


 发帖

 雷达卡



全球低逸散阀门市场需求前景预测与投资战略规划报告2026-2032年版
低逸散阀门市场增长提速,环保合规与能源转型推动产业升级中智信投研究网近期推出行业报告《2026全球低逸散阀门市场研究报告》,围绕低逸散阀门的产品定义、技术路线、市场规模、竞争格局、应用场景、区域结构和产业链变化展开研究。本文关注低逸散阀门在油气开采与运输、炼油与石化、化工、液化天然气和环保治理中的需求变化、技术演进和供应链机会。
产品定义与核心价值
低逸散阀门是指用于挥发性介质、可燃气体、有毒有害气体和高要求密封工况的工业阀门,通常通过低泄漏阀杆填料、阀盖密封、阀体连接密封、精密加工和型式试验等方式降低阀门在启闭、调节和长期运行过程中的逸散排放。该类产品覆盖闸阀、截止阀、球阀、蝶阀、旋塞阀等主要阀型,核心功能是实现流体切断、调节、隔离和安全控制,同时降低甲烷、VOCs和有害介质外泄风险。
本报告宣传材料围绕全球低逸散阀门市场展开,重点关注用于油气开采与运输、炼油与石化、化工、液化天然气和环保治理等场景的工业阀门产品。产品价值不仅体现在阀门本体制造能力,也体现在密封材料适配、标准认证、工况验证、客户准入和现场维护能力。随着全球能源企业和化工企业对泄漏管理、环保合规和安全生产的要求提升,低逸散阀门正从高端项目选配逐步转向关键流程装置的常规化配置。
行业规模
根据中智信投研究网初步调研,2025年全球低逸散阀门市场规模约为36.45亿美元,到2032年将达到约49.19亿美元,2026–2032年期间复合增长率约为4.42%。
从需求结构看,行业增长主要受到甲烷减排、
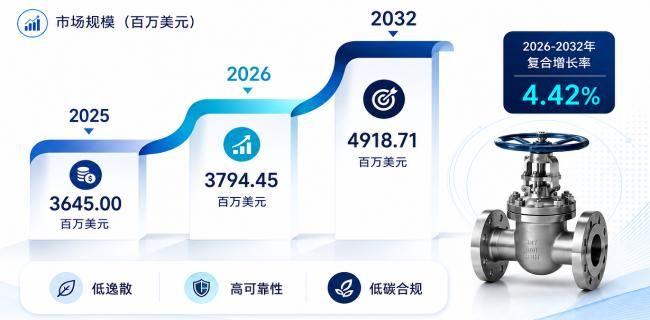
VOCs治理、炼化装置安全升级、LNG项目建设、老旧阀门替换和高危介质流程改造推动;从供给端看,头部厂商正在围绕API、ISO等低逸散测试要求、阀杆填料结构、波纹管和高完整性密封方案、自动化执行机构配套以及全球服务网络进行投入。整体来看,未来市场增量将主要来自油气长输与集输系统、炼化和化工装置检维修替换、LNG低温系统、环保治理项目。
图. 低逸散阀门全球市场规模与增长趋势
来源:中智信投研究网机械与设备研究中心。行业处于不断变动之中,最新数据请联系中智信投研究网
竞争格局
全球低逸散阀门市场竞争格局呈现“国际阀门集团主导、高端项目集中、区域制造商加速跟进”的特征。代表性企业包括Emerson、Flowserve、SLB、Valmet、IMI、Baker Hughes、KITZ、KSB、Velan、Bray International、SAMSON、L&T Valves、Swagelok、Parker Hannifin、苏州纽威阀门、中核苏阀科技实业、吴忠仪表和超达阀门等。第一梯队企业通常具备完整阀门产品线、全球客户认证、炼化和油气项目经验、阀门密封技术积累及售后服务网络;第二梯队和区域厂商则更侧重特定阀型、特定工况或本土工程项目,依靠成本效率、交付周期和本地服务能力参与竞争
。未来竞争重点将从单一阀门价格竞争转向低逸散认证、全生命周期维护、项目经验、成套供货和数字化泄漏管理能力的综合竞争。
图. 全球低逸散阀门主要生产企业
来源:中智信投研究网机械与设备研究中心。行业处于不断变动之中,最新数据请联系中智信投研究网
产品类型与应用结构
按产品类型看,低逸散阀门可分为闸阀、截止阀、球阀、蝶阀、旋塞阀和其他类型。闸阀和截止阀在炼化、油气管线和高压工况中使用基础较广,球阀在快速切断、自动化控制和LNG相关系统中需求增长较快,蝶阀适合较大口径和部分低压介质场景,旋塞阀在炼化、化工和特定腐蚀介质工况中具有应用基础。按应用领域看,油气开采与运输、炼油与石化、精细化工、
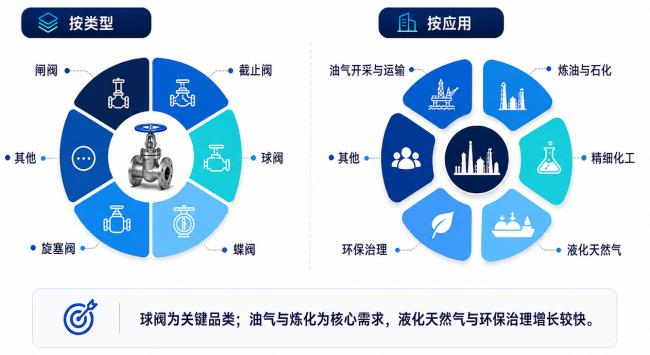
液化天然气、环保治理和其他工业领域构成主要需求结构。其中,炼油与石化是低逸散阀门的传统核心市场,LNG和油气运输受甲烷减排和安全监管推动增长较快,化工和环保治理更强调对有毒有害介质、VOCs和异味泄漏的过程控制能力。
图. 低逸散阀门产品类型与应用结构
区域格局与市场机会
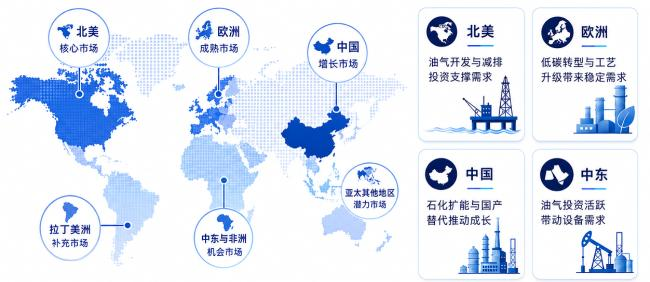
从生产格局看,北美、欧洲、日本和中国是低逸散阀门的重要制造地区,国际头部企业在美国、欧洲、日本、印度和中国等地形成较完整的研发、制造和销售服务网络。北美市场受油气开发、管道运输、炼化装置和甲烷排放监管推动,对API体系、工程认证和现场服务要求较高;欧洲市场更强调环保法规、低碳供应链和过程安全,ISO体系和高端化工项目需求较为突出;中东市场依托油气、炼化、LNG和大型能源化工项目,具有较强的项目型采购特征;中国市场则受炼化一体化、精细化工升级、VOCs治理和国产替代推动,具备较大的新增和替换需求。未来区域机会将集中在能源转型背景下的甲烷治理、炼化存量装置改造、LNG基础设施建设以及中国和新兴市场高端阀门国产化。
图. 全球低逸散阀门区域分布
产业链分析
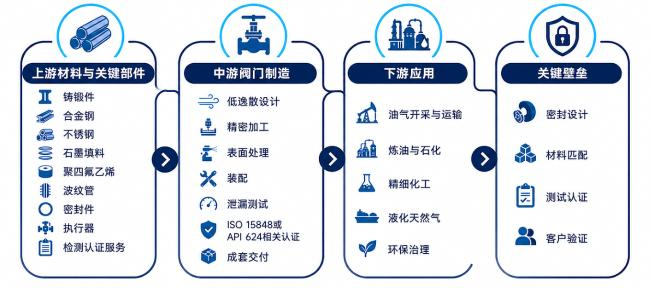
低逸散阀门产业链上游主要包括铸锻件、合金钢和不锈钢材料、阀杆与阀座材料、石墨和PTFE等密封填料、垫片、紧固件、弹簧、执行机构、定位器以及检测设备等;中游环节包括阀体加工、密封结构设计、装配、压力测试、低逸散测试、表面处理和质量追溯;下游主要面向油气开采与运输、炼油与石化、精细化工、LNG、环保治理及其他工业流程。产业链价值量较高的环节集中在高端密封设计、关键材料适配、标准测试与认证、特殊工况工程设计和项目服务能力。未来供应链变化将表现为高端密封件本土化、阀门整机与自动化执行机构协同、低逸散测试能力建设、客户准入体系强化,以及从单台阀门供应向装置级阀门包和全生命周期服务延伸。
图. 低逸散阀门产业链分析
发展壁垒与前景
全球甲烷减排、VOCs治理和安全生产监管正在提升低逸散阀门的行业门槛。美国EPA油气行业甲烷和VOCs排放规则、欧盟能源行业甲烷减排法规、ISO 15848系列以及API 624、API 641等测试要求,共同推动阀门产品从传统机械密封向可验证、可追溯、可长期稳定运行的低逸散性能升级。行业壁垒主要体现在密封设计经验、材料适配、试验认证、客户项目准入、质量一致性和全球服务能力,同时也面临原材料价格波动、项目周期拉长、不同地区法规差异、低价竞争和存量阀门替换预算不稳定等挑战。
未来几年,低逸散阀门市场将继续围绕环保合规、能源安全、装置安全运行和低碳供应链建设展开。技术趋势包括更高稳定性的石墨和复合填料系统、低温和高温工况密封优化、波纹管和双重密封结构应用、执行机构和数字化监测系统集成,以及面向检维修的快速替换和可追溯服务。随着油气、炼化、化工和LNG项目对泄漏管理的要求持续提高,低逸散阀门有望成为高风险流程装置和关键介质管线的基础配置,市场竞争也将更重视品牌信誉、认证能力、工程交付和长期服务能力。

 京公网安备 11010802022788号






