


 发帖

 雷达卡



当前全球先进制造与绿色低碳转型正进入关键落地周期,大量下游应用企业普遍面临传统金属材料轻量化瓶颈突出、高端碳纤维供应链稳定性不足、定制化高性能材料采购成本居高不下的核心痛点,碳纤维正是破解上述难题、支撑风电、航空航天等高端领域升级的核心战略新材料。QYResearch最新调研数据显示,2025年全球碳纤维市场规模达35.16亿美元,预计2032年将攀升至82.52亿美元,2026-2032年期间年复合增长率达13.3%。受2025年美国关税框架潜在转向影响,全球碳纤维市场已显现显著波动风险,本次深度分析将结合2026年2月正式落地的关税调整政策,系统评估关税变动、区域经济联动及供应链重构对行业竞争态势的深层影响,所有2026-2032年预测数据均基于近五年行业历史发展轨迹、头部企业技术布局及分析师综合研判得出。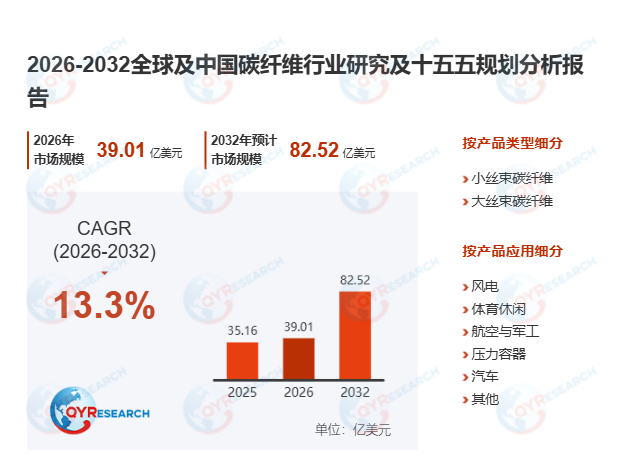
首先,行业核心基本面呈现量价协同增长的稳健特征。碳纤维是由碳原子以晶体结构有序结合而成的高性能材料,通过对PAN、沥青等前驱体进行高温热解工艺制备,拥有远超钢和铝的比强度、比刚性,同时具备优异的抗热与抗腐蚀性能。2025年全球碳纤维总销量达16.1万吨,行业平均市场价格约22美元/千克,不同技术路线厂商的毛利率区间稳定在30%-60%。据2026年3月中国复合材料工业协会发布的《碳纤维产业发展白皮书》,国内某头部风电叶片企业引入国产24K大丝束碳纤维后,叶片整体重量降低21%,发电效率提升7.5%,完全替代此前依赖进口的高端材料。当前产品已形成清晰的分级体系:按丝束规格可分为3K、6K、12K等小丝束碳纤维与24K、48K等大丝束碳纤维,按前驱体类型可划分为PAN基、沥青基与黏胶基三大类,全面覆盖航空军工、风电、汽车、压力容器、体育休闲等多元下游场景。
其次,多重需求引擎持续拉动市场扩容。全球高端装备轻量化需求爆发、绿色低碳政策持续落地、先进制造工艺迭代升级,是碳纤维市场增长的核心底层动力。当前全球头部企业如东丽、SGL Carbon、三菱化学,以及中复神鹰、光威复材等中国本土厂商,均在加速扩产布局,目标通过规模化生产降低成本,进一步提升供应链稳定性。四大核心驱动因素持续释放增长动能:一是轻量化需求在航空航天、新能源汽车领域快速普及,碳纤维部件可直接降低装备能耗、提升续航表现;二是碳纤维的低碳属性契合全球脱碳趋势,工业部件轻量化可显著降低全生命周期碳足迹;三是自动化纤维铺设、3D打印等先进制造工艺普及,大幅降低碳纤维复合材料的加工门槛,适配大规模量产场景;四是风电行业持续扩容,大兆瓦风机叶片对大丝束碳纤维的需求连年攀升,已成为行业第一大下游应用市场。当前全球竞争格局正快速重构,2026年中国本土碳纤维产能全球占比首次突破42%,在“一带一路”沿线市场的出口渗透率同比提升18个百分点。
此外,行业发展仍面临多重现实约束与升级机遇。当前碳纤维产业仍受三大瓶颈制约:高端小丝束碳纤维的碳化工艺壁垒极高,核心装备与高精度温控系统仍存在进口依赖;上游PAN原丝的品质稳定性直接决定成品性能,量产过程中的批次一致性控制难度较大;下游复合材料的设计与加工人才缺口持续扩大,直接限制材料在更多细分场景的渗透速度。叠加全球关税政策波动、跨境高端材料出口管制趋严等外部因素,行业发展不确定性进一步提升。面向“十五五”阶段,行业将紧扣培育新质生产力、推进数字化与绿色低碳转型的战略方向,持续推动大丝束碳纤维低成本量产、高强高模碳纤维技术突破,全面支撑航空航天、新能源等高端领域的自主可控升级。本次分析完整覆盖“十四五”全球及中国碳纤维供需复盘,系统梳理全球17家核心厂商的产能布局、市场份额与竞争动态,全面拆解产品分类、下游应用、产业链上游核心材料供给等关键维度,同时重点研判中国市场需求潜力与国际合作机遇,为材料厂商、下游装备企业与产业投资者提供兼具数据精度与前瞻性的决策支撑。

 京公网安备 11010802022788号






