


 发帖

 雷达卡



当前全球汽车产业正处于电动化与供应链重构的叠加周期,汽车轮毂轴承作为支撑车辆行驶安全的核心底盘部件,正迎来技术迭代与市场格局重塑的关键节点。大量整车厂在新能源车型开发中普遍面临轮端载荷提升、电蚀风险加剧、NVH性能优化等转型痛点,而集成化、低摩擦、智能化的汽车轮毂轴承正是破解上述痛点的核心解决方案。QYResearch最新调研数据显示,2025年全球汽车轮毂轴承市场规模达79.56亿美元,预计2032年将攀升至105.8亿美元,2026-2032年期间年复合增长率为4.3%。受2025年美国关税框架潜在转向影响,全球汽车轮毂轴承市场已显现显著波动风险,本次深度分析将结合2026年1月正式落地的关税调整政策,系统评估关税变动、区域经济联动及供应链重构对行业竞争态势的深层影响,所有2026-2032年预测数据均基于近五年行业历史发展轨迹、头部企业技术布局及分析师综合研判得出。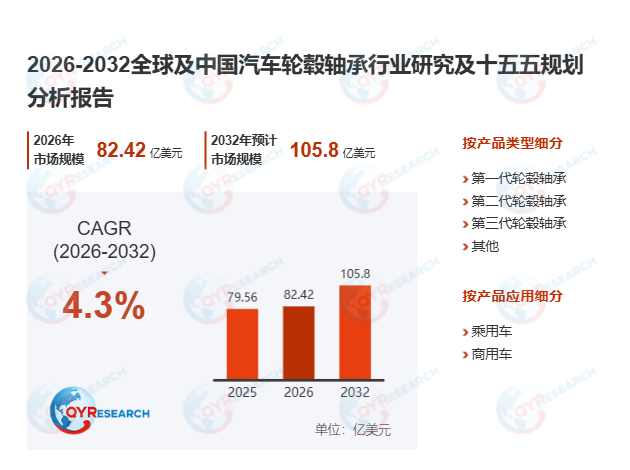
首先,行业核心基本面呈现量价齐稳的发展特征。汽车轮毂轴承作为安装于车轮轮毂与车轴之间的关键汽车轴承部件,核心功能是支撑车轮旋转、降低车辆运行摩擦阻力,可全面承载车辆行驶、制动、加速及转向过程中的径向载荷、轴向载荷与复合载荷,直接决定车辆操控稳定性、转向精度、乘坐舒适性与行驶安全性。2025年全球汽车轮毂轴承总产量达4.87亿件,行业平均售价约16.3美元/件,现代主流产品普遍采用预润滑与一体化密封结构设计,大幅提升复杂工况下的运行可靠性,将全生命周期维护需求降至最低。从产品结构来看,汽车轮毂轴承可分为第一代、第二代、第三代轮毂轴承,按滚动体类型可划分为球型轮毂轴承与圆锥滚子轮毂轴承,广泛配套应用于乘用车与商用车领域,头部厂商已实现法兰、ABS传感器、轮速传感器的深度集成,通过高强度轴承钢与纳米级精密加工工艺,保障产品达成高旋转精度、低振动、低噪音与长寿命的核心性能。
其次,多重驱动因素持续打开行业增长空间。汽车产量稳步提升、整车安全性能标准趋严、底盘技术持续升级,是汽车轮毂轴承市场扩容的核心底层动力。叠加近6个月行业最新动态,长轴公司成功斩获国内头部车企年产90万套新能源汽车轮毂轴承订单,五洲新春国内新能源汽车轴承市占率已达12%,进一步印证新能源赛道的高景气度。当前市场增长核心驱动力已向汽车电动化、整车轻量化、轮端集成技术三大方向转移,适配新能源车型的低摩擦汽车轮毂轴承可降低滚动阻力18%,直接助力整车续航提升;集成ABS、ESC、轮速感应功能的一体化单元渗透率持续走高,智能监测型产品已进入头部车企原型验证阶段。售后市场端,全球汽车保有量突破15亿辆、平均车龄攀升至8.7年,持续带动汽车轮毂轴承替换需求稳定释放。从区域格局来看,亚太地区依托中日韩印强大的汽车制造产能,仍是全球最大的汽车轮毂轴承生产与消费市场;欧洲受益于高端车型制造与电动化技术领先优势,保持高端产品高需求态势;北美市场则凭借商用车需求稳定与庞大的售后体系占据重要市场份额,新兴市场伴随汽车保有量增长与道路基建完善,需求规模正快速扩张。
此外,行业转型挑战与技术升级机遇同步显现。当前行业发展仍面临多重约束:高端轴承钢原材料价格周期性波动、微米级高精度制造门槛持续抬升、整车厂降本压力逐级传导,叠加新能源汽车平台与集成底盘技术快速迭代,倒逼企业持续加大研发投入。全球头部轴承厂商与本土制造企业在中端配套市场与售后市场的竞争日趋激烈,襄阳轴承等本土头部企业已完成三代轮毂轴承单元碳足迹核算,碳足迹值低至23.2kgCO₂-eq,为应对欧盟CBAM政策、拓展海外高端市场筑牢基础。面向“十五五”期间,行业技术升级将聚焦四大方向:轻量化一体化轮毂轴承单元、适配-40℃~150℃宽温域的低摩擦专用润滑脂、内嵌多维度传感器的智能轮端监测系统、专为新能源车型大扭矩工况优化的大接触角圆锥滚子结构。制造端企业正同步推进高效率冷加工工艺、第三代先进密封技术与数字化智能制造产线的落地,全面提升产品可靠性与生产效率。

 京公网安备 11010802022788号






