


 发帖

 雷达卡



随着国内预制菜产业爆发、即时零售冷链订单突破日均3200万单,冷冻食品包装行业正从“基础低温保护”向“全链路价值创造”转型,大量下游品牌商的核心痛点已从“能否适配-18℃环境”转向“如何在低温抗脆化、高阻隔性能、可回收合规与成本控制之间实现最优平衡”。据QYResearch最新调研数据,2025年全球冷冻食品包装市场规模已达113.9亿美元,预计2032年将攀升至179.6亿美元,2026-2032年期间年复合增长率为6.9%,这份预测综合了过去数年行业发展轨迹、头部企业经营数据及资深分析师研判,充分覆盖了“十五五”期间国内培育新质生产力、推进绿色低碳转型的政策导向,也纳入了欧盟PPWR法规、中国循环经济延伸责任制度等全球合规变量。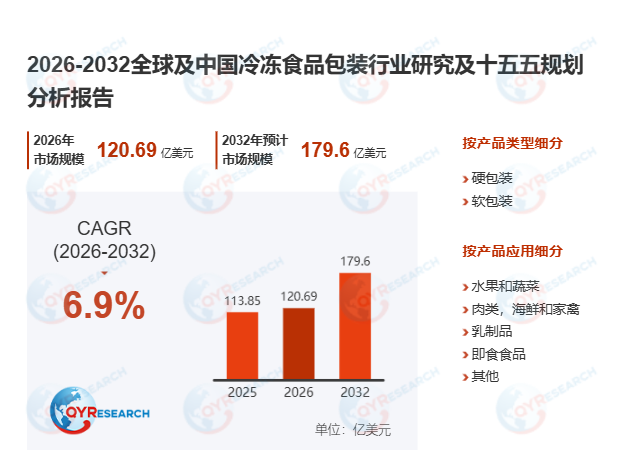
首先,冷冻食品包装的核心定义与性能边界已完成清晰界定。作为面向-18℃及以下冷链全链路的专用包装系统,其覆盖软包装袋、卷膜、耐低温吸塑托盘、复合加热容器等多元形态,核心性能围绕低温抗脆化、阻氧防潮、耐穿刺、封口完整性四大维度构建,可有效避免冷冻灼伤、食材失水氧化、运输过程破袋等行业共性问题,保障冷冻肉禽、水产、预制菜、速冻面点等产品的风味与货架期稳定性。不同于普通食品包装,冷冻食品包装在-18℃环境下的耐折性能要求高出3倍以上,国内头部企业已普遍采用热封试验仪、拉力试验机完成全批次封口强度检测,某华南预制菜头部品牌通过引入优化后的冷冻食品包装方案,终端流通环节破袋率从3.2%降至0.4%,损耗成本下降62%。
其次,冷冻食品包装的全产业链条已形成高度协同的成熟体系。上游核心原材料涵盖PE、PP、PET、PA、EVOH等食品级树脂、纸基材料、铝箔、环保胶黏剂及耐低温功能添加剂,其中高阻隔EVOH树脂的国内自给率已从2023年的9%提升至2026年的14%;中游覆盖流延吹膜、多层共挤复合、数字印刷、智能制袋、热成型等核心工艺环节,国内综合型工厂已实现全流程智能生产,可同步解决种子袋防潮、冷冻袋低温抗脆化等多场景痛点;下游应用全面覆盖冷冻果蔬、肉禽海鲜、乳制品、即食预制菜等核心赛道,2026年国内全年冷食袋消耗量已突破95亿只,下游需求的精细化升级直接推动中游企业的定制化服务能力快速提升。
此外,冷冻食品包装的市场升级逻辑与未来演进路径已明确清晰。当前行业需求扩容主要受四大核心驱动力支撑:一是全球方便食品消费持续增长,国内家庭冷冻食品囤货习惯已形成稳定态势;二是预制菜、即热即食类产品的市场渗透率快速提升,对包装的加热适配性、外观展示性提出更高要求;三是全球冷链物流基础设施持续完善,跨区域流通半径不断扩大;四是全球环保法规趋严,中国“十四五”循环经济规划要求大型平台落实包装回收延伸责任,欧盟PPWR法规明确2030年包装需实现100%可回收或可重复使用,倒逼企业加速单一材质包装、纸基替代等技术落地。当前行业竞争已不再局限于单一产品的性能比拼,头部企业的核心竞争力已转向在低温抗脆化性能、成本控制、环保合规、自动化产线适配、品牌视觉展示五大维度实现综合平衡。

 京公网安备 11010802022788号






