


 发帖

 雷达卡



全球防粘开口母粒市场规模状况分析及发展趋势预测报告2026年版
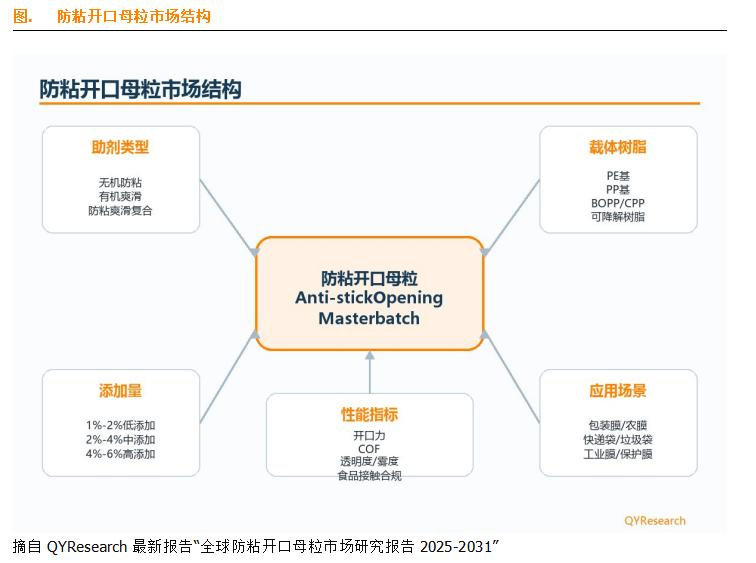
Anti-stick Opening Masterbatch(防粘开口母粒),也可称为Anti-block Masterbatch、Opening Agent Masterbatch、Slip & Antiblock Masterbatch或抗粘连开口母粒,是指将无机防粘连剂、有机爽滑剂、分散助剂和载体树脂通过熔融共混、挤出造粒形成的功能性塑料添加剂母粒。其核心作用是在薄膜成型后通过表面微粗糙化、降低薄膜间接触面积和改善表面摩擦系数,防止PE、PP、BOPP、CPP、流延膜、吹塑膜、袋膜和农膜在收卷、堆叠、热压、储运或后道制袋过程中发生粘连,从而提升开口性、加工稳定性、包装效率和终端使用体验。从产品细分看,防粘开口母粒可按防粘机理、载体树脂、有效成分、添加量等级、薄膜工艺和下游应用划分。按机理,可分为无机防粘型、有机爽滑型和防粘爽滑复合型,其中无机防粘型常通过二氧化硅、滑石粉、硅酸盐、硅藻土、碳酸钙或陶瓷微粒形成表面微凸点,有机爽滑型则依靠油酸酰胺、芥酸酰胺、EBS、硅氧烷或聚烯烃微粉降低摩擦。按载体树脂,可分为PE基、PP基、BOPP/CPP适配型、可降解树脂适配型和工程薄膜适配型。按添加量,可分为低添加量、中添加量、高添加量和定制化高效型。
从应用端看,防粘开口母粒主要服务于塑料薄膜和软包装加工中的开口、放卷、制袋、复合、印刷和高速包装场景。典型应用包括食品包装膜、日化包装膜、快递袋和垃圾袋、购物袋、农用地膜和棚膜、工业包装膜、缠绕膜、保护膜、BOPP/CPP流延膜、PE吹膜、热封膜、复合膜、标签膜和可降解包装膜等。其核心价值在于降低薄膜层间粘连和设备摩擦,减少卷膜抱死、开口困难、制袋不良、印刷划伤、静电吸附和高速包装卡顿,同时在透明度、热封、印刷、电晕处理和食品安全要求之间实现配方平衡。
防粘开口母粒行业呈现“配方开发和分散工艺决定高端竞争、区域母粒厂参与中低端、下游薄膜验证和合规认证形成壁垒”的竞争格局。高端供应商通常具备无机粉体表面处理、助剂复配、聚烯烃载体适配、双螺杆挤出分散、粒径和雾度控制、COF和开口力测试、食品接触法规支持以及薄膜客户联合验证能力,能够为客户提供从树脂体系、薄膜厚度、收卷张力、热封温度、透明度要求到添加比例的整体方案。中低端市场则存在较多区域性母粒和改性塑料企业,竞争重点集中在价格、交期、本地服务和常规PE/PP薄膜配方。
从区域结构看,亚太尤其中国、印度和东南亚是防粘开口母粒需求增长较快的区域,主要受益于柔性包装、食品包装、快递电商包装、农膜和日化消费品包装产能集中,以及本地母粒企业配套能力提升。欧洲和北美市场较成熟,客户更关注食品接触、低迁移、可回收设计、PCR再生料适配、法规合规和高端包装膜性能稳定。中东、拉美和非洲市场则受益于包装消费升级、农膜应用扩张和本地吹膜/制袋产能建设,对通用型、成本敏感型和耐候型防粘开口母粒保持稳定需求。
从市场结构看,防粘开口母粒不是普通塑料
助剂的简单添加,而是由助剂类型、载体树脂、添加量、薄膜工艺、下游应用和合规要求共同构成的功能性薄膜母粒市场。按助剂类型划分,市场可分为无机防粘型、有机爽滑型和复合防粘爽滑型;按载体树脂划分,可分为PE基、PP基、BOPP/CPP适配型和可降解树脂适配型;按添加量划分,可分为1%-2%低添加、2%-4%中添加、4%-6%高添加和定制高效型;按应用划分,可分为包装膜、农膜、工业膜、保护膜、购物/快递袋和可降解膜等。
从需求和竞争结构看,防粘开口母粒主要面向吹膜厂、流延膜厂、BOPP/CPP薄膜厂、软包装企业、制袋企业、农膜企业、改性塑料厂和品牌包装供应链。其市场竞争并不只是碳酸钙、滑石粉或二氧化硅等原料成本竞争,而是逐步转向“助剂分散、透明度和雾度平衡、开口力控制、爽滑迁移稳定性、食品接触合规、再生料适配和客户工艺验证”的综合竞争。随着包装减量化、单一材料可回收设计和高速包装设备普及,客户对低添加、高效率、低析出和稳定COF的防粘开口母粒需求将持续提升。
防粘开口母粒产业链
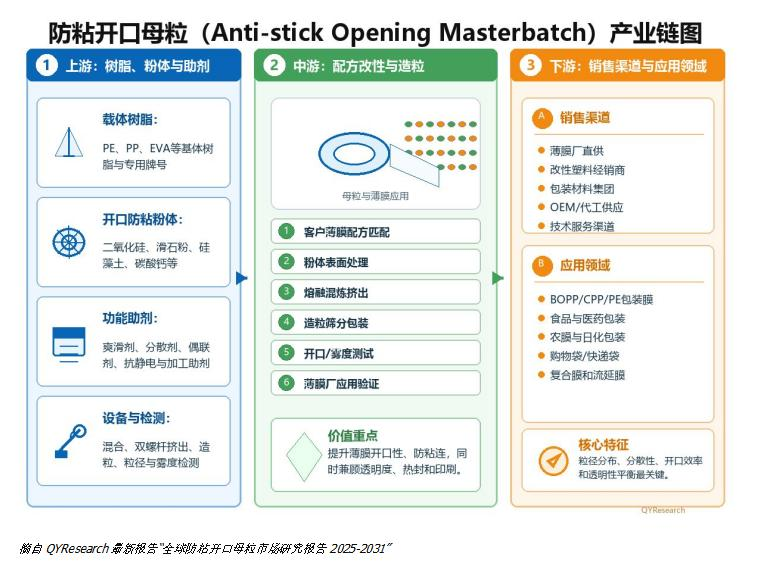
从产业链上游看,防粘开口母粒的基础投入主要包括PE/PP载体树脂、二氧化硅、滑石粉、硅藻土、硅酸盐、碳酸钙、陶瓷微球、有机酰胺爽滑剂、EBS、硅氧烷、分散剂、偶联剂、抗氧剂、加工助剂以及双螺杆挤出机、计量喂料和检测设备。载体树脂决定母粒与下游膜料的相容性;无机粉体粒径、孔结构和表面处理影响开口效果、透明度、雾度和析出风险;有机爽滑剂迁移速率和热稳定性影响COF、热封和印刷性能;检测设备则决定企业能否稳定评估开口力、摩擦系数、雾度、光泽、热封和迁移表现。
从中下游看,防粘开口母粒的中游价值集中在配方开发、助剂筛选、粉体表面处理、熔融分散、挤出造粒、质量检测、应用测试和客户工艺服务等环节。该类产品通常不是单纯标准颗粒销售,而是根据客户薄膜树脂、膜厚、透明度、收卷速度、开口要求、爽滑等级、热封温度、印刷复合工艺和食品接触法规进行定制化配方。下游渠道包括直销薄膜客户、母粒经销商、改性塑料企业、包装材料集成商和品牌供应链,终端应用覆盖食品饮料、日化、快递电商、农业、工业品、医疗卫生、可降解包装和再生料包装等场景。
防粘开口母粒不同技术路线工作原理
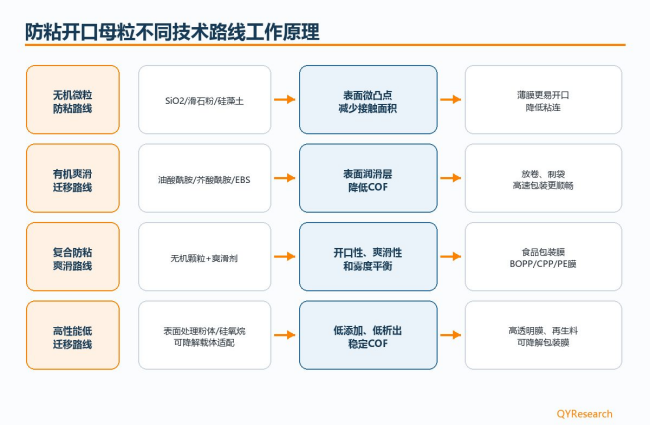
从技术路线看,防粘开口母粒的核心工作原理是通过不同助剂体系在薄膜表面形成微观结构或润滑层,从而降低薄膜层间粘连和表面摩擦。无机微粒防粘路线通过二氧化硅、硅藻土、滑石粉、硅酸盐或碳酸钙在薄膜表面形成细微凸点,减少两层薄膜直接接触面积并夹带微量空气,适合PE、PP和BOPP等通用包装膜。爽滑迁移路线通过油酸酰胺、芥酸酰胺、EBS或硅氧烷等助剂向薄膜表面迁移形成润滑层,降低COF并改善放卷、制袋和高速包装性能。
复合防粘爽滑路线和高性能低迁移路线代表行业升级方向。复合路线将无机防粘剂与有机爽滑剂按薄膜厚度、透明度、热封和印刷要求进行复配,实现开口性、爽滑性和光学性能的平衡;高性能路线则通过表面处理二氧化硅、窄粒径分布粉体、聚烯烃微粉、硅氧烷、低析出助剂和可降解载体适配,降低添加量、减少粉体脱落和迁移污染,满足食品包装、高透明膜、自动包装线、可回收单一材料结构和可降解薄膜的更高要求。长期看,防粘开口母粒将从通用防粘助剂向精细化、低添加、法规友好和客户工艺协同方向演进。
中国相关政策
政策层面,防粘开口母粒并非单独以产品名义进入政策体系,但其与塑料污染治理、绿色包装、包装减量化、农膜治理、快递包装绿色转型、食品接触材料安全、再生塑料利用、可降解材料应用和制造业绿色低碳改造高度相关。中国《关于进一步加强塑料污染治理的意见》提出有序禁止限制部分塑料制品、推广可循环易回收可降解替代产品并规范塑料废弃物回收利用;包装绿色设计和过度包装治理政策强调减少材料用量、提升回收性能和优化产品结构;农膜、快递包装和食品接触材料监管也推动薄膜材料向高性能、低添加、可回收、可降解和安全合规方向升级。这些政策共同影响防粘开口母粒的产品设计和下游应用结构。
塑料污染治理 2020-2025 有序禁止限制部分塑料制品,推广可循环、易回收、可降解替代产品。 推动薄膜材料向减量化、可回收和可降解方向升级,影响助剂配方。
绿色包装设计 持续推进 强调包装减量、材料优化、回收性能提升和全生命周期绿色转型。 提升低添加、高效率、低迁移开口母粒的应用价值。
过度包装治理 2021年以后 限制包装层数和空隙率,推动包装简约适度和低碳环保。 促进薄膜薄型化和高强度化,对开口性能稳定提出更高要求。
快递包装绿色转型 2020-2025 推动快递包装减量化、标准化、循环化和可降解替代。 带动快递袋、气泡袋和邮政包装膜对功能母粒的升级需求。
农膜治理与回收 持续推进 加强地膜使用、回收和污染防治,提升农膜质量和可回收水平。 推动农膜配方兼顾开口、防粘、耐候、厚度和回收要求。
食品接触材料安全 持续推进 强化食品包装材料迁移、添加剂使用和合规检测要求。 提高低迁移、低析出、可追溯助剂体系的重要性。
再生塑料和循环经济 持续推进 推动塑料废弃物回收利用和再生材料高值化应用。 要求开口母粒适配PCR再生料波动和再加工性能。
可降解材料应用 2020年以后 鼓励符合性能和安全要求的可降解替代产品应用。 促进PBAT/PLA等可降解膜用防粘开口体系开发。
制造业绿色低碳 十四五及以后 推动工业节能降碳、绿色制造和设备更新。 支持母粒企业改进挤出能耗、粉尘控制和质量检测能力。
防粘开口母粒行业的增长驱动主要来自柔性包装和食品包装需求增长、快递电商袋膜和垃圾袋等消费场景扩张、农膜高性能化、薄膜加工高速化、包装减量化带来的薄膜薄型化、客户对开口稳定性和制袋效率的要求提升、以及再生料和可降解膜对功能助剂重新适配的需求;挑战则集中在原材料价格波动、低端产品同质化、无机粉体对透明度和力学性能的影响、爽滑剂迁移导致印刷/复合/热封风险、食品接触和法规合规成本提高、客户验证周期较长以及环保政策对一次性塑料包装需求结构的调整。总体来看,该行业不是单纯卖助剂颗粒,而是围绕“薄膜加工稳定和终端开口体验”提供配方和应用解决方案的功能母粒市场。
行业增长趋势,阻碍因素/挑战
类型 关键因素 具体表现 对行业的影响
增长趋势 柔性包装需求增长 食品、日化和消费品包装持续使用PE/PP/BOPP薄膜。 扩大通用及高透明防粘开口母粒需求。
增长趋势 快递电商包装 快递袋、垃圾袋、购物袋和制袋加工规模较大。 带动高开口性、低成本和高加工稳定性产品。
增长趋势 农膜高性能化 地膜、棚膜和功能农膜对放卷、铺膜和耐候要求提高。 提升防粘、爽滑、耐候复配型母粒应用空间。
增长趋势 薄膜减薄和高速加工 包装减量化和高速制袋/包装设备提高工艺窗口要求。 推动低添加、高效率、稳定COF配方升级。
增长趋势 再生料适配 PCR/再生PE、PP用于包装和工业膜比例提升。 增加助剂补偿、分散稳定和外观控制需求。
增长趋势 可降解膜应用 PBAT、PLA及共混膜在购物袋、垃圾袋和农膜中扩展。 催生适配降解树脂的开口和爽滑体系。
增长趋势 食品接触合规 品牌客户更重视迁移、气味、析出和法规文件。 推动高端母粒企业强化法规和检测能力。
阻碍因素/挑战 低端同质化竞争 通用PE/PP开口母粒进入门槛相对较低。 压低价格和利润,促使企业向差异化配方升级。
阻碍因素/挑战 光学性能矛盾 无机颗粒可能增加雾度、降低光泽或影响透明度。 需要更精细粒径、表面处理和添加量控制。
阻碍因素/挑战 爽滑剂迁移风险 迁移可能影响印刷、复合、热封或后道涂布。 要求客户测试周期更长、配方选择更谨慎。
阻碍因素/挑战 原料和能源波动 树脂、粉体、酰胺助剂和挤出能耗价格变化明显。 影响毛利率和报价稳定性。
阻碍因素/挑战 环保政策调整需求 一次性塑料包装限制改变部分下游消费结构。 企业需同时布局可回收、可降解和非包装应用。
总体而言,Anti-stick Opening Masterbatch(防粘开口母粒)正处于从通用抗粘连助剂向高效复合、低添加、低迁移、可回收适配和可降解适配方向升级的阶段。短期看,市场需求将由食品软包装、快递电商包装、农膜、工业包装和制袋加工效率提升共同推动;中长期看,随着包装绿色化、单一材料化、再生料应用、可降解材料推广和高速自动包装设备普及,防粘开口母粒将在薄膜减薄、开口改善、加工降耗和质量稳定中发挥更重要作用。同时,企业需要通过配方数据库、粒径和分散控制、法规支持、下游试膜验证和本地服务能力形成竞争优势。

 京公网安备 11010802022788号






