


 发帖

 雷达卡



2026年全球先进封装g/i线光刻胶市场正迎来需求结构的深度重构,下游半导体先进封装产业从传统引线框架封装转向高密度互连架构升级,直接拉动厚膜光刻胶产品的技术迭代升级。当前国内大量晶圆级封装厂正面临高端厚膜光刻胶供应稳定性不足、电镀后图形侧壁形貌缺陷率偏高的痛点,而先进封装用g/i线光刻胶作为凸点制作、重布线层、硅通孔等核心工艺的关键图形化材料,其厚膜均匀性与耐电镀性能直接决定终端芯片的互连良率,已成为半导体封装产业链自主可控升级的关键突破口。据2026年6月中国半导体行业协会发布的《先进封装材料发展白皮书》显示,国内先进封装用g/i线光刻胶的自给率已从2023年的19%提升至2026年的34%,配套下游2.5D/3D封装产能占全球比重突破38%,行业正进入供需协同升级的关键阶段。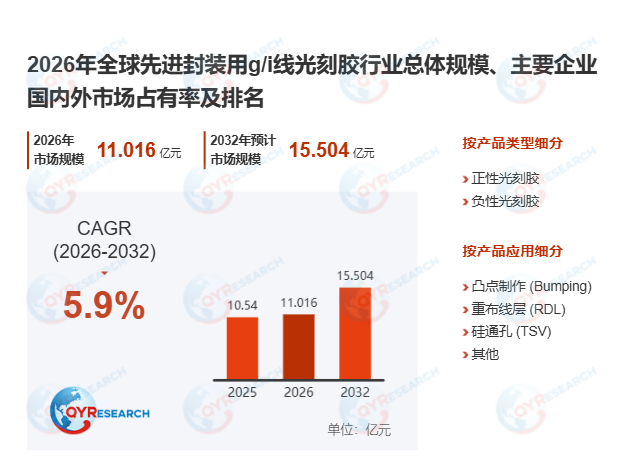
首先,先进封装用g/i线光刻胶的核心技术特性构建了极高的行业准入门槛。该产品针对g线、i线特定紫外曝光波长设计,可实现几微米至几十微米的厚膜稳定成像,核心优势在于高分辨率、强基底附着力与优异的耐化学腐蚀性,能够完全适配先进封装高密度互连的工艺要求。与前道高端ArF光刻胶相比,先进封装用g/i线光刻胶的核心价值并非极致线宽缩减,而是通过优化厚膜成膜性与电镀耐受性,保障铜柱、重布线层等后道工艺的图形完整性,因此产品开发需要与下游封装厂的涂胶显影、电镀设备实现深度协同适配。国内头部半导体材料企业南大光电2026年新推出的厚膜型先进封装g/i线光刻胶产品,可实现20μm膜厚下15μm线宽的精准图形转移,电镀后图形侧壁垂直度偏差小于3°,某头部国产晶圆级封装企业将其导入量产线后,厚膜工艺段的良率提升至98.7%,单月光刻材料采购成本降低12%。
其次,先进封装用g/i线光刻胶的市场增长与高端先进封装产业扩张深度绑定。过去五年,全球先进封装用g/i线光刻胶市场规模整体呈现稳步上行态势,核心驱动因素来自晶圆级封装、倒装芯片、重布线层工艺的持续渗透,下游AI芯片、高性能计算、车载芯片的封装升级,直接带动厚膜光刻胶的单位晶圆消耗量持续提升;市场阶段性波动主要受半导体行业景气周期、头部封装厂扩产节奏与消费电子终端出货量变化影响。据QYResearch最新2026年调研报告预测,2026-2032年全球先进封装用g/i线光刻胶年复合增长率达5.9%,2032年整体市场规模将达到228百万美元,其中70%的需求增量将来自AI芯片、HBM、Chiplet对应的2.5D/3D封装场景。某国内头部先进封装代工厂2026年二季度的公开运营数据显示,其新增的12英寸2.5D封装产线投产后,对应先进封装用g/i线光刻胶的年需求量同比增长62%,直接拉动上游头部光刻胶企业的高端产品线产能利用率提升至91%以上。
此外,先进封装用g/i线光刻胶的产业链格局呈现中外企业分层竞争、国产替代加速的特征。上游环节的核心原料包括酚醛树脂、光敏剂、高纯度电子级溶剂等,上游原料的纳米级颗粒控制精度与批次杂质稳定性,会直接影响光刻胶产品的涂布缺陷率,头部企业普遍建立了上游核心原料的定向纯化与全链条质量追溯体系,从源头避免微颗粒引发的图形缺陷问题。中游生产环节的核心竞争焦点集中在厚膜配方设计、纳米级过滤管控与长期量产稳定性,当前全球供应端形成了清晰的梯队:TOK、Shin-Etsu等国际头部企业在光刻胶分子设计、全球头部封装厂客户认证上积累深厚,占据高端市场主要份额;国内半导体材料企业在本土封装厂快速响应、供应链安全配套上优势突出,近年来正加速推进产品导入与验证。当前行业核心壁垒已从基础配方开发能力转向全流程工艺协同配套能力,未来市场份额将持续向具备长期量产稳定性与全场景工艺适配能力的头部企业集中,行业细分赛道的国产替代进程将进一步提速。

 京公网安备 11010802022788号






