


 发帖

 雷达卡



当前全球物流行业正面临订单小批量多批次、人力成本高企、核心城市仓储用地稀缺的多重挑战,大量电商、制造、医药物流企业的传统平库模式已难以适配高频次的现代流通需求,智能立体仓库作为融合自动化仓储设备、机器人系统及智能管理软件的现代化物流基础设施,正依托AS/RS系统、AGV调度技术与WMS深度协同,为企业实现仓储空间翻倍提效、库存数字化精准管理提供核心解决方案,成为供应链升级的关键支撑节点。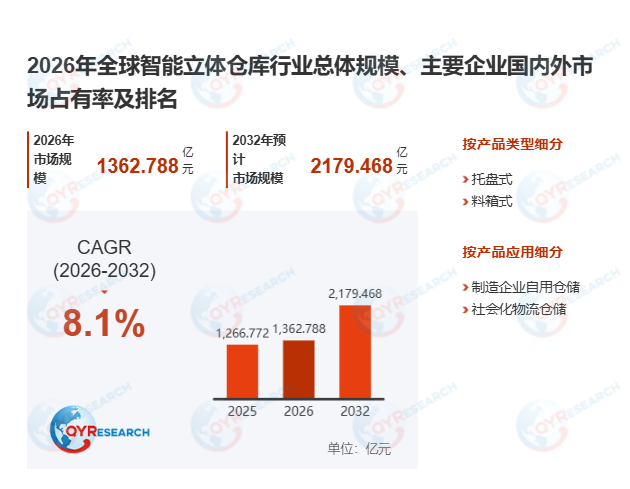
首先,从行业核心基本面来看,智能立体仓库通过自动化存储与检索系统(AS/RS)、堆垛机、自动导引车(AGV)、输送系统以及仓库管理系统(WMS)实现高效的物料存储和全链路物流管理,能够将单位面积仓储空间利用率提升3-5倍,大幅减少人工重复操作,将库存管理准确率提升至99.9%以上,真正实现物流作业的实时数字化管控。产业链上游覆盖钢结构货架、传感器、机器人核心部件、输送设备、自动控制系统及工业软件平台供应商,中游为系统集成商,负责自动化仓储系统的整体设计、设备集成与工程实施,下游应用延伸至电商物流企业、零售配送中心、制造业企业、医药物流公司以及冷链物流运营商等核心领域。2025年全球智能立体仓库核心赛道的系统集成商及解决方案提供商毛利率稳定在22%–35%区间,据QYResearch最新调研报告显示,预计2032年全球智能立体仓库市场规模将达到320.51亿美元,未来几年年复合增长率CAGR为8.14%,行业长期增长确定性极强。
其次,从核心驱动因素维度分析,一方面受全球电商渗透率持续提升影响,订单结构呈现出小批量、多批次、高频次的典型特征,即时配送、次日达等严苛服务标准对仓储系统的响应速度和吞吐能力提出更高要求,传统人工仓储模式已难以适配;另一方面欧美、日本及中国核心城市的仓储物流领域劳动力成本年均涨幅超8%,重复性高强度岗位用工缺口持续扩大,智能立体仓库通过自动化设备替代人工操作,可帮助企业在3-7年收回初始投资,长期降本增效价值显著。此外城市化进程加快使得核心城市物流用地成本年均上涨12%以上,智能立体仓库通过高层货架与自动存取系统实现“向上要空间”,大幅提升单位面积存储密度,在工业4.0与智能制造背景下,仓储系统已从单一存储功能转变为生产与供应链的核心协同节点,汽车、电子、医药等行业推动智能立体仓库与MES、ERP等系统深度集成,叠加AGV/AMR、人工智能调度、机器视觉及物联网技术的持续成熟,模块化设计大幅降低了系统部署难度和实施周期,共同推动行业规模快速扩张。
此外,行业发展仍面临多重现实阻碍,智能立体仓库建设涉及自动化设备、软件系统及基础设施改造等多方面投入,整体初始资本支出较高,对于中小企业而言一次性投资压力较大,叠加项目回报周期普遍在3–7年之间,市场环境波动下企业决策趋于谨慎,抑制了部分潜在需求释放。同时智能仓储系统需要与企业现有的WMS、ERP及生产系统进行深度对接,不同行业的业务流程差异显著,项目定制化程度高,系统设计、调试及上线周期较长,实施过程中极易出现兼容性与稳定性问题,增加项目管理风险。自动化仓储系统对企业IT运维能力要求较高,一旦系统出现故障可能直接导致整体物流运转停滞甚至生产中断,传统堆垛机式立体仓库结构刚性较强,扩展与改造难度大,难以快速适配SKU结构变化或业务波动,且当前行业缺乏统一的技术标准,不同厂商在硬件接口、软件协议等方面差异较大,进一步推高了用户的供应商切换成本。
最后,行业长期发展机遇依然清晰,据2025年4月中国物流与采购联合会发布的《智能仓储发展白皮书》,2024年国内智能立体仓库在规模以上物流企业中的渗透率已达37%,同比提升9个百分点,以“货到人”和立方仓储系统为代表的新型高密度仓储模式,显著提升存储密度与拣选效率,特别适配电商小件商品高频作业场景,市场需求增速远超传统AS/RS系统。AGV/AMR等移动机器人技术的成熟,推动仓储系统从固定自动化向柔性自动化转型,可直接应用于存量仓库改造,大幅降低企业自动化门槛。亚洲、拉美及中东等新兴市场的电商与制造业快速发展,对现代物流基础设施需求持续提升,智能仓储应用场景正从传统制造与电商领域向冷链物流、医药、半导体及新能源等高附加值行业纵深拓展,叠加人工智能、大数据及数字孪生技术的赋能,大量传统平库的存量改造市场潜力持续释放,将成为未来5年行业增长的核心新引擎。

 京公网安备 11010802022788号






