


 发帖

 雷达卡



高纯五氧化二铌是支撑我国AI光模块、先进半导体与新能源产业升级的核心战略金属材料,当前国内1.6T/3.2T高速光模块产能快速落地,上游高端薄膜铌酸锂原料缺口持续扩大,高纯五氧化二铌凭借极致的杂质控制能力,为下游高端制造环节提供了关键的国产替代解决方案。作为铌基新材料赛道的核心细分品类,高纯五氧化二铌化学式为Nb₂O₅,是一种外观呈白色或浅灰色的重要无机金属氧化物,其中纯度达到99.9%(3N)及以上的产品被定义为高端规格,4N(99.99%)级产品可满足对杂质管控要求极为严苛的前沿科技场景。依据中国有色金属行业标准YS/T 548-2007,该类由液-液萃取法制得的产品,核心用途为铌酸盐晶体生产与光学玻璃添加剂制备,该标准由九江有色金属冶炼厂牵头起草,宁夏东方钽业股份有限公司参与编制,是国内行业生产的核心合规依据。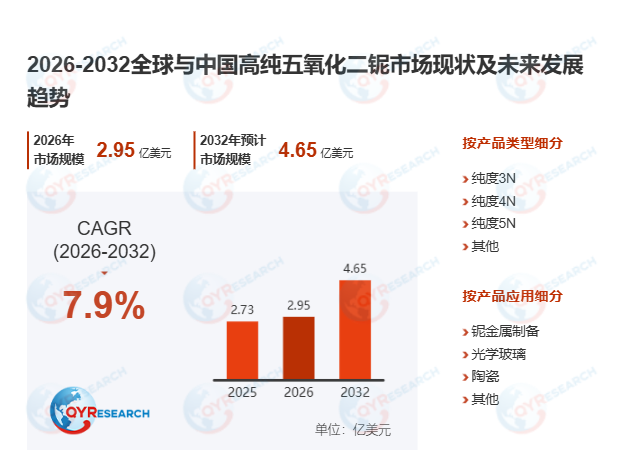
首先,全球高纯五氧化二铌市场正处于高速扩容的上升周期。据QYResearch 2026年最新发布的行业调研数据,叠加2026年上半年国内光模块产业链需求爆发的最新市场反馈,预计2032年全球高纯五氧化二铌市场规模将达到255.9亿美元,未来几年年复合增长率CAGR为8.2%,增速显著高于同期全球有色金属新材料行业的平均水平。当前全球市场呈现头部集中的竞争格局,中伟新材料、广东邦普循环科技、格林美、华友钴业、优美科等头部厂商占据主导地位,2025年全球前五大厂商合计占有约47.0%的市场份额,尚未形成绝对垄断,为国产高纯五氧化二铌厂商向高端电子级市场渗透留下了充足的空间。
其次,多重核心驱动因素共同推进行业需求持续释放。第一,5G与半导体产业高速增长,高纯五氧化二铌凭借高介电常数与优异热稳定性,成为多层陶瓷电容器(MLCC)等无源元件制造的不可或缺的核心原料,受5G基站建设加速、智能手机性能迭代与物联网设备普及的共同影响,高性能电容器的市场需求持续攀升,过去五年该材料年产量增长7.2%,电子和半导体领域贡献了行业的主要增量;第二,光学玻璃升级带动高端需求,受智能手机多摄、车载摄像头以及AR/VR设备快速发展的驱动,高折射率光学玻璃的市场需求激增,高纯五氧化二铌作为提升玻璃折射率的关键添加物,其高纯度特性可最大程度减少透镜缺陷,适配高端摄影与光刻技术的严苛要求,当前光学玻璃应用领域在高纯五氧化二铌市场中仍占据主导地位;第三,新能源电池应用快速拓展,锂离子电池制造商正逐步将高纯五氧化二铌作为正极材料添加剂,可将电池能量密度提升高达15%,预计到2030年全球电动汽车市场将以21%的年复合增长率扩张,直接带动上游材料需求扩容,目前电池级氧化铌的定价比标准纯度产品高出30%,充分体现了其在高端应用场景中的核心价值;第四,供应链垂直整合趋势持续深化,以巴西CBMM为代表的领先原材料供应商,正向下游环节延伸布局,生产和销售精炼高纯氧化物,在获取更高产业附加值的同时,保障对关键电子客户的稳定供应,进而全面提升全行业的产品质量稳定性与供应链运转效率。
此外,行业长期发展仍具备充足的结构性增长机遇。其一,光催化环保应用快速增长,环境领域是当前高纯五氧化二铌增长最快的细分赛道,自2020年以来全球工业废水处理相关解决方案的市场规模实现了150%的增长,该材料的光催化特性可在紫外光条件下高效分解有机污染物,受全球各国日趋严格的工业废水排放标准驱动,到2027年先进氧化技术的可寻址市场规模将达到4.2亿美元;其二,可再生能源与电动汽车生态系统深度融合,高纯五氧化二铌在锂离子电池导电添加剂、风力发电机高温超导体、高镍电池固态电解质界面稳定剂等场景的应用研究持续落地,成为全球脱碳政策的直接受益赛道;其三,下一代半导体技术需求持续释放,全球半导体行业向先进制程节点迈进,进一步推高高纯度氧化铌的市场需求,叠加亚太地区半导体自给自足与5G部署的大规模投资,行业增量空间持续打开;其四,纳米结构与复合功能化技术创新不断突破,二维纳米片调控、石墨烯复合改性、低温水热绿色冶金等前沿技术逐步落地,持续拓宽高纯五氧化二铌的应用边界,创造全新的市场增长空间。
本文主要分析师:Sun Yunmei
孙小姐,具有4年多行业研究经验,专注于化工产业链相关品的研究,包括半导体级、食品级、医药级、化妆品级等化学产品,同时也涉及半导体设备及相关零配件。

 京公网安备 11010802022788号






