


 发帖

 雷达卡



高纯碱式碳酸铜是支撑我国高端电子制造、精密电镀产业升级的关键基础化工原料,当前国内半导体与PCB行业正面临核心材料纯度不足、进口依赖度偏高的转型痛点,高纯碱式碳酸铜凭借百万分级杂质控制能力,为下游产业提供了稳定的国产替代解决方案。作为铜基新材料赛道的核心细分品类,高纯碱式碳酸铜化学式为Cu₂(OH)₂CO₃,分子量221.12,是一种呈孔雀绿色的单斜晶系细小无定形粉末,行业内也俗称孔雀石或铜绿。区别于普通工业级产品,高纯碱式碳酸铜的铜含量通常高于55%,氯化物等关键杂质可控制在20mg/kg以下,这种超高纯度特性使其成为高端电子制造、精密电镀和分析试剂等领域不可替代的关键原材料。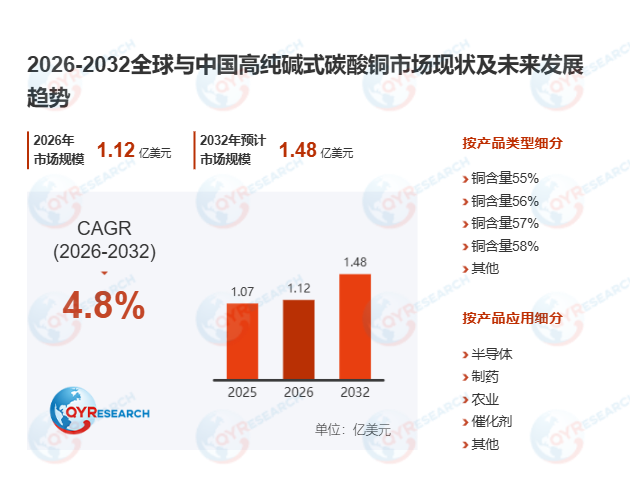
首先,全球高纯碱式碳酸铜市场正处于稳步扩容阶段。据QYResearch 2026年最新发布的行业调研数据,2025年全球高纯碱式碳酸铜市场规模已突破110百万美元,预计2032年将达到151百万美元,对应年复合增长率CAGR为4.7%,若按美元计价换算后整体市场规模将达到1.6亿美元,与全球高端电子产业的扩张节奏高度匹配。当前全球市场呈现头部集中的竞争格局,Pan-Continental Chemical、NIHON KAGAKU SANGYO、Jost Chemical、江西江南新材料科技、泰兴冶炼厂等头部厂商占据主导地位,2025年全球前五大厂商合计占有约43.0%的市场份额,尚未形成绝对垄断,为国产铜基新材料厂商留下了充足的渗透空间。
其次,多重驱动因素共同推进行业需求持续释放。第一,智能手机与消费电子产业持续升级,高纯碱式碳酸铜是智能手机芯片和电路板线路电镀工艺的核心铜源材料,随着5G设备对处理速度和信号传输要求的提升,电镀工艺对铜源的纯度要求同步提高,这部分需求贡献了约40%的市场增长动力;第二,半导体产业扩张直接带动高端材料需求,高纯碱式碳酸铜作为半导体制造和PCB电镀的重要原材料,其市场景气度与全球半导体产业的扩产周期高度绑定;第三,绿色化学与环保政策形成双重驱动,高纯碱式碳酸铜作为低毒环保的铜源材料,在农药制造、饲料添加剂等领域的应用占比持续提升;第四,农业领域成为增长最快的应用赛道,碱式碳酸铜可用于生产杀虫剂和杀菌剂,其含有的铜元素还能在饲料加工中起到增强畜禽免疫力、促进生长发育的作用,是2023-2028年间增速最高的下游板块;第五,催化剂应用场景不断深化,高纯碱式碳酸铜作为化工合成催化剂,在精细化学品和特种涂料生产中的使用频次正快速提升。
此外,行业发展仍面临多重现实约束。一是原材料成本与价格波动风险,铜是高纯碱式碳酸铜生产的核心原材料,2024年全球铜产量约为2500万吨,但其中用于高纯度铜化合物生产的占比不足8%,铜价的周期性波动会直接传导至产品端,制约市场渗透率提升;二是高纯度生产存在显著技术壁垒,实现99.5%以上纯度需要精密的工艺管控,氯离子等痕量杂质的精准控制是行业共性技术难点,相关壁垒大幅抬高了新进入者的准入门槛;三是国际贸易政策存在不确定性,全球关税框架的潜在调整已引发供应链重构风险,迫使下游企业重新评估供应商组合,探索区域化就近采购方案;四是替代材料形成一定竞争压力,在部分中低端应用场景,其他铜化合物或非铜基材料凭借成本优势,对高纯碱式碳酸铜的市场扩张形成了局部限制。
从长期发展趋势来看,高纯碱式碳酸铜行业仍具备充足的增长机遇。首先,更高纯度等级的产品需求正在快速增长,下游电子产业的迭代直接推动行业纯度标准持续抬升;其次,国产铜基新材料品牌正加速追赶,国内头部厂商通过持续加大研发投入,已逐步突破海外技术垄断,向高端市场持续渗透;此外,新型应用领域不断拓展,高纯碱式碳酸铜在特种颜料、电子陶瓷功能性添加剂等场景的落地,持续拓宽行业的市场边界;最后,绿色制造与循环经济成为核心创新方向,采用酸性蚀刻废液生产高纯碱式碳酸铜的工艺路线,完全契合国内资源综合利用的政策导向,江苏智微新材料等本土企业已通过该类工艺实现年处理5万吨工业废液,在降本增效的同时完成绿色工厂认证,这类环保工艺将成为未来3年行业最重要的增长创新方向。
本文主要分析师:Sun Yunmei
孙小姐,具有4年多行业研究经验,专注于化工产业链相关品的研究,包括半导体级、食品级、医药级、化妆品级等化学产品,同时也涉及半导体设备及相关零配件。

 京公网安备 11010802022788号






