


 发帖

 雷达卡



2026年全球高端PCB供应链正加速向高密度化迭代,下游PCB制造企业普遍面临“精细线路良率提升与关键材料自主可控”的双重核心痛点,内层感光线路油墨作为PCB内层线路图形转移的核心光敏材料,直接决定多层板内层电路的线宽线距精度与长期可靠性。据QYResearch最新发布的《全球内层感光线路油墨市场报告2026-2032》测算,2032年全球内层感光线路油墨市场规模将达到2.2亿美元,未来六年复合年增长率为12.7%,其中适配LDI激光直接成像的高端产品市场占比将从2026年的38%提升至2032年的72%。当前全球AI服务器、800G光模块等高端应用的高层数PCB渗透率已突破32%,下游场景对2μm以下精细线路的加工需求持续攀升,内层感光线路油墨的性能迭代节奏直接决定高端PCB产业的升级上限。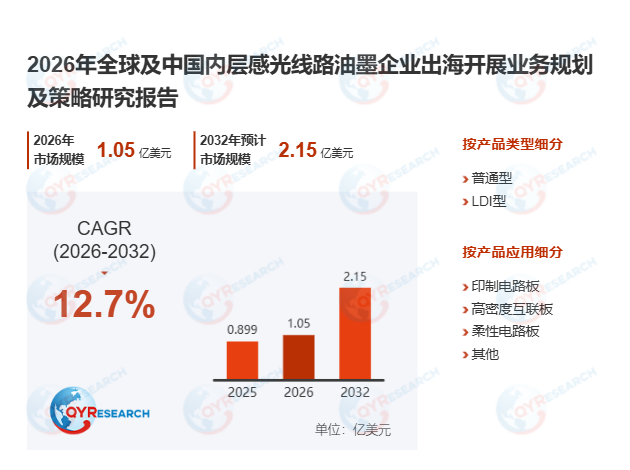
首先,多重产业驱动因素持续释放,支撑内层感光线路油墨市场稳步扩容。全球PCB产业向高密度化、多层化方向演进,服务器、AI算力设备、汽车电子等下游领域对高可靠PCB的需求持续增长,直接带动内层感光线路油墨的市场用量稳步提升。HDI板、IC载板、车载PCB等高端产品对材料解析度、附着力、耐蚀性的要求大幅提高,推动行业产品从普通型向高感度、高解析、低残留的高端版本升级。叠加《中国制造2025》对高端电子材料自主化的明确要求,以及“双碳”目标下低VOC、无害化配方的转型压力,国产PCB材料供应链替代进程持续加速,下游头部PCB厂商降本与稳定供货的诉求进一步增强,2026年上半年国内高端内层感光线路油墨的国产出货量同比增长47%,容大感光等本土企业的产品已在胜宏科技、深南电路等头部PCB厂实现批量稳定供货。
其次,行业发展仍面临多重现实阻碍,短期盈利与技术门槛双重压力凸显。内层感光线路油墨的核心原材料包括感光树脂、光引发剂、颜填料等,上游化工原料价格的周期性波动直接影响产品成本稳定性,叠加高端产品研发投入大、检测与工艺验证周期长,行业整体技术壁垒持续抬升。下游大型PCB厂商对供应商导入极为谨慎,产品全流程验证周期普遍长达12-18个月,产线切换成本较高,新进入企业很难快速切入核心供应链,若产品在针孔、残胶、线宽线距控制等关键指标上出现波动,将直接影响下游PCB的良率表现,进而动摇客户合作信任。当前全球市场已形成高度集中的竞争格局,2025年全球前五大厂商占据约88.0%的市场份额,头部企业凭借长期技术积累与客户绑定优势,进一步压缩了中小厂商的生存空间。
此外,高端场景拓展与技术协同创新将打开长期增长空间。AI服务器、800G高速光模块、新能源汽车毫米波雷达等新兴场景的爆发式增长,带动高层数、高密度PCB需求持续攀升,内层线路制作对高解析感光油墨的依赖度将进一步增强。国内PCB产业链关键材料国产化进程仍在持续深化,具备稳定量产能力、环保配方开发能力与快速客户响应能力的本土企业,将逐步进入更多头部PCB厂的核心供应体系。随着LDI直接成像、自动化涂布等先进工艺的普及,适配高曝光效率、低能耗、低排放的内层感光线路油墨将具备更高附加值,头部油墨企业通过与PCB厂协同开发、绑定高端板材应用、提供配套工艺优化服务,将构建起难以被替代的差异化竞争优势,推动行业整体向高端化、绿色化方向持续演进。
本文主要分析师:Sun Yunmei
孙小姐,具有4年多行业研究经验,专注于化工产业链相关品的研究,包括半导体级、食品级、医药级、化妆品级等化学产品,同时也涉及半导体设备及相关零配件。

 京公网安备 11010802022788号






