


 发帖

 雷达卡



市场概览与增长判断
数据中心液冷快接头是一种用于服务器、机柜及数据中心液冷系统流体回路快速连接与断开的精密流体连接部件,通常由接头主体、阀芯、密封件、锁紧机构及接口结构组成,可在设备安装、维护和模块更换过程中实现冷却液管路的快速插拔,并降低断开时的滴漏风险。该产品主要应用于冷板液冷系统、服务器液冷模组、机柜歧管、CDU冷却液分配单元及相关软管组件,其核心性能包括低压降、高流量、气密性、耐腐蚀性、冷却液兼容性、重复插拔寿命和系统接口兼容性。
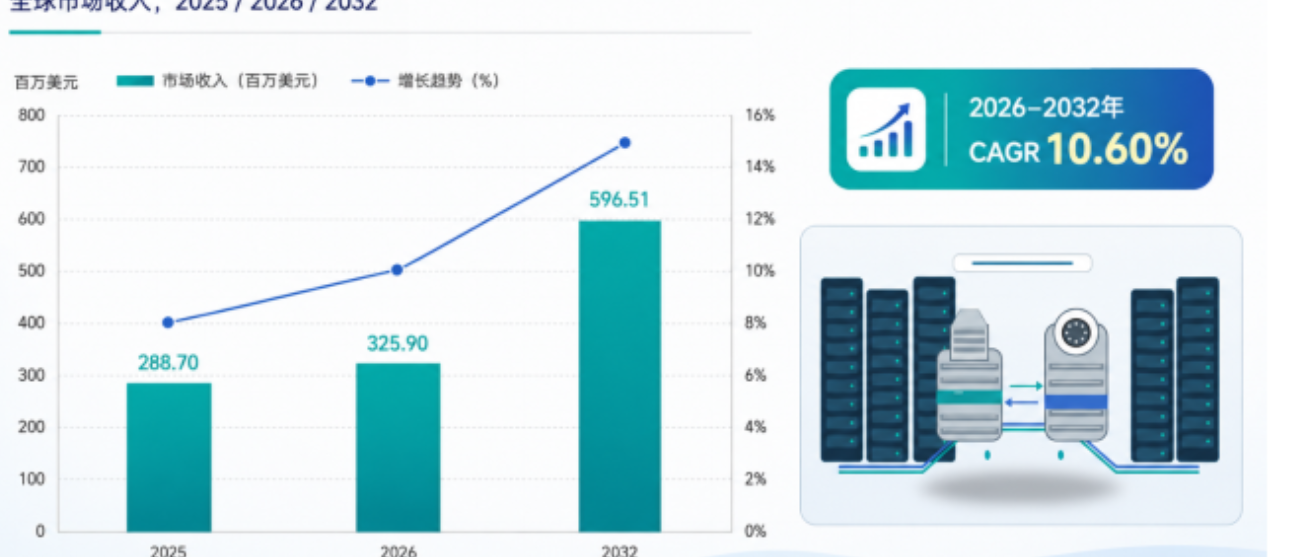
根据中智信投研究网调研统计,全球数据中心液冷快接头市场收入预计由2025年的2.887亿美元增至2026年的3.259亿美元,并于2032年达到5.965亿美元,2026—2032年复合增长率为10.60%。市场扩张的核心并非传统接头产品的自然增长,而是AI服务器向高功率、高密度和机架级液冷架构升级所带来的连接点数量增加、产品规格提升及液冷系统渗透率上升。NVIDIA的GB200 NVL72已采用72个GPU组成的机架级液冷设计,而CPC指出现代高性能数据中心机架功率密度已频繁超过80 kW,传统风冷能力逐渐接近极限。随着直接液冷从少量示范项目转向规模部署,低泄漏、低压降、可带压插拔和快速维护型连接器将成为液冷基础设施中的高增长部件。
02 竞争格局与重点企业
市场竞争呈现“国际流体连接企业占据技术与认证优势、亚洲厂商加快本土化切入”的结构。Danfoss、Stubli、Parker、CEJN、CPC及Gates等企业在精密连接、密封结构、流体控制和全球客户服务方面具有长期积累;与此同时,Fositek、Lotes、AVC、Auras、中航光电、英维克和正北连接等亚洲企业正依托服务器、冷板、CDU及液冷模组配套能力扩大市场参与度。OCP推动的UQD通用快接标准有助于提高不同供应商之间的接口兼容性和多供应商采购可行性,但并未消除产品壁垒,长期气密性、重复插拔寿命、冷却液兼容性、压降控制、洁净装配及客户认证仍决定供应商能否进入核心项目。未来竞争将从单一接头价格转向标准适配、系统协同、交付速度和全球服务能力。
03 产品结构与技术演进
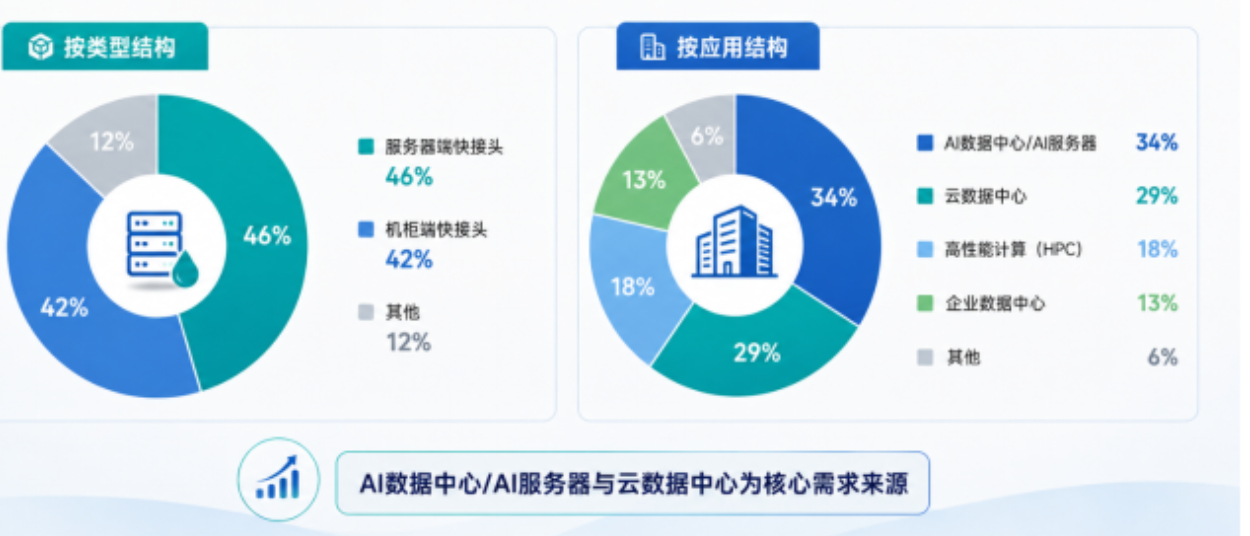
按中智信投研究网调研口径,2025年服务器端快接头约占46%,机柜端快接头约占42%,其他产品约占12%;应用端则以AI数据中心及AI服务器为最大需求来源,占比约34%,云数据中心占29%,HPC、企业数据中心和其他应用分别占18%、13%和6%。服务器端通常需要在计算托盘、冷板支路及机内液路设置更多连接节点,因此具有数量多、空间紧凑、维护频率高等特点;机柜端产品则更强调较大流量、低压降和与歧管、CDU及主液路的匹配。NVIDIA机架级液冷架构已将GPU、CPU、交换芯片及部分互连组件纳入液冷范围,意味着液冷连接需求将从单一冷板接口扩展至服务器、机柜和系统级多层连接网络。
04 未来趋势与商业机会
根据中智信投研究网调研整理,北美、中国、欧洲、日本及韩国和其他地区分别约占全球市场的35%、28%、20%、9%和8%。北美凭借超大规模云服务商、GPU集群及AI基础设施投资保持领先,对高流量、标准化和快速交付型快接头需求较强;中国液冷服务器和智算中心建设加速,为本土连接器、冷板、CDU及液冷模组企业提供供应链替代与联合开发机会;欧洲更关注能源效率、旧数据中心改造及可持续运行;日本和韩国市场则更重视精密制造、长期可靠性和品质认证。IEA预计美国、中国和欧洲仍将是数据中心用电规模最大的区域,美国和中国合计贡献接近2030年前全球数据中心用电增量的80%,与液冷基础设施需求的区域重心基本一致。
05 产业链分析
数据中心液冷快接头产业链上游主要包括不锈钢、铝合金、工程塑料、EPDM/FKM密封材料、弹簧、阀芯和软管等;中游制造环节涵盖精密加工、表面处理、阀体及密封结构设计、洁净装配、流量测试和气密检测;下游则与冷板、Manifold、CDU、服务器液冷模组及数据中心流体回路深度集成。该行业价值并不主要来自材料成本,而来自微小泄漏控制、插拔瞬间的滴液抑制、低压降设计、冷却液长期兼容性和批量一致性。OCP的UQD规范明确提出手动快速连接、防滴漏、带热插接和断开后双端密封等要求,表明标准化正在提升接口通用性,但同时也把竞争重点推向可靠性验证、系统兼容及规模化交付能力。
作者 | 林女士--中智信投研究网分析师主要专注于半导体与电子、能源与电力及自动化与过程控制领域的市场研究与分析工作。她具备扎实的技术理解能力与系统化研究方法,能够从产业链结构、竞争格局及技术发展趋势等多维度开展深入分析,并为客户提供具有前瞻性的行业洞察与决策参考,在电子与工业技术相关研究项目中具有较强的专业支持能力。

 京公网安备 11010802022788号






