


 发帖

 雷达卡



全球PTC加热器产业竞争态势及发展战略分析报告2026年版
围绕PTC加热器的产品定义、技术路线、市场规模、竞争格局、应用结构、区域分布和产业链变化展开研究。本文重点关注PTC加热器在新能源汽车热管理、家用电器、暖通空调、控制柜及商业和工业设备中的需求变化,并分析高压化、模块化、智能控制和区域供应链重构带来的市场机会。2026全球PTC加热器定义
PTC加热器是以正温度系数热敏电阻元件为核心热源,将电能转换为热能并通过空气、金属导热结构或自然及强制对流方式向目标介质传递热量的电加热部件或集成模块。产品通常由PTC热敏陶瓷或PTC电阻元件、电极、导热铝型材或散热翅片、绝缘结构、连接端子及外壳组成;汽车高压产品还可集成功率控制器、传感器、线束、通信接口和冷却液流道。
PTC元件的电阻会随温度升高而显著增加,使加热功率在接近设定温度后自然下降,因而具有自限温、升温速度快、结构紧凑、可靠性较高和便于模块化设计等特点。其核心功能包括乘员舱加热、电池及冷却液预热、空气预热和后加热、设备防冻除湿、控制柜防凝露以及家电热风输出,主要应用于电动汽车和插电式混合动力汽车、空调及暖风设备、干衣机、暖风机、通风系统、通信和电气控制柜、自动售货设备及其他商业和工业设备。Eberspcher、MAHLE和DBK的公开产品资料均显示,PTC技术已覆盖低压和高压车辆加热、空气加热、冷却液调温以及工业控制柜和暖通系统。
行业亮点与市场机会
1. 电动汽车热管理需求推动高价值PTC模块快速增长
随着新能源汽车渗透率持续提升,传统燃油车依靠发动机余热供暖的方式逐渐被替代,PTC加热器成为EV车室内采暖、电池预热及冷却液加热的重要解决方案。400V/800V高电压平台、电动商用车以及低温环境应用的发展,将推动高功率、高集成度车载PTC热管理模块需求持续增长,并提升行业整体产品价值。
2. 高电压化、模块化与智能控制推动产品技术升
PTC加热器正从传统单一发热元件向集成化热管理模块发展。行业企业持续提升PTC陶瓷材料性能、热结构设计、电控系统集成以及通信控制能力,实现更高功率密度、更耗、更精准温度控制和更高可靠性。未来,具备材料、电子控制和系统集成能力的企业将在竞争中占据优势。
3. 全球供应链重构带来区域化生产与产业扩张机会
亚太地区凭借完善的PTC材料、电子元件、金属加工和模块制造供应链,已成为全球主要生产和消费区域。随着欧美新能源汽车产业发展、本地化供应链建设以及工业设备节能需求增加,北美、欧洲及新兴市场将成为PTC加热器企业拓展的重要方向。
全球市场保持稳定增长,销量扩张快于收入增长
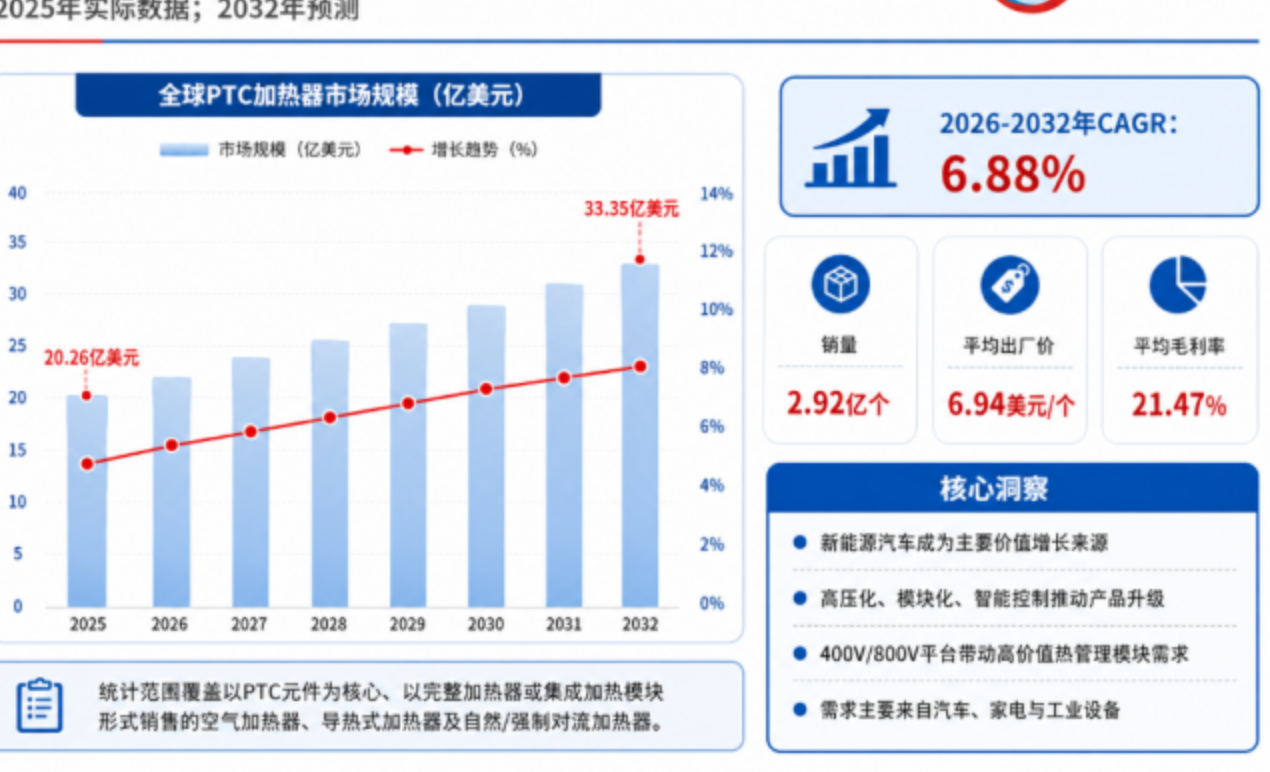
根据中智信投研究网调研统计,2025年全球PTC加热器市场销售额约为20.26亿美元,销量约为2.92亿个,平均出厂价格约为6.94美元/个,行业平均毛利率约为21.47%。2032年全球市场规模预计约为33.35亿美元,2026-2032年期间复合增长率约为6.88%。上述规模主要覆盖以PTC元件为核心、以完整加热器或集成加热模块形式销售的空气加热器、导热式加热器和自然或强制对流加热器。
从需求结构看,新能源汽车已成为市场价值增长的主要来源。2025年汽车应用销售额占全球市场的62.78%,高于家用电器的34.92%。国际能源署统计显示,2025年全球电动汽车销量超过2,000万辆,占全球新车销量约四分之一,为高压PTC空气加热器、冷却液加热器及电池预热模块提供了持续需求基础。
从供给端看,头部厂商的投入重点正在由传统低压空气加热元件转向400V和800V高压模块、功率电子集成、热效率优化、轻量化、通信控制和整车热管理协同。MAHLE公开产品覆盖12V、48V、400V和800V平台,Webasto的车辆高压加热器覆盖5—12kW功率范围,表明市场竞争已由单一发热元件逐步扩展至模块设计、控制策略、安全验证和系统集成。
头部品牌主导的高集中度竞争格局
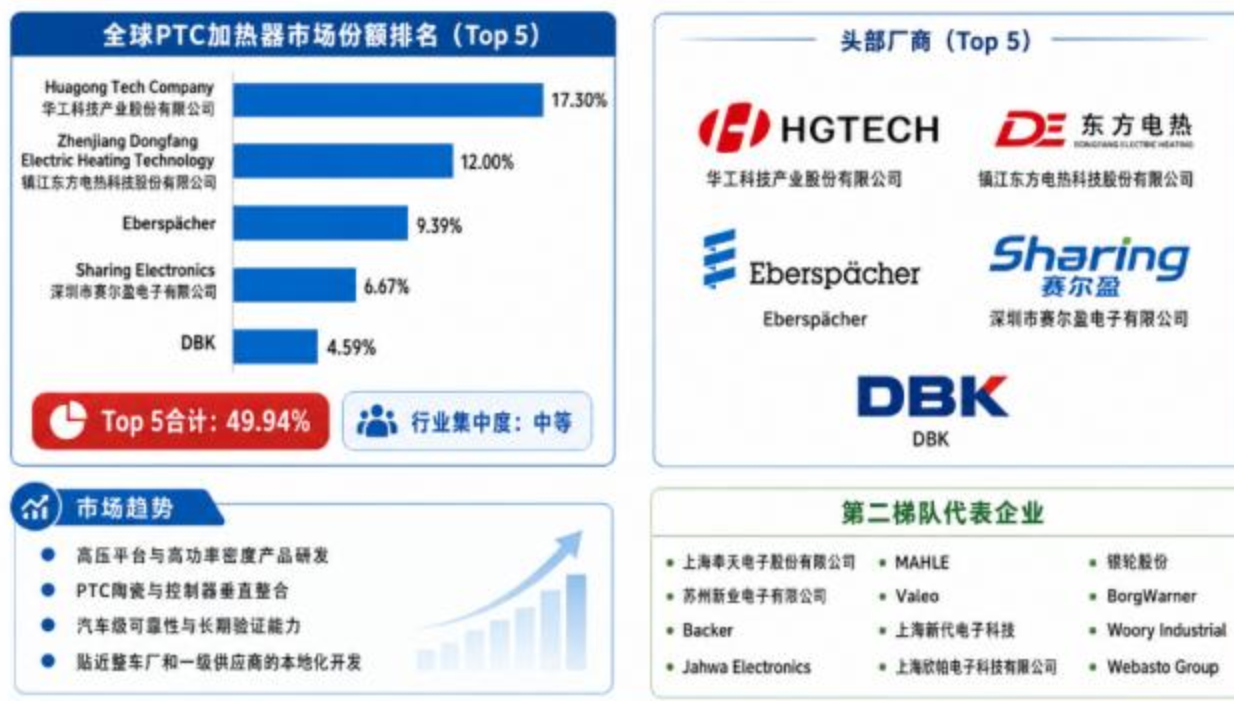
全球PTC加热器市场呈现中等集中度和明显的应用分层特征。根据中智信投研究网调研统计,2025年前五大厂商合计占全球销售额约49.94%。第一梯队主要包括华工科技产业股份有限公司、镇江东方电热科技股份有限公司、Eberspcher、深圳市赛尔盈电子有限公司和DBK,其2025年市场份额分别约为17.30%、12.00%、9.39%、6.67%和4.59%。华工科技和东方电热在中国新能源汽车及家电供应链中具有较强规模优势,Eberspcher在汽车高压加热和热管理系统领域具备较深客户基础,DBK则在工业空气加热、对流加热和定制热管理解决方案方面具有较完整产品组合。
第二梯队包括上海奉天电子股份有限公司、苏州新业电子有限公司、Backer、Jahwa Electronics、MAHLE、Valeo、上海新代电子科技、上海欣帕电子科技有限公司、银轮股份、BorgWarner、Woory Industrial和Webasto Group等。该梯队内部差异较大:部分企业聚焦新能源汽车高压PTC总成和冷却液加热模块,部分企业以家电用PTC元件、热风组件或工业设备加热器为主,另有汽车热管理集团通过系统配套、整车客户认证和全球制造基地形成竞争优势。区域型及专业厂商还包括安徽省宁国市天成电气有限公司、Doowon Electronics、Denso、浙江科博乐、恒美集团、重庆世纪精信机械制造有限公司、STEGO、宜兴市星辰电热器、Mitsubishi Heavy Industries、金龙俊科技、ROTFIL、贝诺和江苏超力。
未来竞争将更多围绕四个方向展开:一是高压平台和高功率密度产品的研发能力;二是PTC陶瓷、控制器及整机模块的垂直整合程度;三是汽车级可靠性、功能安全、电磁兼容和长期耐久验证能力;四是贴近整车厂和一级供应商的本地制造及联合开发能力。传统家电类产品仍将保持较高销量,但价值增长和行业资源将进一步向新能源汽车高压加热模块集中。
产品分类与应用结构
按产品形式划分,市场主要包括PTC空气加热器和PTC导热式及对流式加热器。PTC空气加热器通常采用翅片、风道和风机或外部气流,将热量直接传递给空气,适用于汽车乘员舱、空调风道、通风设备、干衣机、暖风机和工业空气预热。DBK公开产品显示,工业PTC空气加热器可通过模块化翅片结构实现低压降和均匀加热,并覆盖常规交流电压及高压应用
PTC导热式及对流式加热器通过铝型材、金属接触面、冷却液流道或自然对流结构传递热量,主要用于汽车冷却液和电池调温、控制柜防凝露、设备防冻、液体加热及紧凑型工业设备。2025年PTC空气加热器销售额占34.12%;PTC导热式及对流式加热器销售额占65.88%,后者受新能源汽车高价值加热模块需求推动,成为增长较快的产品方向。
按应用划分,2025年电动汽车、家用电器、商业和工业设备及其他应用的销售额占比分别约为62.78%、34.92%、1.48%和0.81%。家用电器贡献了大量标准化、小型化产品销量,而汽车产品具有更高单件价值和更严格的认证要求。未来增量主要来自新能源汽车乘员舱加热、电池低温预热、热泵系统辅助加热和商用电动车分区供暖;家电市场则主要由能效提升、智能温控和产品小型化推动。
区域格局与市场机会
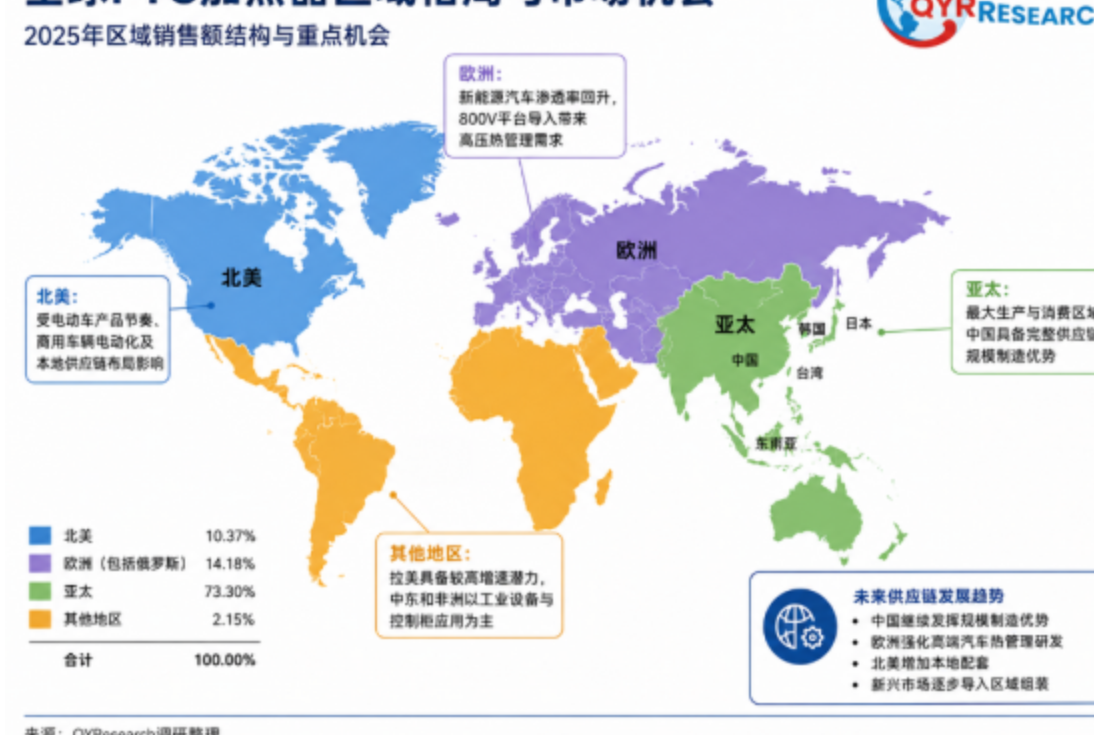
亚太地区是全球最大的PTC加热器生产和消费区域。2025年亚太市场销售额占全球市场的73.30%,主要受中国新能源汽车、家用空调、暖风设备和家电制造产业集群推动。中国同时拥有PTC陶瓷、铝型材、电子控制器、线束连接器及模块总装等较完整的供应链,形成了较强的规模制造和成本控制能力。日本和韩国企业则在汽车电子、热管理系统、材料一致性及长期可靠性方面保持技术积累。
2025年欧洲和北美市场分别占全球市场的14.18%和10.37%。欧洲新能源汽车渗透率回升、整车碳排放要求及800V平台导入,为高压PTC加热和热泵辅助加热带来需求;北美市场则受到电动车产品节奏、商用车辆电动化及本地供应链布局影响。国际能源署数据显示,2025年欧洲电动汽车销量超过420万辆,同比增长30%以上,进一步强化了欧洲高压热管理部件的需求基础。

拉丁美洲当前市场规模较小,但随着巴西、墨西哥等地区电动车销量上升及中国整车企业推进本地化生产,该区域有望形成较高增速。中东和非洲市场主要集中于工业设备、通信控制柜、特殊车辆和高温环境下的精密温控应用,整体基数较低。未来区域供应链将呈现中国继续发挥规模制造优势、欧洲强化高端汽车热管理研发、北美增加本地配套以及新兴市场逐步导入区域组装的格局。
产业链分析
PTC加热器上游主要包括PTC热敏陶瓷粉体和芯片、电极及金属化材料、铝型材和散热翅片、铜材、不锈钢、绝缘膜、硅胶、工程塑料、温度传感器、功率半导体、PCB、连接器和线束;核心生产设备包括陶瓷配料与成型设备、烧结炉、电极印刷和金属化设备、阻值分选设备、铝材挤压或冲压设备、压装和钎焊设备、自动装配线以及电气安全、热性能、耐久和环境可靠性测试系统。中游企业完成PTC元件选型、热结构设计、控制器开发、模块组装和系统验证,并向整车厂、汽车一级供应商、家电厂商、暖通设备企业和工业设备制造商供货。下游主要覆盖电动汽车、插电式混合动力汽车、家用空调、暖风机、干衣机、通风及热回收设备、控制柜、通信设备、轨道交通、工程机械和自动化设备。
行业关键壁垒集中在PTC材料配方及居里温度控制、电阻—温度曲线一致性、热传导结构、绝缘和耐压设计、冲击电流控制、功率电子集成、汽车级耐久验证以及客户定制开发。标准化家电和工业小型产品的单条自动化装配线年产能力通常可达到百万级至千万级,而高压汽车PTC模块因控制器集成、密封、耐压和全检要求较高,单条生产线通常以数十万套至百万套级年产能力配置,具体水平取决于功率、结构复杂度和自动化程度。产业价值量主要集中在高性能PTC陶瓷、高压控制模块、热结构设计、软件控制和汽车级验证环节;2025年行业平均毛利率约为21.47%,具备核心材料、控制器及模块协同能力的企业通常具有更强盈利稳定性。
政策环境、行业壁垒与未来展望
各国新能源汽车产业政策、车辆能效和碳排放法规、电气安全要求、家电能效标准及工业设备认证体系共同影响PTC加热器需求。汽车类产品需要满足高压电气安全、绝缘、耐压、电磁兼容、热循环、振动、湿热、盐雾和整车寿命要求,认证周期和客户验证周期明显长于普通家电产品。行业还面临PTC陶瓷一致性、功率半导体和电子元件价格波动、汽车客户降本压力、区域贸易政策变化及热泵、厚膜加热器等替代技术竞争。高压产品对资金投入、自动化设备、洁净装配、测试覆盖率和质量追溯体系要求较高,新进入者较难仅依靠低价快速获取核心整车项目。
未来几年,PTC加热器将继续向高电压、高功率密度、低冲击电流、轻量化、薄型化和智能控制方向发展。新能源汽车仍是最主要的价值增长来源,尤其是800V车型、商用电动车、电池预热和热泵辅助加热系统。与此同时,控制柜、通信设备、储能系统、轨道交通和高效通风设备对防凝露、低温启动和精准温控的需求也将扩大。竞争格局将从单一加热元件供应逐步转向“PTC材料—功率控制—热管理模块—系统验证”的综合能力竞争

 京公网安备 11010802022788号






