


 发帖

 雷达卡



核级紧固件作为核能装备的核心连接部件,是保障反应堆压力容器、蒸汽发生器等关键设备长期稳定运行的“工业安全锁”。当前全球核电产业正处于规模化扩容与技术迭代的叠加周期,核级紧固件作为核电供应链中技术壁垒最高的细分赛道之一,正迎来需求端的结构性爆发。对于国内制造企业而言,如何突破材料提纯、工艺精准控制等核心瓶颈,抓住第四代核电商业化的市场窗口,已经成为行业竞争的核心命题。据2026年7月中国核能行业协会发布的《核级紧固件产业发展白皮书》显示,国内核级紧固件国产化率已从2020年的37%提升至2026年的62%,但高端特种产品仍存在约25%的进口依赖缺口。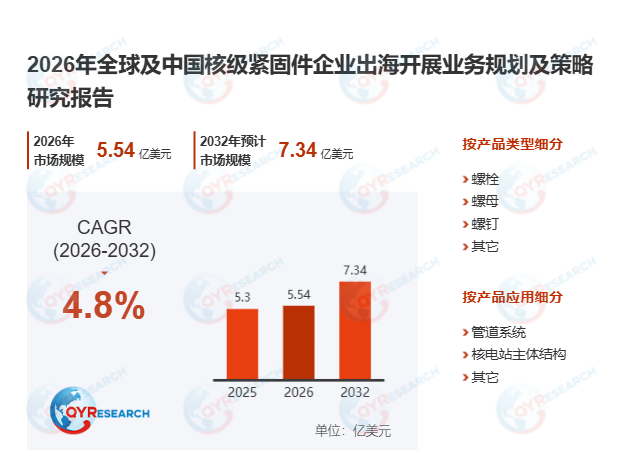
首先,全球核级紧固件市场规模保持稳健扩张,区域增长动力持续向亚太转移。根据QYResearch最新调研数据,2025年全球核级紧固件产能约3.4万吨,实际产量约2.5万吨,全球市场平均价格约为每吨2.1万美元,行业整体毛利率区间达28%-60%;预计2032年全球核级紧固件市场规模将达到7.34亿美元,2025-2032年复合年增长率为4.80%。当前北美仍是全球最大的核级紧固件生产区域,但亚太地区已成为核心增长引擎:中国以21台在建核电机组领跑全球增量市场,印度市场核级紧固件需求年增速更是达到7.2%,显著高于全球平均水平。2026年6月落幕的第十六届上海紧固件专业展上,核级紧固件专区的专业观众人次同比增长127%,其中河北众燚核电等企业带来的四代核电专用紧固件产品,现场达成意向订单金额超2.3亿元,印证了高端市场的旺盛需求。全球核级紧固件市场集中度处于稳步提升阶段,2025年全球前五大厂商Peikko、STANLEY Engineered Fastening、Cooper Turner Beck、Hwasung Fastners、T&T Enterprises合计占据约33.92%的市场份额,尚未形成绝对垄断格局,为具备技术突破能力的后发企业留下了市场空间。
其次,核级紧固件技术体系正围绕第四代核电需求实现全链条升级。为匹配高温气冷堆、钠冷快堆等四代堆型600℃以上的极端运行工况,行业材料研发正朝着超高温耐受、强辐照抵抗方向快速突破,镍基合金、高性能钛合金的应用占比持续提升。制造端已全面融合智能制造与数字化监控技术,实现从精密成形到可控热处理的全工艺链精准调控,日本金属材料研究所2026年2月的测试数据显示,采用新型耐辐照表面涂层的核级紧固件,在模拟堆内环境中的服役寿命可达到传统产品的2.3倍。与此同时,产业竞争模式已从单一产品供应,加速向涵盖结构优化设计、在役健康监测、剩余寿命评估及更换决策支持的全生命周期服务转型,头部企业的服务类营收占比已从2022年的11%提升至2026年的27%。
此外,核级紧固件行业的高壁垒属性持续强化,构建起多层级的准入护城河。在资质层面,企业需建立符合HAF003法规要求的核质保体系,通过ISO 19443核安全文化认证,最终获得国家核安全局颁发的民用核安全设备制造许可证,从启动认证流程到拿到供货资格通常需要3-5年时间;在技术层面,产品需满足40-60年设计寿命内的极端工况要求,材料提纯必须采用真空感应熔炼加电渣重熔的VIM+ESR双联工艺,加工环节需掌握精密冷镦、螺纹滚压、-196℃深冷处理等核心技术,全链条的技术能力构成了难以逾越的护城河;在资金与人才层面,单条核级紧固件智能化产线的固定资产投入超1.2亿元,既精通特种材料研发又熟悉核安全体系的复合型人才培养周期长达5-8年,进一步抬高了行业准入门槛。当前行业发展仍面临多重现实挑战:一方面美国ASME标准与欧盟RCC-M标准的割裂趋势加剧,跨国企业的认证成本同比上升40%;另一方面镍基合金等特种原材料价格受国际大宗商品波动影响较大,下游核电项目采购价格相对刚性,进一步压缩了中小生产企业的利润空间。

 京公网安备 11010802022788号






