


 发帖

 雷达卡



全球数据中心水处理设备市场调研分析及前景规划建议报告2026年版
市场概览与增长判断数据中心水处理设备是指用于数据中心冷却及辅助设施水系统,对原水、循环冷却水、补充水、排放废水和回用水进行净化、调质、监测、处理与资源化利用的成套设备及系统,主要包括过滤与软化装置、超滤与反渗透系统、离子交换设备、加药与杀菌系统、旁流水处理设备、在线水质监测装置、废水处理设备以及水回用与高回收率系统。其核心作用是保障冷却系统稳定运行,控制结垢、腐蚀和微生物污染,维持规定水质,降低取水量与排水量,并提升数据中心的用水效率、运行可靠性和环境合规水平。
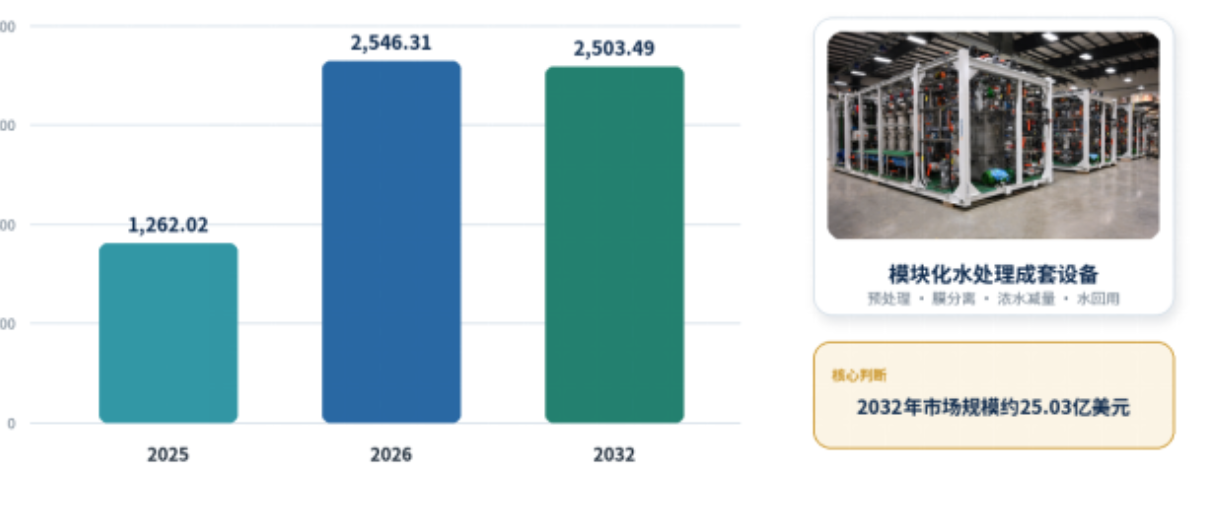
根据中智信投研究网调研统计,全球数据中心水处理设备市场规模预计由2025年的12.62亿美元快速上升至2026年的25.46亿美元,反映AI算力基础设施集中建设、单机柜功率密度提升以及冷却系统用水管理需求释放。按照现有研究数据,2032年市场规模约为25.03亿美元,整体维持在较高水平。市场价值将更多来自高可靠预处理、膜分离、浓水减量、水回用以及模块化成套设备,而非单纯依靠传统水处理设备数量增长。由于2026年与2032年数据呈现轻微回落,本图未额外标注CAGR,最终增长率应以完整报告统一核算口径为准。
02 竞争格局与重点企业
全球数据中心水处理设备市场形成了综合水务管理、化学品与数字监测、高回收率及水回用系统三类主要竞争力量。Veolia、Ecolab和Xylem在全球项目覆盖、流体管理及综合服务方面具有较强基础;Solenis、Veralto和Kurita在水处理化学品、在线监测、加药控制及水质管理方面具备专业优势;Saltworks、Aquatech、Gradiant、Lenntech和IDE Technologies则重点布局膜分离、浓水处理、高回收率和水资源循环利用。未来竞争将从单体设备性能逐步转向系统集成能力、全生命周期服务、数字化监测以及跨区域项目交付能力,图中企业为代表性厂商,排名不分先后。
03 产品结构与技术演进
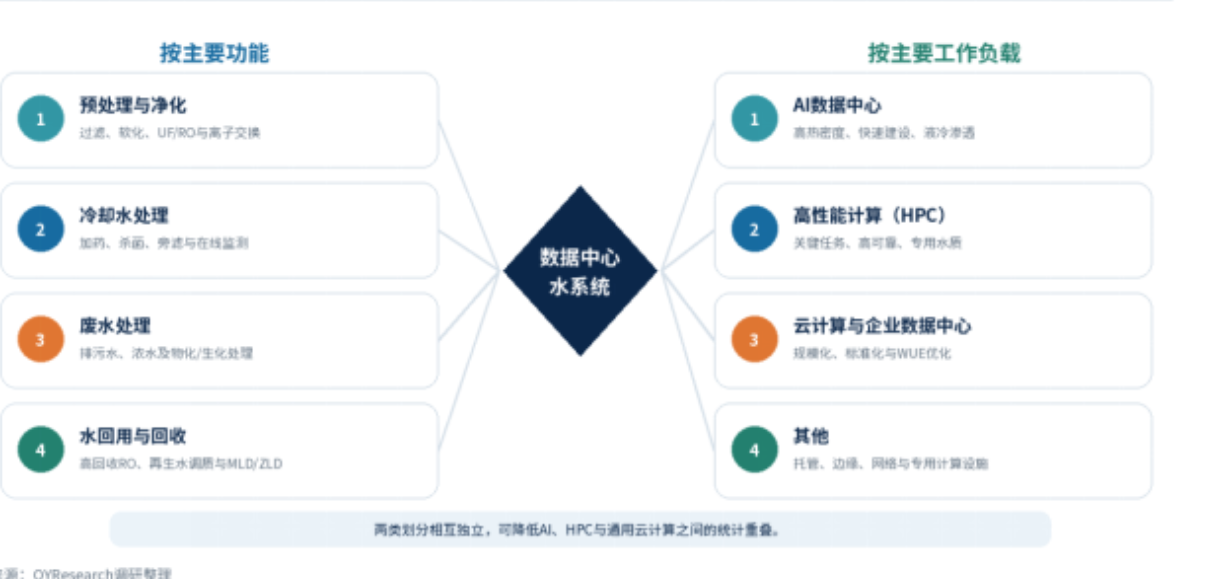
数据中心水处理设备可按主要功能划分为预处理与净化、冷却水处理、废水处理以及水回用与回收四类。预处理与净化设备负责控制悬浮物、硬度、盐分及有机污染物;冷却水处理系统侧重加药、杀菌、旁滤和在线监测;废水处理设备主要处理冷却塔排污水、反渗透浓水及其他生产废水;水回用与回收系统则通过高回收率反渗透、再生水调质及MLD/ZLD等技术降低新水消耗。按工作负载划分,AI数据中心和高性能计算设施对高热密度冷却、连续运行及水质稳定性要求更高,云计算与企业数据中心则更加关注标准化部署、运营成本和WUE优化。产品功能分类与应用分类相互独立,不宜直接视为市场份额关系。
04 未来趋势与商业机会
全球市场需求由算力基础设施扩张、水资源条件、排放监管以及冷却技术路线共同决定。北美在AI和云计算数据中心建设方面保持领先,对再生水利用、模块化系统和园区级水管理方案的需求较强;欧洲受到严格排放规定和可持续发展目标推动,更重视闭环冷却及低排放解决方案;中国市场受大型算力集群、云计算基地和本地设备供应体系扩张带动,具备较快的项目增长潜力;日本与韩国对系统可靠性、精密水质控制和紧凑型设备要求较高;中东及其他亚太地区则因水资源约束,对海水淡化、浓水减量和高回收率水系统存在明显需求。区域机会不能仅以新增数据中心容量衡量,还应综合考察取水成本、排放标准和水回用目标。
05 产业链分析

数据中心水处理设备产业链由核心部件、设备制造、系统集成、项目交付和运营服务五个主要环节组成。上游核心部件包括膜材料、树脂、泵阀、仪表、传感器及水处理化学品;设备制造环节涵盖过滤软化、RO/UF、杀菌消毒以及浓缩减量设备;系统集成商负责水量平衡设计、撬装系统、自动化控制及调试验证;项目交付通常由设计顾问、MEP/EPC企业、总承包商和数据中心工程团队共同完成;运营阶段则持续产生耗材更换、药剂供应、数字监测、维护及系统升级需求。行业利润和客户黏性正逐渐向系统设计、自动控制、调试验证、水回收优化及长期运维服务等高附加值环节集中。

 京公网安备 11010802022788号






