


 发帖

 雷达卡



橡胶用酚醛树脂市场发展格局与投资规划趋势报告2026年版
围绕橡胶用酚醛树脂的产品定义、功能体系、市场规模、竞争格局、应用结构、区域市场和产业链演进展开研究。本文重点关注轮胎与橡胶制品对增粘、补强、粘合和硫化功能材料的需求变化,以及低游离单体、生物基改性与本地化供应带来的产业机会。产品定义与核心价值
橡胶用酚醛树脂是一类以酚类化合物与醛类或其他交联单体缩合制得,并针对橡胶配混体系进行结构设计和性能改性的功能性树脂。其核心作用并非作为橡胶主体材料,而是在混炼、成型和硫化过程中调节胶料的界面黏结、刚性网络和交联行为,从而提高未硫化胶的成型黏性,以及硫化胶的硬度、模量、耐热性、尺寸稳定性和骨架材料粘合性能。
行业规模
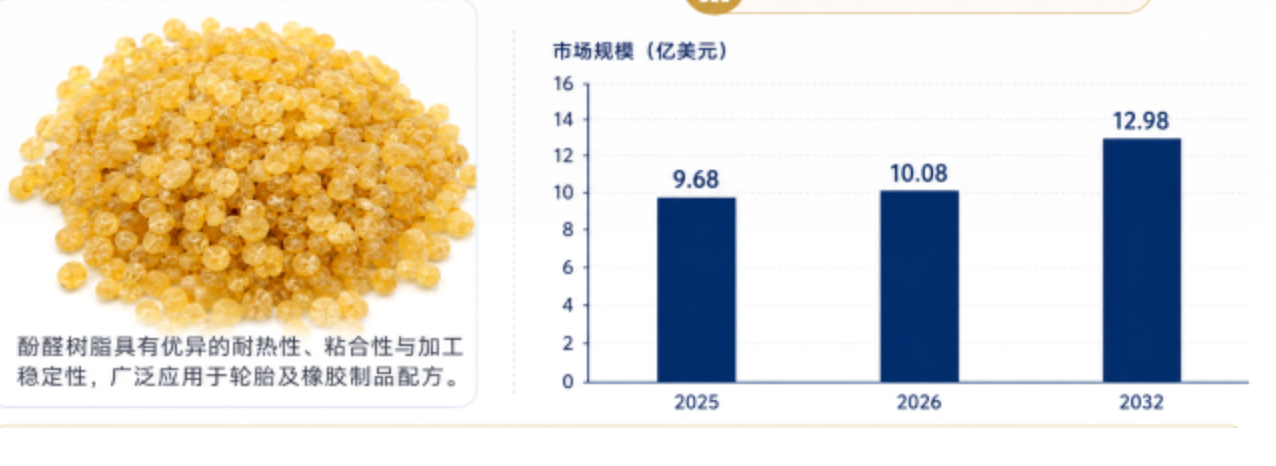
根据中智信投研究网调研,2025年全球橡胶用酚醛树脂市场规模约为9.68亿美元,到2032年将达到约12.98亿美元,2026–2032年期间复合增长率约为4.30%。从需求结构看,轮胎高性能化、橡胶制品对耐热和粘合可靠性的提升,以及传统配方向低游离单体、低气味和更可持续原料体系升级,是市场稳定增长的主要驱动力;从供给端看,头部厂商持续围绕功能化改性、低游离酚/甲醛、生物基原料替代和区域化供应能力进行投入。整体来看,行业处于成熟市场中的结构性升级阶段,未来增量主要来自高性能轮胎配方、绿色粘合体系、亚洲新增产能以及对高一致性专用牌号的替代升级。
图. 橡胶用酚醛树脂全球市场规模与增长趋势
来源:中智信投研究网化工与材料研究中心。行业处于不断变动之中,最新数据请联系中智信投研究网
竞争格局
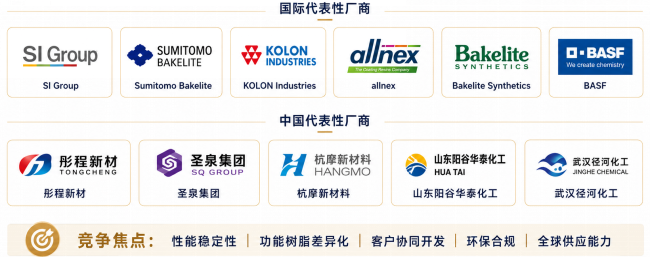
全球橡胶用酚醛树脂市场呈现国际专业化厂商与中国本土企业并行竞争的格局,整体集中度处于中等水平。
SI Group、Sumitomo Bakelite、KOLON Industries、allnex、Bakelite Synthetics及BASF等企业凭借长期配方积累、产品系列完整度、全球轮胎客户认证及跨区域供应能力,在高性能和高附加值产品领域保持较强竞争优势;彤程新材、圣泉集团、杭摩新材料、山东阳谷华泰化工等中国企业依托国内庞大的轮胎与橡胶制品产业链,在规模化生产、本地化服务和成本效率方面加快提升市场地位。当前竞争已从传统的产能与价格竞争逐步转向产品性能稳定性、功能树脂差异化、客户配方协同、环保指标及全球供应能力竞争。随着大型轮胎企业对原材料一致性、低挥发、低游离酚及长期供应安全要求提高,具有持续研发能力、稳定量产能力和核心客户认证基础的厂商将更容易扩大市场份额,行业竞争格局预计进一步向综合能力较强的企业集中。
产品类型与应用结构
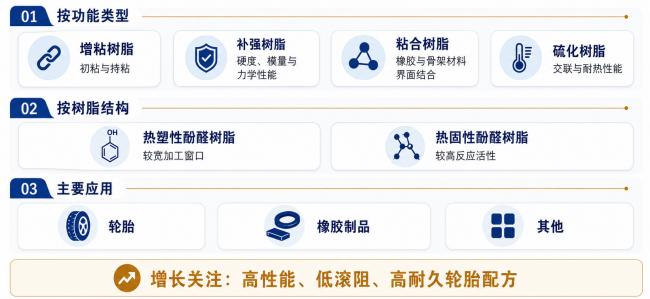
橡胶用酚醛树脂按功能类型可分为增粘树脂、补强树脂、粘合树脂和硫化树脂:增粘树脂强调胶料加工过程中的初粘与持粘;补强树脂侧重提高硬度、模量和综合力学性能;粘合树脂主要服务于橡胶与钢丝帘线、纤维等骨架材料的界面结合;硫化树脂用于特定橡胶体系的交联和耐热性能提升。
按树脂结构可分为热塑性酚醛树脂和热固性酚醛树脂,不同结构在反应活性、加工窗口和最终性能方面存在明显差异。下游应用以轮胎为核心,同时广泛覆盖输送带、胶管、密封件、减震制品等橡胶制品。随着轮胎向高性能、低滚阻、高耐久和复杂工况方向升级,具有特定增粘、补强和粘合性能的功能化酚醛树脂需求将更加突出,产品竞争也将更多围绕配方适配性、性能稳定性和差异化改性能力展开。
区域格局与市场机会
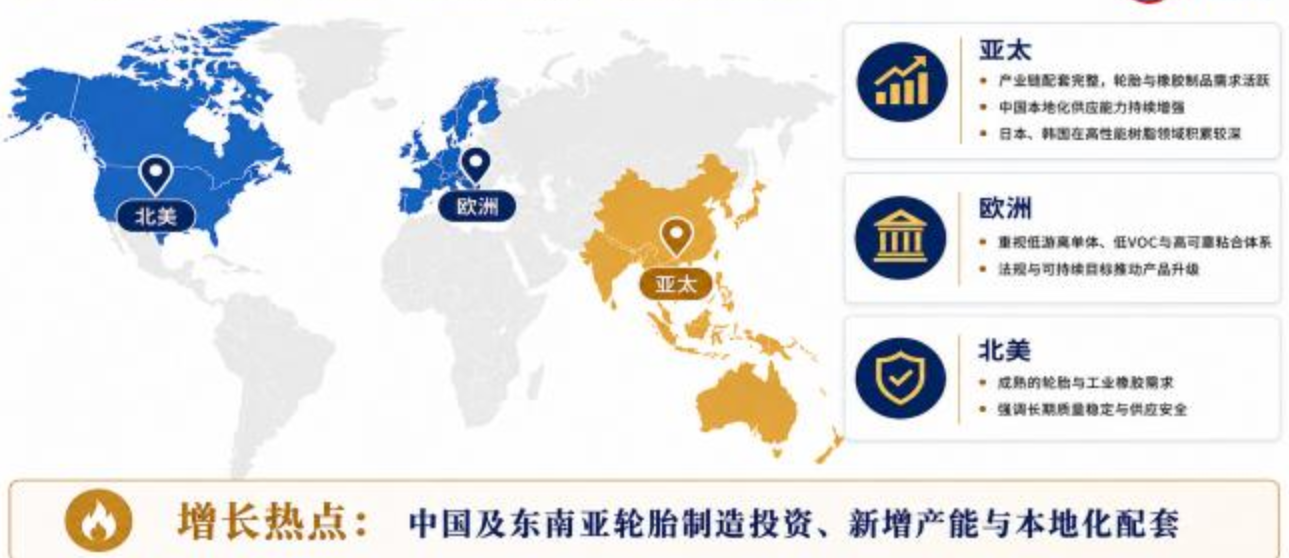
全球橡胶用酚醛树脂的生产与消费主要集中在北美、欧洲和亚太地区,其中亚太已形成最活跃的轮胎、橡胶制品和橡胶化学品产业集群。
中国既拥有大型轮胎和工业橡胶制造基础,也形成了较完整的酚醛树脂与橡胶助剂供应链,本土企业在成本、响应速度和客户联合开发方面的竞争力持续增强;日本、韩国在高性能树脂、精细配方与长期质量稳定性方面具有较深积累。欧洲市场更强调环保法规、低游离单体和高可靠粘合体系,北美则保持成熟的轮胎与工业橡胶需求。随着轮胎制造投资向亚洲特别是中国及东南亚延伸,原料本地化、区域库存、快速认证和技术服务将成为供应商获取新增订单的重要能力。
产业链分析
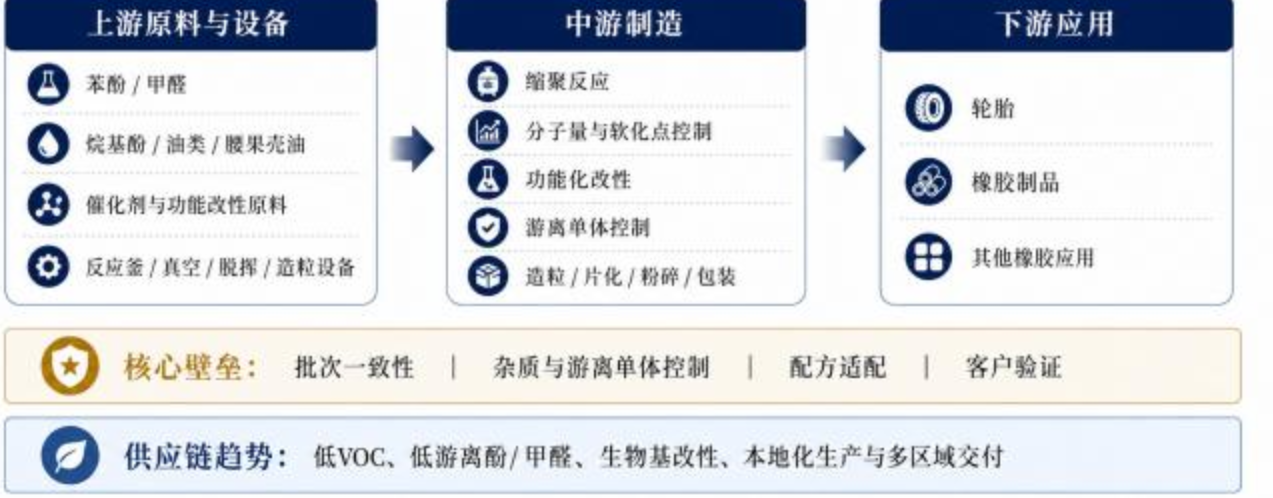
橡胶用酚醛树脂上游主要包括苯酚、甲醛、烷基酚、催化剂、油类、腰果壳油及其他功能改性原料,核心生产设备涉及聚合反应釜、冷凝与真空系统、蒸馏/脱挥设备、过滤、造粒或片化、粉碎和包装系统。
中游企业通过缩聚反应、分子量与软化点控制、烷基酚或油类等改性、游离单体控制以及形态加工,形成适配不同橡胶体系的专用牌号;质量稳定性、杂质控制、批次一致性和应用配方支持是关键能力。下游主要包括轮胎、橡胶制品及其他橡胶应用。行业价值量更多集中在功能化分子设计、稳定制造、客户认证和配方服务,而非单纯原料成本。未来供应链将进一步向低VOC、低游离酚/甲醛、生物基改性、本地化生产和多区域交付发展,客户也将更重视全生命周期稳定供货与技术协同。
发展壁垒与前景
橡胶用酚醛树脂属于配方型精细化工材料,生产和应用需要持续满足化学品管理、职业健康、VOC与游离单体控制等要求。欧洲REACH等法规体系以及轮胎企业自身的可持续材料目标,正在提高客户对低游离酚、低游离甲醛、低气味和更安全粘合体系的关注。行业壁垒主要体现在酚醛缩聚与改性工艺、批次稳定性、在不同橡胶体系中的相容性、长期粘性与粘合耐久性,以及轮胎客户较长的验证周期。与此同时,苯酚、甲醛和改性原料价格波动、不同区域环保合规成本差异、同类材料的替代竞争,也构成企业经营和扩产决策中的主要不确定性。
未来几年,市场增长将更多来自结构升级而非单纯数量扩张。低游离单体、低VOC、生物基或可再生原料改性、对传统高关注物质的替代,以及兼顾滚阻、耐久性和界面粘合的高性能配方将成为主要技术方向。轮胎企业对全球一致性供应和区域化服务的双重要求将推动头部树脂企业继续优化全球产能布局,同时也为中国本土企业通过产品认证、功能化牌号开发和海外供应链建设扩大市场提供机会。整体竞争将逐步从“成本+通用牌号”转向“配方性能+合规+稳定供应+技术服务”的综合能力。数据来源说明: 本文部分数据及行业分析引用自中智信投研究网(恒州博智)发布的行业研究报告。调研范围覆盖全球地区(美国、日本、韩国、德国、印度、瑞士、葡萄牙、加拿大、印尼、越南)通过对产业链、市场规模、竞争格局、技术趋势及下游需求等维度进行系统分析,长期为电子半导体、新能源、先进材料等产业链提供深度研究服务

 京公网安备 11010802022788号






