


 发帖

 雷达卡



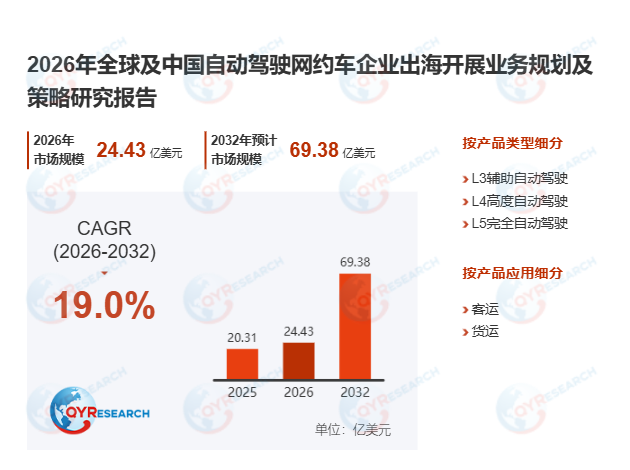
据2026年6月路亿市场策略发布的行业报告,预计2032年全球自动驾驶网约车市场规模将达到73亿美元,未来数年复合增长率达20.00%,2026年二季度国内头部企业小马智行Robotaxi业务收入同比增长691.2%,全年营收目标较2025年实现3.5倍以上增长,行业商业化进程正进入加速通道。 首先,行业技术迭代与商业化落地同步推进。全球自动驾驶网约车正处于从L2/L3辅助驾驶向L4级完全无人驾驶的关键过渡阶段,感知算法、激光雷达硬件与AI决策系统持续优化,车辆运行安全性与场景适配性显著提升。头部企业通过大规模真实道路测试积累海量场景数据,2026年上半年国内20个试点城市已建成智慧道路4060公里,智能路侧单元部署量突破11万套,车路协同基础设施的完善进一步降低自动驾驶网约车的落地门槛。
国内出行平台如祺出行2026年上半年技术服务收入首次突破1亿元,同比增长274.4%,通过与自动驾驶技术企业的共建车队模式,快速将Robotaxi车队规模扩至600辆,验证了“技术方+运营方”协同落地的可行性路径。 其次,自动驾驶网约车行业正迎来多重结构性发展机遇。其一,人力成本占比超60%的传统网约车运营模式下,自动驾驶网约车可通过24小时不间断运营提升车辆利用率,长期来看单位里程运营成本可降低40%以上,为平台与用户创造双重价值;其二,自动驾驶网约车可深度接入城市智慧交通体系,依托车路云一体化架构优化路网通行效率,据2025年国内智能网联试点数据,部署自动驾驶网约车的核心区域交通拥堵率可下降18%,交通事故率降低32%,助力城市向绿色智能交通体系转型;其三,产业链上下游协同效应持续释放,上游传感器、车载芯片、云计算产业需求持续扩容,下游衍生出无人车运维、数据标注、场景运营等新型业态,形成覆盖万亿级出行市场的完整产业生态。
此外,行业规模化落地仍面临多重现实阻碍与核心壁垒。政策层面,全球范围内自动驾驶网约车的事故责任界定、数据隐私监管、跨区域通行标准尚未完全统一,不同地区的合规差异推高了企业跨区域运营成本;技术层面,极端天气、非结构化道路等长尾场景的感知决策可靠性仍待提升,公众对无人驾驶的安全信任度仍需培育;市场层面,全栈技术研发、车队规模化部署、基础设施配套均需大额资金投入,2025年全球自动驾驶网约车前五大厂商市场份额占比约29%,头部企业依托全栈技术积累、海量场景数据与平台生态优势构建起高竞争壁垒,行业集中度将持续提升。 整体来看,2026年自动驾驶网约车行业正从单点技术测试转向体系化商业运营,头部企业通过技术迭代、场景拓展与生态协同,持续推动Robotaxi从试点示范走向大规模商用,未来3-5年将成为全球智能出行产业格局重塑的关键周期。

 京公网安备 11010802022788号






