


 发帖

 雷达卡



全球半导体设备后市场发展深度分析与投资前景建议报告2026年版
Ferrotec近期推进北京半导体设备零部件精密洗净项目;与此同时,UCT、KoMiCo、世禾科技、WONIK QnC及Frontken披露的2026年半年报或最新季度经营数据均显示,精密洗净、涂层及表面处理业务需求总体保持较强韧性。随着先进制程持续扩产、晶圆厂产能利用率回升,半导体设备后市场正成为产业链中值得持续关注的结构性增长环节。8月17日,Ferrotec进一步披露北京设备零部件精密洗净新设子公司的外部投资方。该项目面向制造设备零部件的精密洗净与再生,规划洗净业务投资约3亿元人民币,建筑面积约1.33万平方米,预计2027年6月开始运营。公司8月14日最新业绩资料同时指出,中国半导体及FPD工厂利用率提升,正在带动设备零部件洗净服务保持良好销售表现。
将这一项目与全球主要精密洗净企业2026年的最新经营表现结合来看,行业趋势已经更加清晰:半导体设备零部件精密洗净正由传统Maintenance Service,逐步演变为兼具高技术壁垒、重复收入属性和全球Near-Fab服务网络特征的专业化设备后市场。
事件意义
半导体设备零部件精密洗净不同于晶圆清洗设备,其服务对象主要是Etch、CVD、PVD、ALD、Diffusion及Ion Implant等设备运行后拆卸下来的Chamber Parts。通过De-coating、Precision Cleaning、污染控制、表面恢复以及必要的Coating,使高价值零部件恢复至可重新进入Process Chamber的使用标准。
这一业务天然具有Installed Base属性。设备进入晶圆厂并持续生产后,Chamber内部零部件会长期受到Plasma、腐蚀性Process Gas及沉积副产物影响,需要按照Preventive Maintenance周期定期拆卸处理。因此,精密洗净需求不仅取决于当年新增设备数量,还受到存量设备规模、Fab利用率、PM周期以及单台设备可洗净零部件数量共同影响。
UCT最新数据提供了直接验证。2026年第二季度,公司Services收入达到7,220万美元,上半年累计1.402亿美元,高于上年同期的1.255亿美元。UCT的Services并非普通工业维修,而是明确覆盖Tool Chamber Parts Cleaning、Coating及Micro-contamination Analytical Services,说明精密洗净已逐步发展为综合性的Chamber Lifecycle Service。
Ferrotec则从产能利用率角度进一步验证了这一逻辑。公司最新季度资料明确指出,中国半导体及FPD工厂利用率提升正在拉动Parts Cleaning销售。换言之,精密洗净具有明显的“设备存量×开机时间”乘数效应:当晶圆厂产能利用率提高时,零部件污染、拆卸、清洗和再生频率也会同步上升。
产业影响
全球同行2026年的经营表现正在形成进一步交叉验证。中国台湾世禾科技上半年营收达到16.72亿新台币,同比增长19.4%,净利润同比增长46.5%;其核心业务即半导体及光电设备零部件精密清洗与再生。第二季度经营表现进一步处于历史较高水平,显示先进制程相关洗净需求仍具较强增长动能。
马来西亚Frontken也呈现类似趋势。公司2026年上半年收入达到3.767亿林吉特,同比增长约30%,其中中国台湾为最大收入区域。公司在最新披露中指出,中国台湾半导体业务量增长主要来自更高需求和强劲客户订单。Frontken的半导体服务覆盖Precision Cleaning、Thermal Spray、Plating、Conversion Coating以及Machining & Grinding,表明高端设备后市场已由单一Cleaning向完整Surface Engineering延伸。
韩国企业也在持续扩大全球布局。KoMiCo于8月14日提交2026年半年报告,公司由半导体设备零部件Cleaning & Coating业务起家,并持续建设韩国、美国、中国大陆、中国台湾、新加坡及欧洲服务网络;2026年进一步布局捷克,以覆盖欧洲新增半导体制造需求。
WONIK QnC则体现了“材料+后市场服务”的平台化模式。公司业务同时覆盖Quartz、Ceramics以及Cleaning & Coating,2026年上半年集团收入约5,281亿韩元,同比增长约14%。由于Quartz仍是其重要业务,因此集团收入增速不能简单等同于洗净业务增速,但Cleaning & Coating已成为其半导体材料与零部件平台的重要组成部分。
这些公司的共同变化表明,精密洗净的业务边界正由Cleaning向Cleaning + Coating + Repair + Surface Treatment + Contamination Analysis延伸。对于高价值Chamber Parts而言,客户购买的并非一次性的“清洗动作”,而是零部件在多个使用周期内持续维持Particle Performance、表面状态和Process Stability的能力。
竞争与趋势
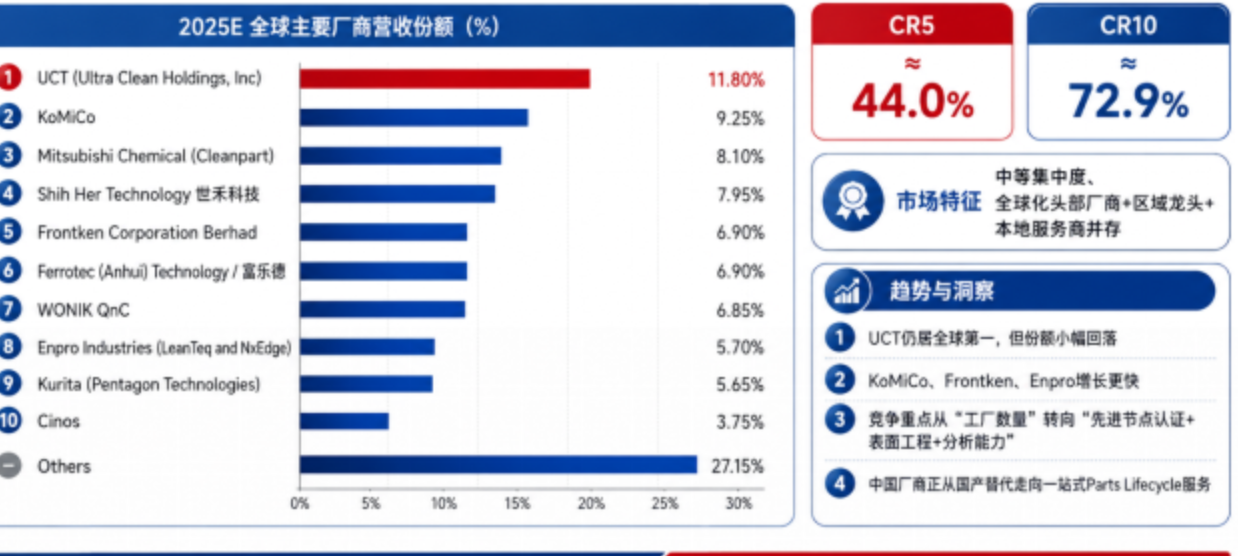
全球半导体设备零部件精密洗净整体属于“全球化头部厂商+区域龙头+晶圆厂周边本地服务商”并存的中等集中市场,并非典型寡头垄断。按本次经营实体口径测算,2025年UCT约占11.8%,KoMiCo约9.25%,Mitsubishi Chemical/Cleanpart约8.10%,世禾约7.95%,Frontken与富乐德各约6.9%,CR5约44.0%、CR10约72.9%。这一市场结构与半导体设备本体明显不同,原因在于精密洗净具有较强Local Service属性:零部件在PM后需要快速完成拆卸、运输、Decontamination、Surface Treatment、Inspection、Packaging并重新回厂,因此Turnaround Time和服务设施距离非常关键。同时行业进入壁垒并不低,一旦Cleaning Recipe和Parts Process通过客户验证,更换供应商通常意味着重新进行Particle、Metal Contamination、Surface Condition和Reliability验证,因此先进制程客户黏性显著高于普通工业清洗。
全球头部企业的增长表现正在分化。KoMiCo、Frontken、Enpro等受先进制程需求推动更为明显,而UCT及部分传统厂商份额相对稳定或略有下降,更多体现为增速差异而非业务衰退。KoMiCo 2025年合并收入同比增长约19.1%,并持续通过Cleaning、Coating和Component Manufacturing技术升级扩大全球供应链;Frontken 2025年半导体业务收入同比增长约14.5%,并认为更先进节点将持续提升High-precision Cleaning Service需求;Enpro旗下NxEdge、LeanTeq所在Advanced Surface Technologies板块也将Leading-edge Precision Cleaning列为重要增长因素。与此同时,Mitsubishi Chemical正在日本扩建半导体Parts Cleaning产能。未来全球竞争重点将由“洗净工厂数量”进一步升级为先进节点Process Qualification、Coating/Surface Engineering、Analytical Capability、全球Fab周边服务网络以及跨区域工艺一致性。
中国市场则正在从单纯国产替代进入“先进工艺覆盖能力+本地客户黏性+一站式Parts Lifecycle服务”的竞争阶段,富乐德是值得重点跟踪的本土头部厂商之一。公司2025年报披露,精密洗净及相关增值、维修再生业务收入约8.68亿元人民币,但其中还包含增值及Repair/Refurbishment以及部分泛半导体场景。公司在国内半导体精密洗净领域具有较早产业化基础,并持续通过新增精密洗净及再生产线提升能力。江苏凯威特斯、安徽高芯众科、苏州市振远科技、芜湖芯通等本土企业也在扩张。下一阶段评价中国厂商竞争力,不应只看“国产化率”,更应关注先进制程客户认证数量、Etch/CVD/ALD高端Parts覆盖率、Particle/Metal残留控制、Coating寿命、清洗后尺寸与Surface Roughness保持能力、PM周期延长效果、客户复购率及海外Fab导入数量。中国厂商若要真正进入全球竞争,需要从“就近服务国内Fab”进一步升级为获得全球设备OEM和国际IDM认可的工艺型零部件服务商。
应用结构
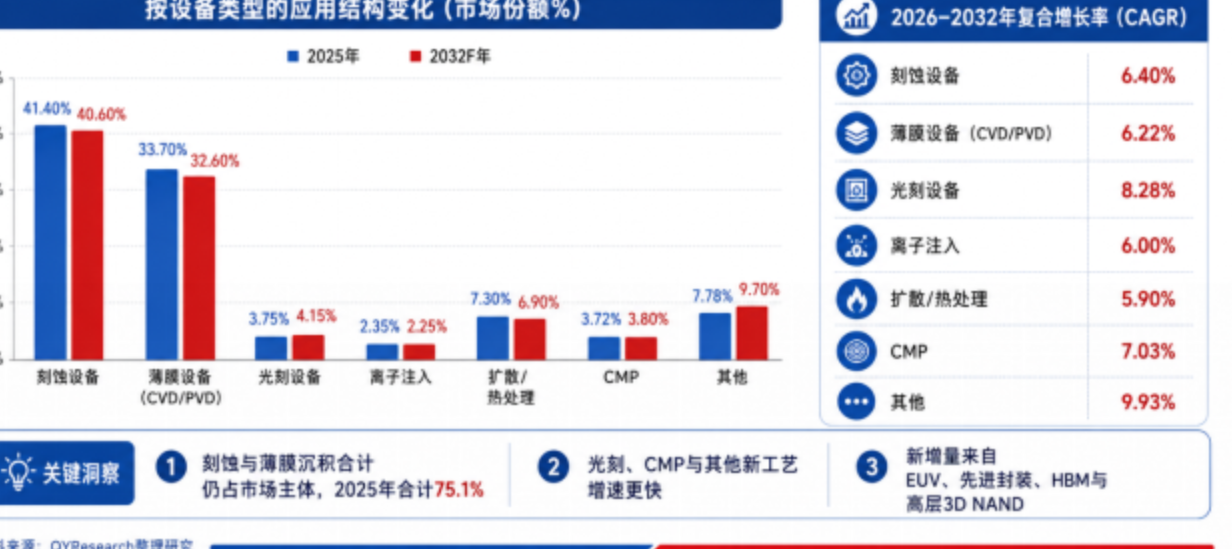
从应用结构看,刻蚀和薄膜沉积仍是全球精密洗净市场最核心的两类需求来源。2025年Etch预计占41.4%,Thin Film(CVD/PVD)占33.7%,两者合计达到75.1%。原因在于这两类设备长期暴露于高活性Plasma、Process Gas、Metal/Dielectric Deposition及副产物环境,Chamber、Liner、Shield、Electrode、Focus Ring周边组件和各类Process Kit会持续积累Polymer、Metal Film及Reaction Residue,需要周期性拆卸洗净和表面再生。随着Feature Size缩小和3D结构增加,Nano-level Contamination Control难度持续提升。因此,即便到2032年Etch和Thin Film份额分别小幅降至40.6%和32.6%,其市场规模仍将以约6.4%和6.2%的速度增长,绝对需求继续扩大。
未来应用结构变化的重点并非Etch/CVD需求转弱,而是Lithography、CMP以及“其他工艺”中的新制程增长更快。光刻设备相关精密洗净份额预计由2025年的3.75%提升至2032年的4.15%,2026-2032 CAGR约8.3%;随着EUV、High-NA EUV以及更严格的光学、真空与污染控制要求,Parts Cleanliness要求将持续提高。CMP份额预计由3.72%小幅升至3.80%,CAGR约7.0%;Others则预计由7.78%升至9.70%,CAGR接近10%,主要反映ALD、先进工艺模块、检测量测及部分先进封装等新兴场景快速增长。GAA、HBM和高层3D NAND等新工艺不会削弱传统Chamber Cleaning,反而将带来更高复杂度、更高洁净等级和更高价值量的零部件维护需求。
行业规模
全球半导体设备零部件精密洗净已由传统设备维修配套服务,逐步升级为直接参与制程良率、设备稼动率以及Particle/Metal Contamination Control的关键工艺保障环节。根据中智信投研究网《全球及中国半导体设备零部件精密洗净市场现状及发展研究 2026-2032》,2025年全球市场规模约10.4亿美元,预计2032年达到17亿美元,2026-2032年CAGR约6.7%。与新设备市场相比,该行业既受到新晶圆厂和新增设备装机驱动,也与Installed Base、Wafer Starts、设备利用率及PM Cycle密切相关,因此具有明显的存量服务和重复采购属性。随着全球先进逻辑、存储和AI相关设备投资保持较高水平,新增Process Chamber持续增加,同时存量Etch、CVD/PVD、Diffusion等设备也将形成更大的周期性拆卸、洗净、再生和表面处理需求。
推动行业单位价值量持续提高的核心变量
,是先进节点和器件3D化使污染控制窗口不断收紧。当逻辑进入GAA、Backside Power Delivery和2nm以下节点,DRAM向HBM及更先进节点迁移,3D NAND继续提高堆叠层数后,即使亚微米甚至更小的Particle、Metal Ion、Halogen/Polymer Residue以及表面粗糙度变化,都可能对良率产生影响。因此Parts Cleaning已不能仅依赖传统Chemical Wash,而需要与Blasting、Anodizing、Thermal Spray/Coating、Surface Regeneration、Analytical Verification及Repair/Refurbishment结合。行业下一阶段将由单一“洗净服务”进一步向Cleaning + Coating + Repair/Refurbishment + Analysis + Digital Traceability的一体化Parts Lifecycle Management演进。

 京公网安备 11010802022788号






