


 发帖

 雷达卡



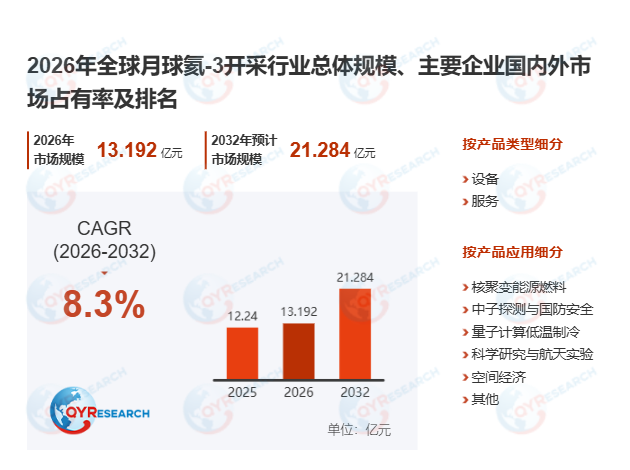
首先,全球月球氦-3开采行业正呈现三大明确发展趋势。受全球主要航天国家商业航天政策持续开放的影响,进而推动行业从纯科学探索阶段快速转向商业技术验证期,多家头部企业已发布明确的勘探、试采与交付时间表,计划在2027至2030年间完成月面资源详查与试验性采集站建设,行业发展逻辑从“技术可行性论证”全面转向“商业化落地路径设计”。其次,受多极航天力量加速布局的影响,进而推动多国多主体竞争合作格局快速形成,美国、中国、俄罗斯、欧洲、日本、印度等主要航天经济体均已将月球氦-3纳入长期深空资源战略,国家航天机构、商业初创企业、高校与国家实验室之间的联合研发协议数量快速增长,跨行业设备制造与资源开发的协同创新成为常态。此外,受全链条技术迭代需求驱动,进而推动全产业链整合与行业标准建设同步推进,行业不再局限于单点技术突破,逐步构建起从轨道遥感探测、月面原位采样、加热释气提取、低温分离提纯到月地运输返回的完整产业体系,围绕氦-3浓度标定、设备通用接口、作业安全规范与资源权属界定的标准制定工作已正式起步。
从全球市场竞争格局来看,据QYResearch最新调研报告,预计2032年全球月球氦-3开采市场规模将达到3.13万亿美元,未来几年年复合增长率CAGR为8.30%。全球核心头部参与主体包括Lunar Helium-3 Mining, LLC、Interlune、Vermeer等,2025年全球前三大厂商合计占有约56%的市场份额,头部玩家凭借早期技术积累与航天渠道资源,在月面采样与提取技术赛道表现突出。美国商业航天企业Interlune 2026年二季度与量子基础设施服务商Maybell Quantum签署的氦-3预供货协议,锁定了未来5年首批量产氦-3的定向采购份额,成为全球首个落地的月球氦-3商业化前置订单。
当前行业发展仍面临多重现实阻碍。其一,月壤中氦-3平均浓度仅为4.2ppb,提取1公斤氦-3理论上需要处理10万至100万吨月壤,月球低重力、强磨蚀、极端温差的特殊环境,对大规模物料处理设备的能耗、可靠性与使用寿命提出了远超地面工况的严苛要求。其二,地月往返运输成本长期居高不下,月面勘探、开采、提纯、返回全链条关键工艺尚未完成月球环境下的全流程连续验证,整体技术成熟度远未达到商业化运营门槛。其三,全球深空资源权属的国际法律框架仍存在明显分歧,《外层空间条约》与各国国内商业航天法规的衔接尚未形成全球共识,直接影响长期大额资本的投入信心。
中长期维度来看,行业已形成清晰的核心竞争壁垒与成长机遇。覆盖全产业链的系统性技术门槛、百亿级初始投入的资本壁垒、跨全球的合规与资源权属体系构成了新进入者难以快速突破的三大核心壁垒,而可控聚变能源商业化带来的终极需求、量子计算等前沿高技术领域的刚性缺口、氦-3超2000万美元/公斤的极高单位价值,共同构成了行业长期增长的核心驱动力。未来月球氦-3开采将率先服务于量子计算、医学成像、国家安全探测等高端细分市场,无需等待聚变能源完全成熟即可实现早期商业闭环,逐步构建起支撑全球数千年清洁能源供应的深空资源产业体系。

 京公网安备 11010802022788号






