


 发帖

 雷达卡



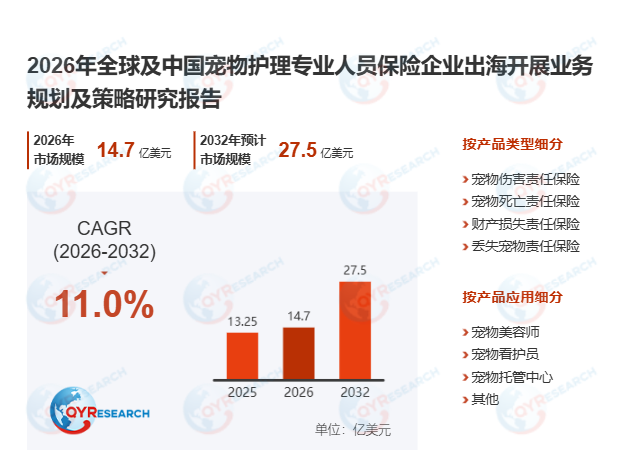
首先,全球宠物护理专业人员保险行业正呈现三大明确发展趋势。受宠物服务细分场景持续扩容的影响,进而推动保险产品从基础责任保障向综合风险管理体系升级,行业从早期单一责任险逐步拓展为覆盖职业责任、医疗赔偿、财产损失、宠物突发伤害的多维度保障体系,头部机构针对宠物美容师、遛狗师、行为训练师等不同职业赛道定制差异化产品,实现从“事后赔付工具”向“前置风险预防工具”的转型。其次,受数字保险技术快速落地的影响,进而推动数字化与平台化分销理赔效率大幅提升,保险产品逐步嵌入宠物服务数字化生态,实现“服务下单+保险同步投保”的一体化模式,依托移动端快速投保、AI风险评估与自动化理赔系统,将平均理赔处理时长压缩70%以上,部分场景下物联网宠物定位设备已接入风险监测体系,支撑更精准的动态定价。此外,受全球宠物经济持续扩张的影响,进而带动专业保险需求快速释放,北美、欧洲、亚太核心市场已逐步将职业责任保险纳入宠物服务从业者的准入资质要求,保险从可选配套配置转变为行业硬性准入门槛。
从全球市场竞争格局来看,据QYResearch最新调研报告,预计2032年全球宠物护理专业人员保险市场规模将达到27.5亿美元,未来几年年复合增长率CAGR为11.00%。全球核心头部服务商包括Infosys、Pet Care Ins、Pet Care Affiliates、Chubb Insurance、Business Insurers of the Carolinas等,2025年全球前五大厂商合计占有约30%的市场份额,头部玩家凭借长期积累的场景风险数据库与宠物服务渠道资源,在垂直赛道表现突出。国内某头部连锁宠物美容品牌2026年二季度为全门店技师统一配置定制化宠物护理专业人员保险后,全年服务纠纷赔付率下降38%,消费者服务满意度提升24%。
当前行业发展仍面临多重现实阻碍。其一,宠物护理行业尚未形成统一的全国性风险统计体系,不同区域、不同服务类型的事故率差异显著,大样本长期理赔数据缺失导致精算定价模型精度不足,直接影响产品盈利能力与市场推广节奏。其二,全球不同国家和地区对宠物护理行业的监管标准差异较大,多数新兴市场尚未建立明确的从业者职业认证体系,跨区域承保的责任界定与合规复杂度大幅提升。其三,大量宠物护理从业者仍以个体小微经营模式为主,整体支付能力有限,在新兴市场保险常被视为非必要支出,直接制约行业渗透率提升速度。
中长期维度来看,行业已形成清晰的核心竞争壁垒与成长机遇。精算模型与风险数据积累、宠物服务生态渠道整合能力、跨区域合规与责任界定体系构成了新进入者难以快速突破的三大核心壁垒,而宠物服务专业化升级催生的刚性需求、上门遛狗、移动美容等新兴业态创造的新增场景、宠物保险与人身意外险的跨界融合空间,共同构成了行业长期增长的核心驱动力。未来宠物护理专业人员保险将彻底脱离单一的事后赔付属性,转向全链路场景化风险管理服务赛道,通过风险前置干预、模块化灵活保障方案设计,在提升从业者风险抵御能力的同时,全面推动宠物护理行业向标准化、规范化方向发展。

 京公网安备 11010802022788号






