


 发帖

 雷达卡



当前全球生命科学产业正处于从基础研究向规模化产业应用跨越的关键阶段,大量生物医药、细胞与基因治疗、生物制造企业普遍面临实验周期长、定制化序列获取成本高、长链DNA组装稳定性不足等痛点,而DNA合成作为合成生物学的底层核心支撑技术,正成为破解上述行业痛点的核心解决方案。据QYResearch 2026年8月最新调研数据,预计2032年全球DNA合成市场规模将达到37.8亿美元,2026-2032年期间年复合增长率为12.7%。近6个月国内产业端进展显著,金斯瑞、Twist Bioscience中国、艾码生物等头部企业的高通量DNA合成平台性能已达到国际第一梯队水平,推动基因合成单位碱基成本从0.3元降至0.05元以下,彻底打破早期高端DNA合成完全依赖进口的行业格局。2026年6月北京、杭州两地先后发布合成生物产业专项申报政策,将高通量基因合成技术纳入核心支持方向,进一步加速DNA合成技术向产业端渗透。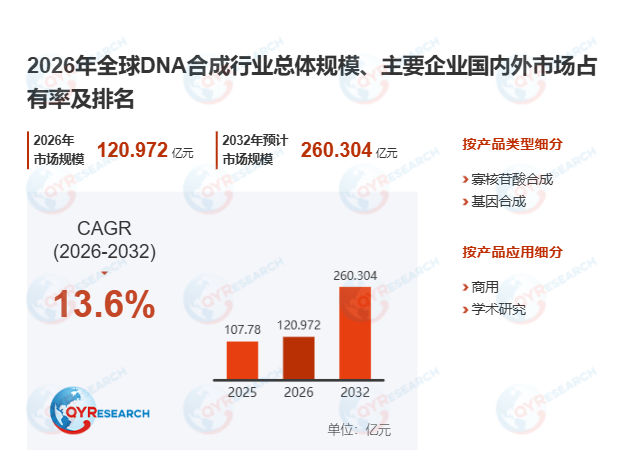
首先,DNA合成的技术属性与产业定位持续升级。作为现代合成生物学与分子生物学的核心基础能力,DNA合成通过化学或酶促方法在体外人工构建特定序列脱氧核糖核酸,覆盖序列设计、寡核苷酸合成、拼接组装及质量检测全流程,依托自动化设备与数字化平台实现高通量高精度生产。以中合基因为代表的国内创新企业推出的酶促DNA合成技术,大幅降低了传统化学合成过程中的副反应概率,将长链DNA合成的交付周期缩短30%以上,相关技术已在京津冀区域的数十家生物制造企业完成落地验证。当前DNA合成已不再是单一的科研工具,正逐步升级为支撑生物经济发展的核心产业基础设施。
其次,行业发展仍面临多重结构性挑战。在技术层面,极端GC含量、长重复序列及宿主毒性序列的合成仍存在较高难度,长链DNA组装的准确率与规模化生产的稳定性仍需持续优化,是当前制约DNA合成向超大型基因文库、完整染色体构建场景延伸的核心瓶颈。在合规层面,全球范围内生物安全与序列筛查监管体系持续完善,对服务商的序列审查能力、敏感生物数据管理水平提出更严格要求。在供应链层面,高端酶制剂与精密合成设备的部分核心环节仍存在技术壁垒,供应链稳定性仍需进一步强化,叠加行业竞争加剧带来的价格压力,倒逼企业持续加大研发投入以构建差异化竞争优势。
此外,下游需求正呈现“科研驱动+产业化加速”的双轮增长格局。科研端,高通量基因编辑、蛋白功能筛选等基础研究的持续扩张,带动定制化DNA片段、突变文库的需求稳步提升;产业端,mRNA药物开发、细胞治疗载体构建、精准发酵等生物制造场景快速普及,对大规模、标准化DNA合成服务的需求增速已超过科研端,成为拉动市场增长的核心新引擎。当前下游需求结构已从早期单一的科研用途,快速向生物医药、食品营养、精细化学品合成等多领域产业应用延伸,推动DNA合成服务商从单纯的DNA产品供应商,向覆盖序列设计、载体构建、功能测试的综合研发合作伙伴转型。
从产业链上游来看,核苷酸单体、酶制剂、自动化合成设备等核心环节的国产化进程正在加速,上游供应体系正向高纯度、高稳定性方向迭代,同时与AI序列优化算法、自动化生物铸造平台深度融合,持续降低DNA合成的单位成本,为后续合成生物学全产业链的规模化发展筑牢底层技术底座。

 京公网安备 11010802022788号






