


 发帖

 雷达卡



2026年上半年国内高端装备制造领域精密铸件缺口持续扩大,传统砂型铸件的缺陷率高、加工余量大的行业痛点凸显,球墨铸铁型材凭借连续铸造的性能优势成为材料升级的核心路径。作为兼具高强度与优异加工性能的近净成形金属材料,球墨铸铁型材通过球化处理与连续铸造工艺,使石墨以球状形态均匀分布于基体组织,在保证材料强韧性的同时大幅降低内部缺陷率,是替代传统砂型铸件、部分锻钢坯料的关键基础材料。据QYResearch 2026年6月最新调研数据,国内高端液压领域球墨铸铁型材的渗透率同比2025年同期提升14%,头部国产厂商的大规格空心球墨铸铁型材良率已突破91%,行业高端化落地节奏明显加快。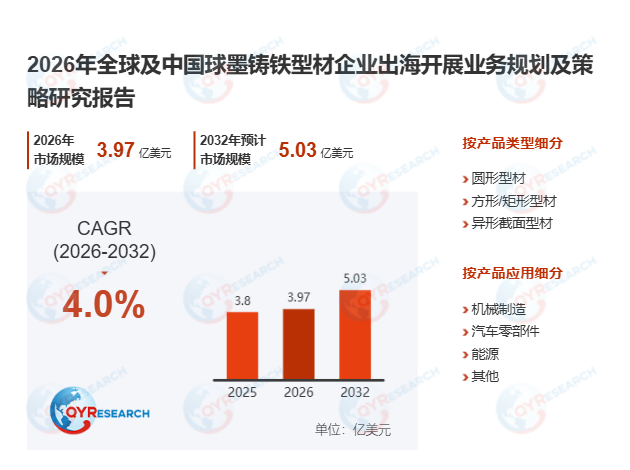
首先,下游制造业升级驱动球墨铸铁型材进入结构性增长周期。受国内《高端装备基础零部件产业升级方案》2026年正式实施影响,液压、工程机械领域核心零部件的材料致密性准入门槛进一步提升,球墨铸铁型材作为核心坯料的采购占比持续提高。叠加2026年上半年国内新能源汽车新增产量同比增长22%,风电大型化趋势下轮毂类零件的精密加工需求快速释放,球墨铸铁型材的市场需求持续扩容。国内头部液压阀企业的实测数据显示,采用连续铸造球墨铸铁型材替代传统砂型铸件后,零件加工余量减少62%,材料利用率提升47%,综合制造成本降低28%,下游用户的替换意愿持续增强。
其次,球墨铸铁型材行业高质量发展仍面临多重结构性挑战。一方面,废钢、稀土镁球化剂等核心原材料价格2026年上半年的月度波动幅度最高达17%,叠加铸造行业新能效标准实施后单位能耗成本上升9%,中小生产企业的成本管控压力显著加大。另一方面,大规格、高强度空心球墨铸铁型材对冷却速率控制、球化率均匀性的工艺要求极高,国内多数中小企业的质量管控体系无法满足汽车、高端液压领域的准入要求,难以进入头部客户供应链。同时在部分轻量化场景下,球墨铸铁型材还需与铝合金、粉末冶金材料展开差异化竞争,市场拓展存在一定边界约束。
此外,行业发展正呈现多维度升级的清晰趋势。产品端从传统普通圆棒向大规格、空心化、异型化方向延伸,定制化牌号的高端型材占比持续提升;服务端头部供应商从单纯售卖铸态坯料,向定尺切割、预加工半成品交付模式转型,帮助下游客户进一步压缩加工环节成本;合规端全流程低碳追溯体系逐步普及,汽车、出口市场的供应商已普遍实现炉料来源、批次性能的全链条可追溯,行业整体从规模竞争转向综合服务能力竞争。从全球竞争格局来看,2025年全球前五大球墨铸铁型材厂商合计占据56.38%的市场份额,头部集中特征显著,国内厂商依托本地化供应链优势,在亚太区域的市场份额正持续提升。
从产业链运行逻辑来看,废钢精细化分选、球化过程精准管控、连续铸造冷却系统动态调控是核心技术环节,直接决定型材的金相组织均匀性与成品良率。2025年12月至2026年6月,国内头部企业已研发出在线球化率实时检测系统,可将产品批次性能偏差控制在3%以内,大幅提升高端产品的稳定性。叠加下游供应链本土化、安全化的需求持续释放,行业整体正向高附加值、全链条服务方向演进。据QYResearch预测,2032年全球球墨铸铁型材市场规模将达到4.86亿美元,2026-2032年复合增长率达3.48%,行业长期稳健成长确定性突出。

 京公网安备 11010802022788号






