


 发帖

 雷达卡



2025年12月至2026年6月,国内AI数据中心高速互联需求爆发,传统单模光纤容量逐步逼近物理极限,光通信行业普遍面临带宽扩容成本高、部署密度不足的核心痛点,而多芯光纤凭借空间复用特性成为破解该难题的核心路径。作为下一代信息基础设施的关键支撑材料,多芯光纤在单根光纤中集成多个独立光传输核心,通过同一包层内的多通道并行传输,大幅提升单位光纤的传输容量与频谱利用效率,适配AI算力集群、超算中心等场景的严苛传输要求。据QYResearch最新调研数据,2026年上半年国内多芯光纤相关专利申请量同比增长127%,头部厂商的中试线良率已突破92%,行业产业化落地节奏明显加快。
首先,AI算力驱动下多芯光纤迎来确定性发展窗口。受全球数据流量爆发式增长与6G技术预研推进影响,国内“新基建”高速通信网络建设持续加码,2026年三大运营商对G.654.E等新型高带宽光纤的采购规模已提升至单批次320万芯公里。叠加AI数据中心内部高密度互联需求的快速释放,传统单芯光纤的带宽扩容边际成本持续攀升,多芯光纤作为空间复用技术的核心载体,可在不新增大量光纤铺设量的前提下将传输容量提升4-6倍,目前已在部分头部云厂商的算力集群试点中完成部署,实测链路时延降低18%,单位带宽能耗下降32%。CRU数据显示,2025-2030年全球多芯光纤复合增速有望超过60%,行业已从技术储备阶段进入规模化导入前期。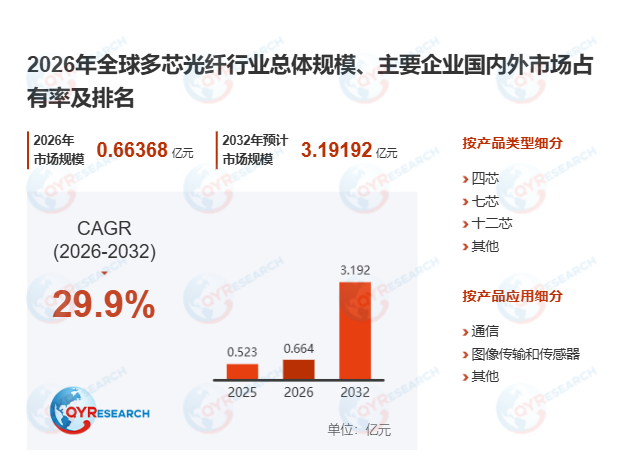
其次,多芯光纤产业化落地仍面临多重结构性挑战。一方面,多芯光纤的芯间串扰控制、精密结构设计存在极高技术门槛,对高纯石英玻璃提纯、预制棒掺杂精度的控制要求达到纳米级,国内厂商在高端多芯光纤预制棒的良率稳定性上仍与国际龙头存在约15%的差距。另一方面,现有存量通信基础设施以单芯光纤体系为主,全链路升级改造的初始投入成本较高,同时多芯连接器、多芯光放大器等配套设备的成熟度不足,产业链协同适配仍需12-18个月的完善周期,不同技术路线的标准竞争也进一步增加了短期市场的不确定性。
此外,下游需求正从长距离骨干传输向高密度互联场景快速拓展。电信骨干网领域,2026年上半年国内800G骨干链路部署进度超预期,多芯光纤作为超大容量传输的关键升级方案已进入运营商测试名录;AI数据中心场景中,单集群算力规模突破10EFLOPS后,传统单芯光纤的布线密度已接近物理上限,多芯光纤可将布线空间压缩60%,成为高密度互联的最优解之一;海底光缆领域,伴随全球跨洋算力互联需求提升,多芯光纤的单位截面带宽优势进一步凸显,叠加6G通信技术的预研落地,多芯光纤的多场景融合需求正在持续释放。
从产业链上游来看,高纯石英材料、多芯光纤预制棒、精密拉丝设备是核心技术环节,材料纯度与微结构设计直接决定光纤的传输性能与长期稳定性。2025年12月至2026年6月,国内头部厂商已实现多芯光纤预制棒的量产突破,长飞光纤等企业的空芯多芯光纤试点项目已落地超20个,上游企业正从单一材料供应商向整体传输解决方案平台转型,推动产业链向高附加值环节升级。据QYResearch预测,2032年全球多芯光纤市场规模将达到0.5亿美元,2026-2032年复合增长率达28.9%,行业长期成长确定性突出。

 京公网安备 11010802022788号






