


 发帖

 雷达卡



全球卫星热管市场发展分析及投资规模预测报告2026年版
卫星热管:航天热管理升级与高可靠散热组件增长市场1.1 产品概览
卫星热管是面向卫星平台、星载有效载荷、电子设备、电源系统及散热结构使用的宇航级两相传热热控部件,通常由金属密闭管体、毛细结构和工作介质构成。热源侧的工作介质吸热汽化后沿管内输运至冷端并凝结放热,冷凝液再依靠毛细力返回蒸发端,从而在无需传统机械泵持续驱动的条件下完成高效率热量传递和温度均匀化。其核心价值在于低功耗、高可靠、低维护和适应真空环境,能够将电子载荷、电源与通信设备产生的热量稳定传递至卫星结构板或辐射散热区域。
本研究对象主要覆盖恒导热管、变导热管、环路热管,以及嵌入卫星结构板或辐射组件中的热管产品;常见材料包括铝、铜、钛和不锈钢,常用工作介质包括氨、水、丙烯和甲醇。产品形态可为直管、二维或三维弯管,也可进一步集成为热管面板和定制热控组件,主要服务于商业航天、卫星通信、国防与航空航天、科学研究和空间探索等任务。市场价值以热管本体或可合理拆分的热管组件价值为统计核心。NASA公开的航天器热控资料也将热管列为典型被动热控技术,
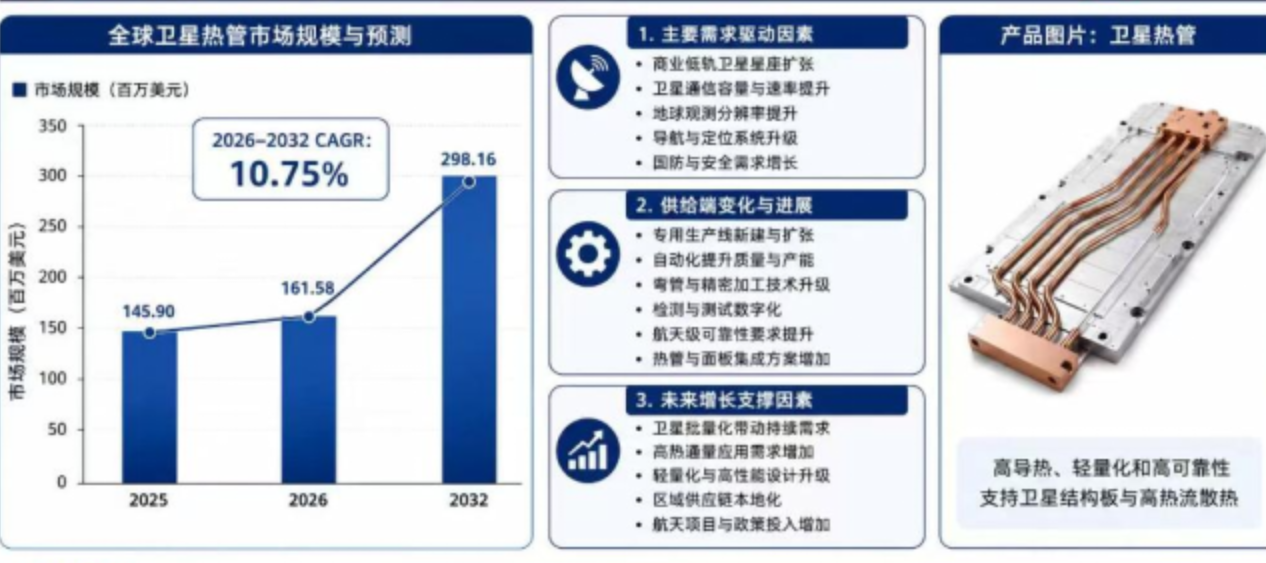
并强调其通过蒸发、冷凝和毛细回流完成热量传输。
1.2 规模与需求
根据中智信投研究网初步调研,2025年全球卫星热管市场规模约为1.46亿美元,到2032年将达到约2.98亿美元,2026–2032年期间复合增长率约为10.75%。上述规模主要覆盖实际用于卫星平台、星载有效载荷、电子设备、电源系统和辐射散热结构的宇航级热管本体及可合理拆分的热管组件。2025年常规宇航级卫星热管平均价格约为4,500–6,000美元/根。当前市场已经由传统的大型卫星项目制需求,逐步转向“高可靠定制产品与星座批量标准化产品并行”的双轨结构。根据卫星产业协会2026年发布的数据,2025年全球共有4,434颗卫星被部署进入地球轨道,年末在轨运行卫星达到14,266颗,卫星数量和批量制造节奏继续上升,为平台热控部件形成持续需求基础。从需求端看,商业低轨星座、卫星通信、地球观测、导航和国防任务仍是主要增量来源,高功率有效载荷还将提高单位卫星的热管理价值量;从供给端看,头部企业正在扩大专用产线、自动化加工、工质充装、检漏、热真空验证和集成热控能力,以降低批次差异并缩短交付周期。未来几年,市场增长将更多由卫星工业化生产、高功率载荷热密度提升和区域供
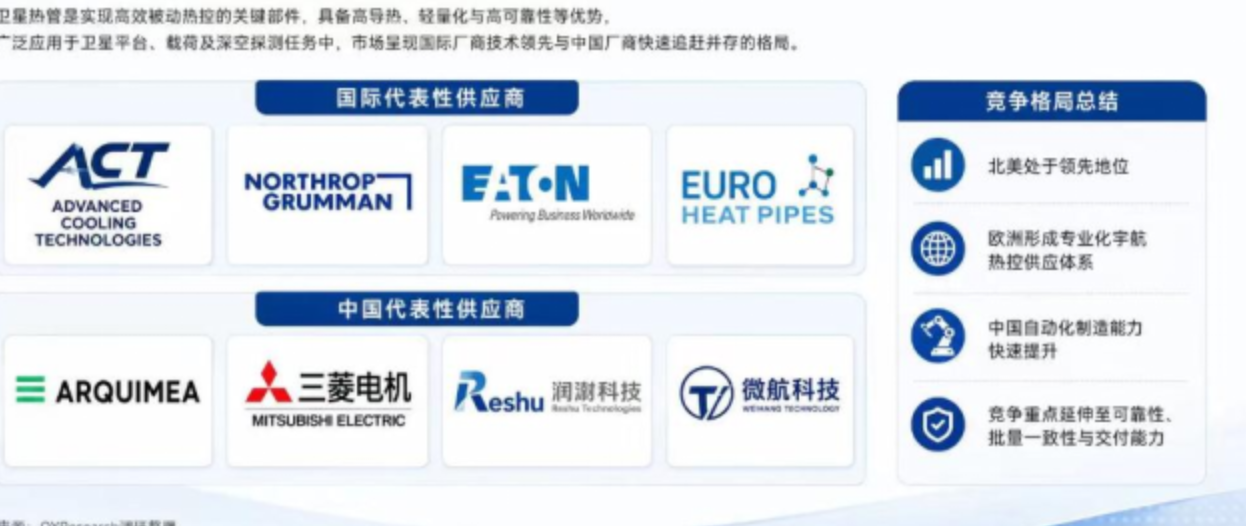
应链本地化共同驱动。
1.3 竞争格局与头部厂商
全球卫星热管市场具有较高的技术与资格认证门槛,竞争集中度总体处于中高水平。第一梯队主要由具备长期在轨履历、成熟航天质量体系和批量交付能力的欧美日供应商构成,包括Advanced Cooling Technologies, Inc.、Northrop Grumman Corporation、Eaton Corporation plc、Euro Heat Pipes SA和Mitsubishi Electric Corporation;这些企业通常同时具备热管设计、材料与工艺控制、充装密封、性能测试和热控系统集成能力。Euro Heat Pipes已形成专用热管产线,公开能力达到每班次每年4,000根以上,并于2026年启用约10,000平方米新设施,其中包括约2,000平方米洁净室;Mitsubishi Electric公开资料显示其自1987年以来累计交付超过13,500根卫星热管。第二梯队包括ARQUIMEA等专业航天热控企业,更多依靠项目定制、复杂热控系统和特定任务经验形成差异化优势。中国区域成长供应商以北京热数科技有限公司、北京微焓科技有限公司等为代表,受益于商业航天星座建设和本地化供应链需求。未来竞争焦点将从单件性能进一步转向批量一致性、交期、自动化、系统集成能力和可验证的长期在轨可靠性,高功率载荷领域则更强调环路热管、变导热管与集成辐射散热结构的协同设计。
1.4 技术路线与应用结构
按热管技术路线,本研究将卫星热管划分为轴向槽道热管、烧结毛细芯热管、动脉式热管、丝网毛细芯热管、复合毛细结构热管及其他类型。轴向槽道热管仍是最成熟、最具代表性的商业路线,尤其是铝氨体系,具有质量轻、结构稳定、工艺成熟和适合卫星结构板集成等特点,适用于通信卫星平台、电子设备和通用热输运场景;烧结毛细芯、丝网毛细芯和复合毛细结构更适合对毛细性能、姿态适应性、复杂几何或局部高热流密度有更高要求的任务,动脉式及复合结构在高传热能力和大型热控系统中具备发展空间。按应用划分,市场主要包括商业航天行业、卫星通信行业、国防与航空航天行业、科学研究与空间探索行业及其他应用。其中卫星通信仍是最大的高价值应用领域,商业低轨星座是新增需求最活跃的来源;国防、遥感和科学探测通常批量较小,但对可靠性、温控精度和复杂结构适配要求更高,单位产品价值也更具韧性。随着有效载荷功率密度提升,未来增长较快的方向将集中于高性能毛细结构、复杂三维弯管、热管面板以及与辐射散热结构深度集成的产品。
1.5 区域格局与市场机会
全球卫星热管生产体系主要分布在北美、欧洲、中国和日本。北美仍是全球最重要的供应和高价值需求中心,聚集了Advanced Cooling Technologies、Northrop Grumman和Eaton等核心企业,并拥有全球最活跃的商业星座、国防航天和高功率卫星项目。卫星产业协会数据显示,2025年美国企业制造了当年全球商业采购卫星中的83%,并在年末运营全球七成以上的在轨卫星,这一卫星制造与运营基础持续支撑热控零部件需求。欧洲以Euro Heat Pipes和ARQUIMEA等专业供应商为代表,在长期航天项目、热控系统集成和高可靠制造方面优势明显,当前正在通过新厂房和专用产线提高星座时代的批量供应能力。中国是增长速度较快的区域,商业航天、卫星互联网和批产卫星平台扩张正在推动本土热管自动化制造、工艺标准化和国产配套体系建设;随着客户验证完成,本地供应商在批量项目中的渗透率有望提升。日本以Mitsubishi Electric等企业为核心,长期积累突出,主要优势在于高可靠、精密加工和卫星结构板集成能力。未来区域机会将集中在北美的高功率载荷与星座持续扩张、欧洲的供应链工业化、中国的国产化与批产能力提升,以及日本的高规格定制与新型制造工艺。
1.6 产业链与价值量分布
卫星热管产业链上游主要包括宇航级铝挤压型材、铜、钛、不锈钢等金属材料,高纯氨、水、丙烯和甲醇等工作介质,以及丝网、烧结多孔结构等毛细材料;同时需要精密挤压与加工设备、弯管设备、航空航天焊接设备、真空充装装置、氦质谱检漏设备、无损检测设备和热真空试验系统。中游核心环节包括热管热力与毛细极限设计、槽道或毛细结构制造、内部清洗与洁净控制、精密弯曲、工质纯化与定量充装、焊接密封、非凝性气体控制、泄漏检测、热性能测试、振动与热真空验证,以及热管与蜂窝板、辐射散热板和卫星结构件的集成。下游客户主要是卫星平台制造商、通信与遥感有效载荷供应商、国防航天项目以及科学研究和空间探索任务。该行业原材料价值占比相对有限,真正的价值量集中在工程设计、工艺稳定性、质量体系、资格认证、测试验证和长期在轨履历。随着卫星生产由小批量项目制向平台化与星座批量制造演进,供应链将出现两类并行变化:一方面,标准化型材、自动化充装、批量检漏和测试流程将提升效率并压缩单位制造成本;另一方面,高功率通信、雷达和科学载荷将推动更复杂的环路热管、变导热管和集成热控组件保持较高附加值。
1.7 认证壁垒、挑战与未来前景
卫星热管属于典型的高可靠宇航部件,政策和行业规范对产品研制、制造与验证形成长期约束。欧洲航天标准体系中的两相热输运设备标准对航天器所用热管、环路热管等产品提出资格鉴定与验收要求,意味着供应商必须在设计文件、材料追溯、制造过程、测试验证和交付一致性方面形成完整能力。核心技术壁垒包括毛细结构设计、工作介质与材料相容性、洁净度控制、精密焊接与密封、极低泄漏率、复杂弯曲后的性能保持,以及热真空、振动和长期寿命验证。行业面临的主要挑战还包括认证周期长、客户导入慢、项目规格差异大、扩产过程中批次一致性难度上升,以及星座客户对成本和交期提出更高要求。泵循环系统、热带、相变储热和可展开散热器等替代或互补技术也在持续发展,但卫星热管凭借结构简单、无运动部件和高可靠性,仍将在大量卫星平台中保持基础性地位。
未来几年,卫星热管市场最明确的发展趋势是工业化、标准化与高性能化同步推进。商业星座将推动标准型铝氨轴向槽道热管、嵌入式热管面板和自动化批量制造快速发展,采购逻辑将从单次项目交付进一步转向长期框架供货、批次稳定性和交付节拍;高功率通信、雷达、数据处理和科学载荷则将增加对更高热输运能力、长距离传热、复杂三维布置和温度调节能力的需求,带动环路热管、变导热管、复合毛细结构和集成辐射散热系统升级。NASA对小卫星热控的最新技术综述仍将热管列为重要被动热控方式,而全球卫星在轨数量快速增长意味着热管理已从“单星设计细节”逐步演变为影响平台功率密度、寿命和可制造性的关键工程环节。整体来看,具备长期在轨履历、自动化量产能力和系统级热控设计能力的供应商将获得更强竞争优势,中国本土供应链则有望在商业航天批量化过程中加快验证与渗透。

 京公网安备 11010802022788号






