


 发帖

 雷达卡



应变计市场现状动态与前景规划建议报告2032年版
应变计:高端工业测试需求升温,应变计市场价值向高性能产品集中应变计是一类用于测量材料或结构微小应变、进而评估应力、载荷与形变状态的传感元件,主流产品通常由金属电阻栅、绝缘基底或载体、引线以及必要的保护层构成。产品贴附、焊接或嵌入被测对象后,当材料发生拉伸或压缩时,电阻栅几何尺寸及电阻值随之变化,通过惠斯通电桥、应变测量仪或数据采集系统可将微小电阻变化转换为可分析的应变信号。
根据QYResearch初步调研,2025年全球应变计市场规模约为1.79亿美元,2026年约为1.88亿美元,预计2032年将达到约2.45亿美元,2026–2032年期间复合增长率约为4.5%。上述规模主要覆盖直接用于应变/应力测量以及传感器制造的应变计产品,包括箔式、线式及其他相关类型。当前市场总体呈现成熟测量技术稳定增长、特种应用结构升级的特点:通用实验应力测量仍是最大需求来源,而汽车轻量化与耐久测试、航空航天结构验证、工业设备状态监测、桥梁及基础设施结构健康监测,以及称重、力、扭矩和压力传感器OEM持续贡献增量。
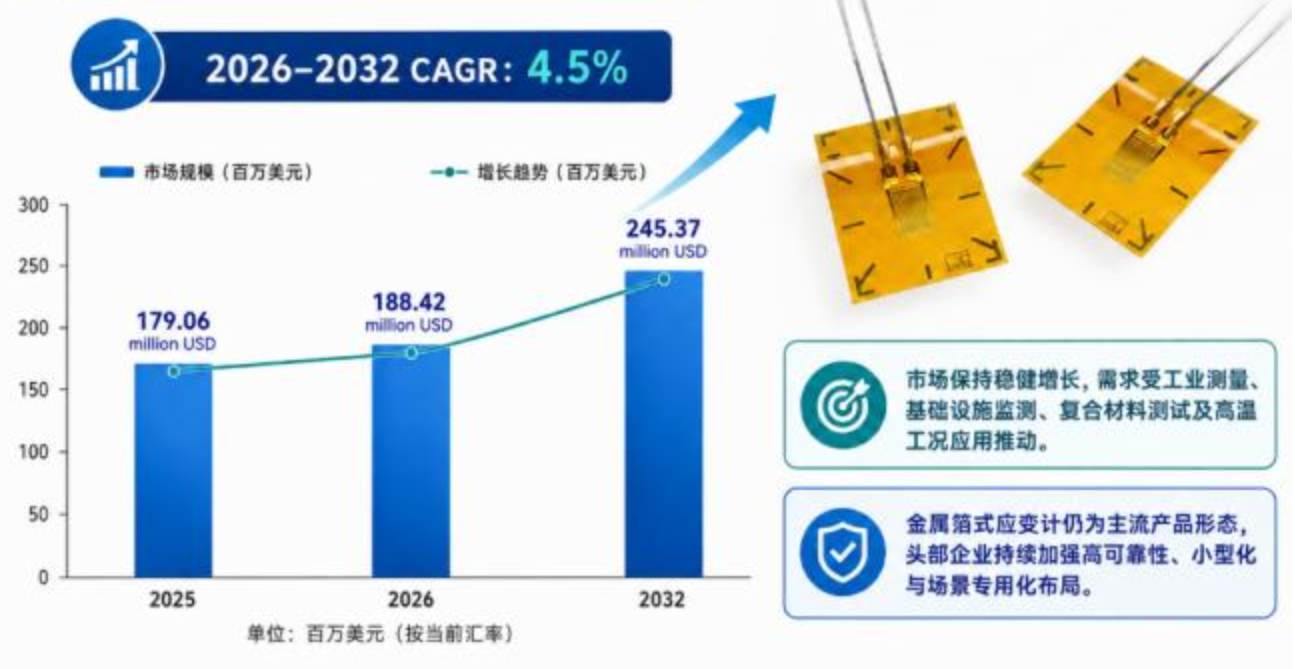
从供给端看,头部企业的投资重点已从单纯扩充标准规格转向更薄载体、更高疲劳寿命、更宽温区、预接线、耐水/耐氢、高温及复合材料专用产品,同时通过区域化库存、应用工程支持和定制交付强化客户黏性。整体来看,行业属于技术成熟但仍具结构性升级空间的精密传感细分市场,未来增量将主要来自亚太制造业升级、复杂材料测试、结构安全监测以及高要求传感器制造。
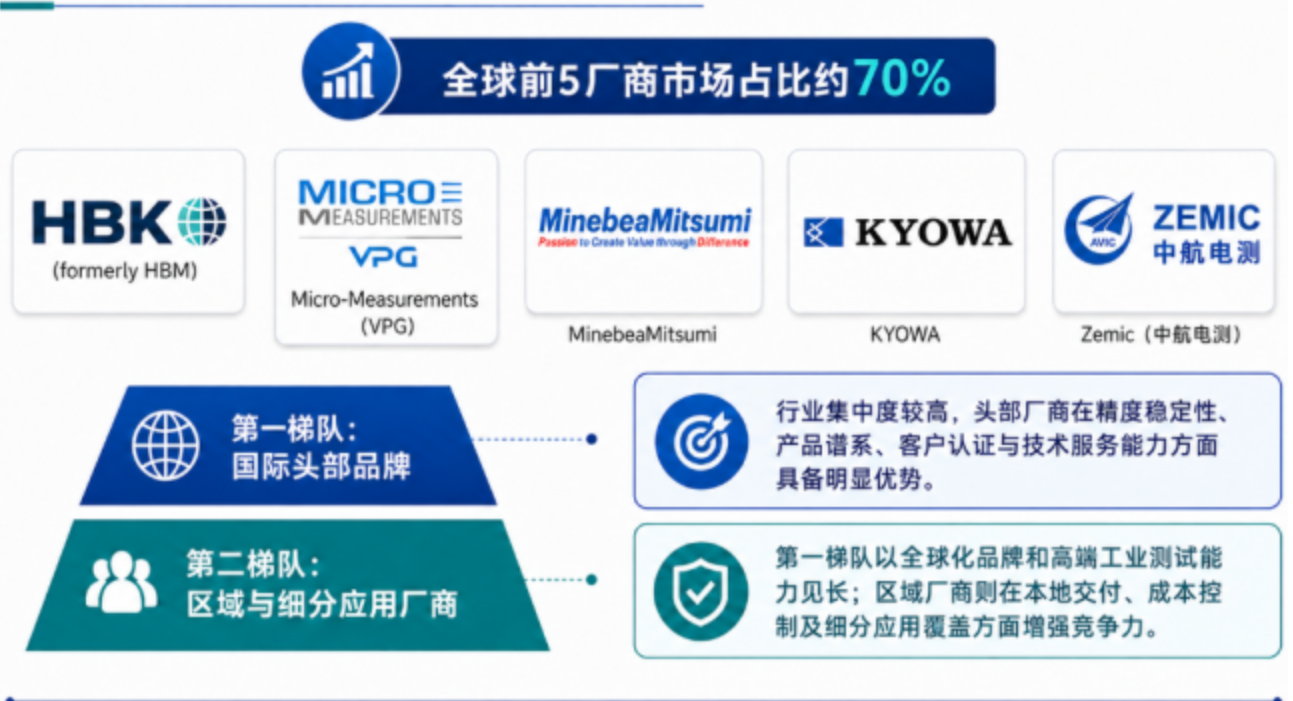
根据QYResearch调研统计,2025年全球应变计市场前五家厂商合计市场占比约70%,竞争格局具有较明显的头部集中度。第一梯队代表性企业包括HBK(之前的HBM)、Micro-Measurements(现属Vishay Precision Group,VPG)、MinebeaMitsumi、KYOWA以及ZEMIC(中航电测体系相关品牌/业务),这些企业在通用箔式应变计、传感器制造用应变计、特殊温度环境产品以及全球渠道和应用支持方面具备较强综合能力。第二梯队包括Tokyo Measuring Instruments Laboratory(TML)、BCM Sensor等专业测量与传感企业,以及日本、欧洲、北美和中国的区域型供应商。当前竞争已由“标准规格+价格”逐步转向“材料体系+补偿工艺+一致性+应用工程”的综合竞争:在高温、复合材料、微小尺寸、长寿命、低蠕变和高可靠应用中,客户验证周期较长,头部企业的技术数据库、批次一致性及现场技术服务形成较高壁垒;与此同时,中国厂商在规模制造、成本和传感器OEM配套方面的竞争力持续增强,未来全球市场预计将进一步形成高端特种产品与规模化标准产品并行的分层竞争格局。
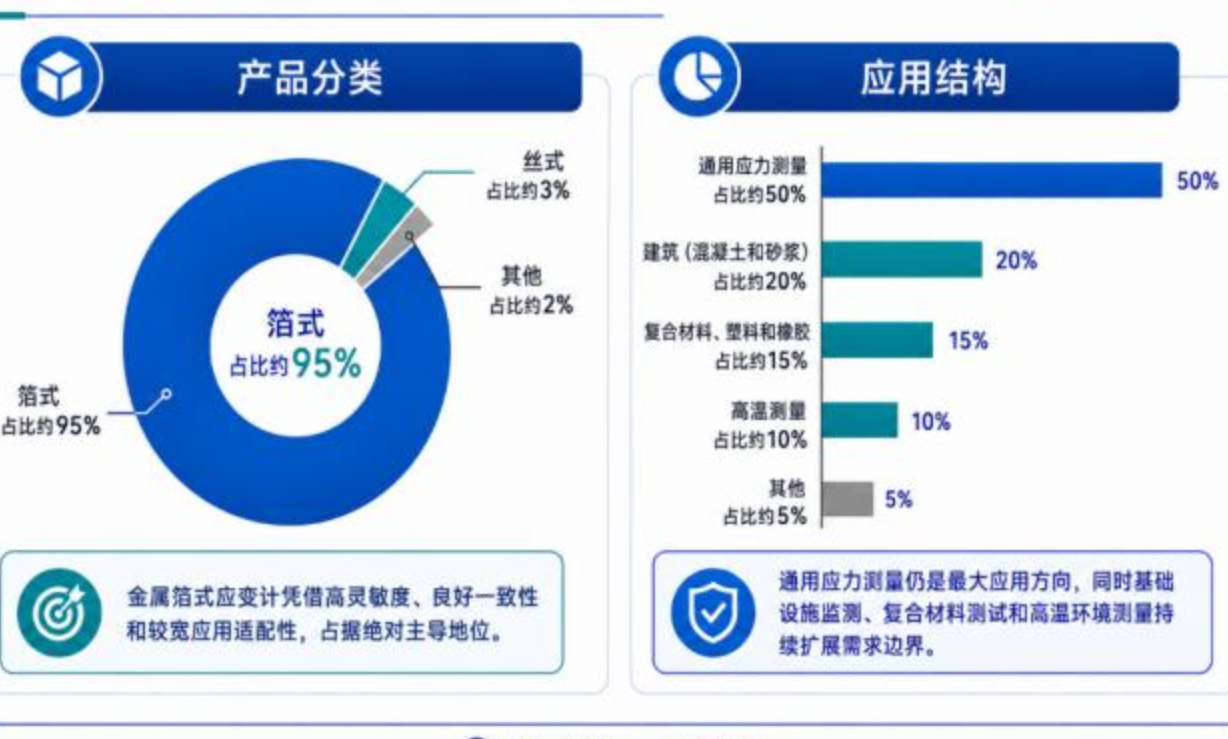
按产品类型看,箔式应变计是全球市场的绝对主流,2025年占比约95%。其优势在于尺寸小、灵敏度稳定、适配材料广、几何图形丰富且易于实现温度补偿和批量制造,广泛用于实验应力分析以及力、称重、扭矩、压力等传感器。丝式主要在长标距、混凝土及粗颗粒材料平均应变测量等特定场景保有需求;其它类主要涵盖针对特殊测量环境或结构设计的其他应变敏感元件。按应用看,一般/通用应力测量约占全球市场50%,是最大应用板块;其余需求主要来自建筑材料(混凝土和砂浆)、复合材料、塑料和橡胶、高温测量及其他专业应用。未来增长较快的方向预计集中在复合材料结构测试、高温与极端环境、氢能装备、微型部件/PCB机械应力测试以及长期结构健康监测,这些场景对温度补偿、疲劳寿命、封装保护和材料匹配提出更高要求。
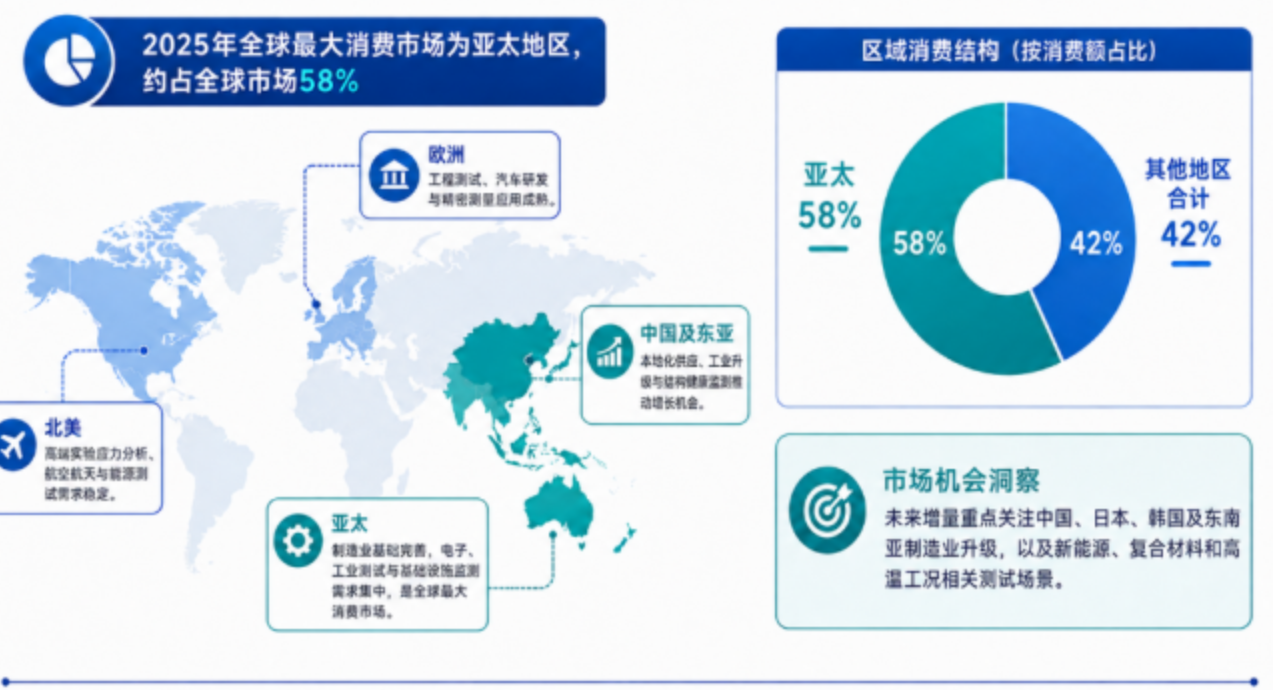
根据QYResearch调研统计,2025年亚太地区是全球最大的应变计消费市场,约占全球市场58%。这一优势主要来自中国、日本、韩国及东南亚较完整的汽车、工业装备、电子、称重传感器和工程测试产业链,以及较高密度的制造与工程研发活动。生产端同样呈现亚太、欧洲和北美多中心格局:日本企业在实验应力分析、土木工程监测、高温和特殊环境产品上积累深厚,中国则在箔式应变计规模制造、传感器OEM配套和成本效率方面具备较强供给能力;德国及欧洲厂商在高端测试、航空航天、汽车耐久与测量系统集成方面优势明显,北美市场则聚焦航空航天、国防、先进制造和科研测试等高价值应用。未来区域机会将更多来自亚太制造升级和国产替代、高端设备本地化配套、基础设施寿命周期监测,以及全球客户对区域化库存和供应链韧性的要求提升。
应变计产业链上游主要包括Cu-
Ni(如Constantan体系)、Ni-Cr等电阻合金箔或电阻丝,Polyimide、PEEK及其他绝缘基材,铜引线、焊接材料、胶黏剂、保护涂层以及包装耗材;关键基础工艺涉及精密涂布与层压、曝光与图形转移、微细蚀刻、热处理、引线连接、温度/蠕变补偿分选和电性能检验。中游企业将材料设计、栅型设计和制程控制结合,形成通用箔式、线式、焊接式、防水、高温、低温、复合材料、PCB及传感器制造用等产品,并配套胶黏剂、保护材料和安装技术。下游覆盖实验应力分析、汽车和航空航天测试、工业装备、建筑与混凝土工程、复合材料、电子产品可靠性测试以及称重、力、扭矩、压力传感器OEM。行业壁垒并不主要体现在单一设备,而在于电阻材料与基材匹配、栅型与热机械设计、温度和蠕变补偿数据库、批次一致性、微小尺寸加工和长期可靠性验证;高附加值集中在特种材料体系、复杂补偿工艺、传感器级一致性及应用工程服务。未来供应链将继续朝高性能材料本地化、自动化分选、数字化追溯、预接线/模块化交付和区域化供应方向演进。

 京公网安备 11010802022788号






