


 发帖

 雷达卡



全球药用空白丸芯市场竞争状况分析与投资前景建议报告2026年版
药用空白丸芯全球市场总体规模药用空白丸芯是指作为药物层积、功能包衣及口服多单元制剂起始载体使用的预制高球形度药用辅料颗粒,其核心性能体现在粒径分布可控、球形度高、脆碎度低以及表面性质稳定,从而保证药物层积量、包衣膜厚度及批次间释放行为的一致性。商业化产品主要以蔗糖、微晶纤维素、甘露醇和酒石酸为核心材料,同时存在淀粉、乳糖、二氧化硅及复合材料等特殊丸芯。根据制剂工艺要求,现有产品粒径通常可覆盖200 μm以下至1,000 μm以上的多个规格。空白丸芯完成API层积、隔离层及功能包衣后,主要用于微丸填充胶囊、常规压片型多单元制剂、口腔崩解型多单元制剂及其他口服多单元制剂。产品选择主要取决于API相容性、水溶性、吸湿特征、目标释放曲线以及后续流化床
层积和包衣工艺要求。
药用空白丸芯全球市场总体规模
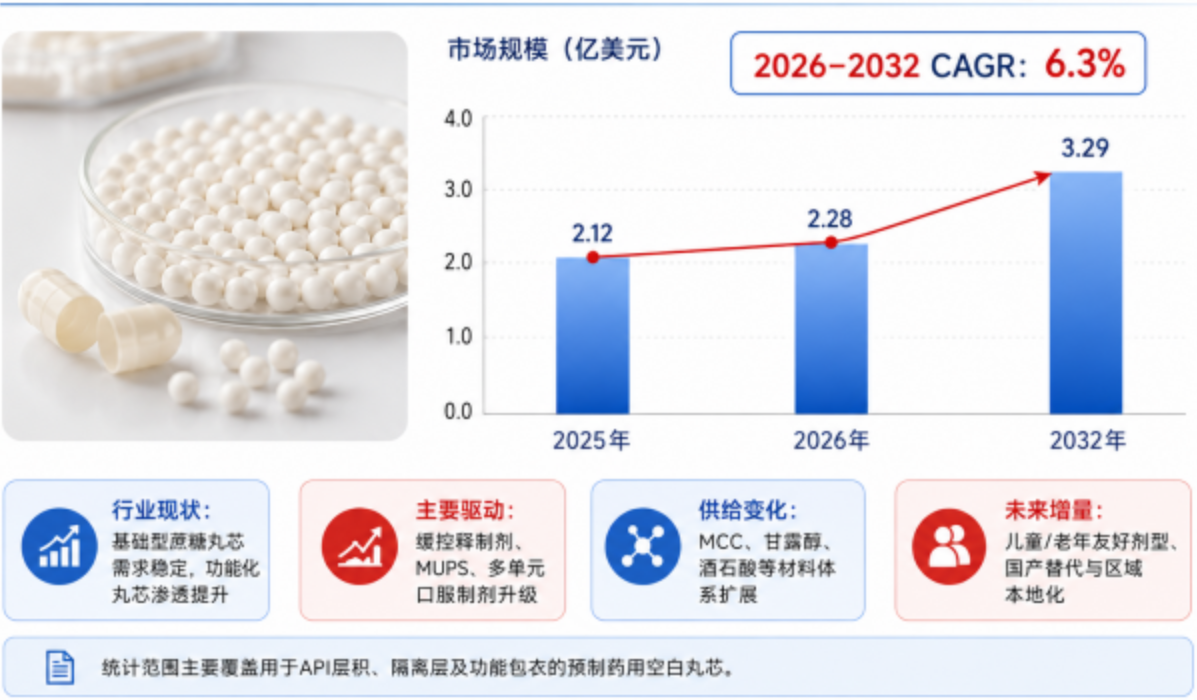
根据中智信投研究网初步调研,2025年全球药用空白丸芯市场规模约为2.12亿美元,2026年预计约为2.28亿美元,到2032年将达到约3.29亿美元,2026–2032年期间复合增长率约为6.3%。上述规模主要覆盖用于药物层积、隔离包衣和功能包衣的预制药用空白丸芯,包括蔗糖基、微晶纤维素基、甘露醇基、酒石酸基及其他特殊材料丸芯。
从需求结构看,缓释、控释、肠溶及其他多单元口服制剂持续发展,是市场稳定扩张的核心基础;相比直接制备含药微丸,以标准化空白丸芯进行API层积可以提供更可控的粒径、表面积和包衣基础,有利于提高载药均一性及释放曲线重现性。Colorcon、JRS PHARMA、FREUND、Asahi Kasei等厂商的商业化产品已经形成从100–200 μm级微丸芯到1,000 μm以上规格的较完整粒径体系,并持续向高球形度、低脆碎度、窄粒径分布、高机械强度和低反应性方向升级。 从供给端看,行业正在由传统标准化蔗糖丸芯向MCC、甘露醇、酒石酸及其他功能化丸芯扩展,同时增加小粒径、糖基替代、低吸湿和针对敏感API的定制规格;中国本土药用辅料企业也在扩大丸芯产品组合及工艺开发,例如安徽山河药辅已经形成蔗糖、MCC、淀粉和酒石酸丸芯产品,并开展速崩型空白丸芯产业化开发。 整体来看,药用空白丸芯处于成熟基础材料持续增长、功能化与高端化产品加速渗透的发展阶段,未来增量主要来自复杂缓控释制剂、MUPS、多API组合制剂、儿童及老年友好型口服制剂,以及亚洲市场药用辅料国产化和供应链本地化。
全球药用空白丸芯竞争格局与头部厂商
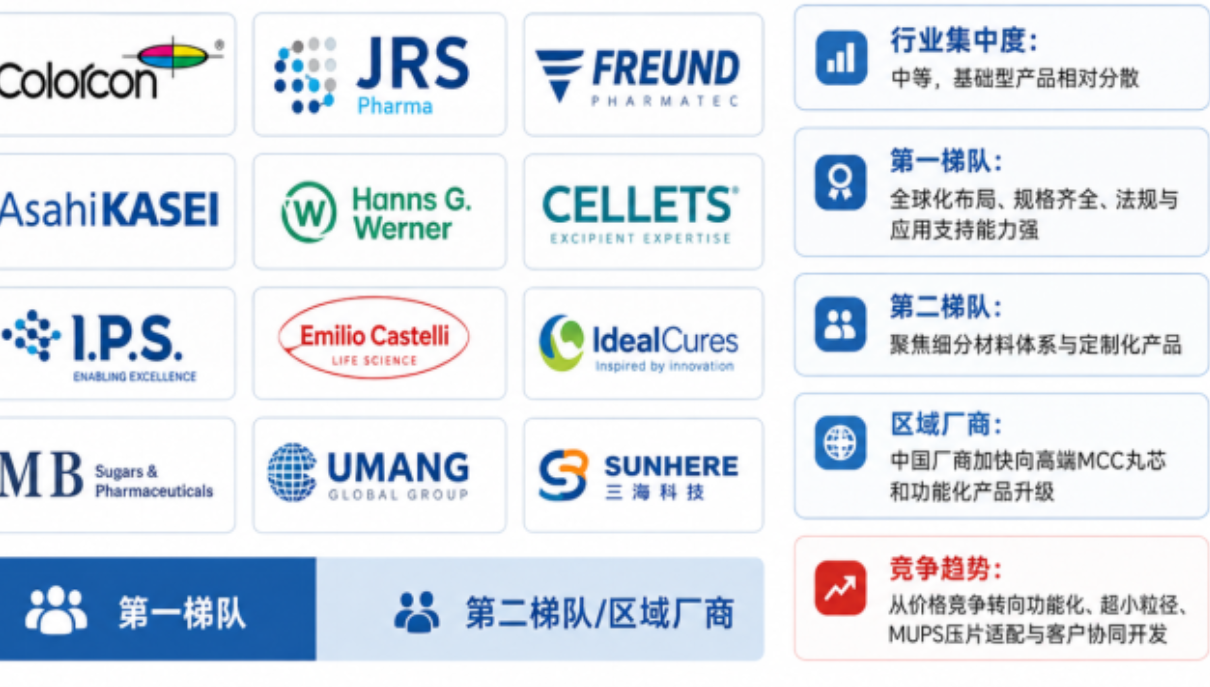
第一梯队代表性企业主要包括Colorcon、JRS PHARMA、FREUND CORPORATION、Asahi Kasei、Hanns G. Werner的Pharm-a-spheres及IPC Process-Center的CELLETS体系,这些厂商在药用辅料质量体系、全球客户覆盖、粒径规格、应用技术支持及缓控释制剂开发经验方面具有较强优势;其中Pharm-a-spheres的蔗糖丸芯可覆盖约100 μm至2 mm,而CELLETS MCC丸芯形成约100–1,400 μm的完整规格体系。
第二梯队和专业化供应商包括I.P.S.、Emilio Castelli、Ideal Cures、M B Sugars and Pharmaceuticals、Umang Global Group等,其中部分企业同时布局蔗糖、MCC、甘露醇、酒石酸和二氧化硅等多材料体系,竞争重点逐渐从单一价格转向配方适配和定制能力。 中国市场则形成安徽山河药辅、珠海东辰制药、杭州高成、江苏东盛、上海浦力膜、江苏西典等本土供应商参与的竞争格局,其中安徽山河已形成多种材料丸芯组合,珠海东辰拥有100% MCC组成的TONCELLUS TP系列,上海浦力膜则将空白丸芯纳入其固体制剂辅料解决方案。 未来竞争将进一步围绕功能化材料、超小粒径、高载药效率、MUPS压片耐受性、法规登记文件、客户联合开发及全球供应保障能力展开,单纯依靠基础蔗糖丸芯价格竞争的企业将面临更大的产品升级压力。
药用空白丸芯产品分类与应用结构
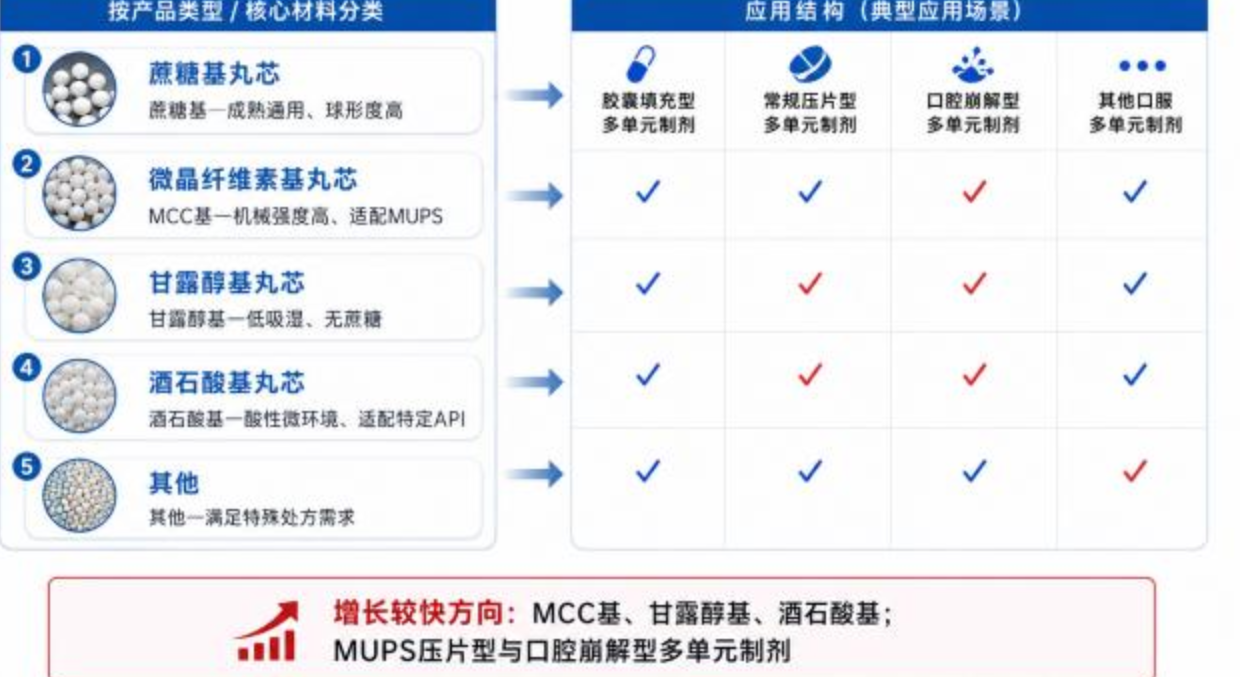
药用空白丸芯最稳定、最具行业代表性的分类方式是按核心材料体系分类。第一类为蔗糖基空白丸芯,通常以蔗糖与淀粉组成,水溶性好、球形度高、表面规则、药物层积效率较高,产业化历史最长,是目前应用最广泛的通用型起始载体,主要用于缓释、控释及肠溶微丸以及胶囊型多单元制剂;国际药典对糖丸具有较成熟的质量标准体系,也降低了成熟配方采用该类材料的注册和转换难度。 第二类为微晶纤维素基空白丸芯,具有水不溶、化学惰性、机械强度高、低脆碎度以及良好压缩耐受性等特点,更适合敏感API、多层包衣以及需要进一步压制成MUPS片剂的配方,预计是未来较快增长的主流材料之一;商业规格目前已经能够覆盖100 μm级微丸芯至1,000 μm以上丸芯。 第三类为甘露醇基空白丸芯,突出无蔗糖、低吸湿及较好的物理稳定性,适合对糖体系、吸湿性或处方相容性存在特殊要求的制剂。第四类为酒石酸基空白丸芯,属于更具功能性的起始载体,可通过建立酸性微环境改善部分pH依赖型API的溶解与释放行为,尽管总体规模小于蔗糖和MCC丸芯,但单位价值和定制属性较高。 其他产品则包括淀粉、乳糖、二氧化硅及复合材料等特殊丸芯,主要满足特定API相容性、溶解性或制剂工艺要求。
按最终制剂应用划分,市场主要包括胶
囊填充型多单元制剂、常规压片型多单元制剂、口腔崩解型多单元制剂及其他应用。其中胶囊填充型多单元制剂是目前最成熟的应用方向,药物层积和功能包衣后的微丸可以按照不同载药量、不同释放速度甚至不同API进行组合填充;MCC丸芯及其他高机械强度丸芯则推动常规压片型MUPS持续扩大,因为这类产品需要在压片过程中尽可能保持微丸和功能包衣膜完整。JRS PHARMA明确将API层积后的MCC丸芯应用于胶囊填充和片剂压制,CELLETS也将高机械稳定性和良好可压性作为其MUPS应用的重要性能。 口腔崩解型多单元制剂预计属于增速较快的细分应用之一,其增长来自吞咽便利性、剂量灵活性、味觉掩蔽以及儿童和老年患者用药需求,但同时对丸芯粒径、口腔沙砾感、包衣完整性和压片保护能力提出更严格要求。
药用空白丸芯产业链
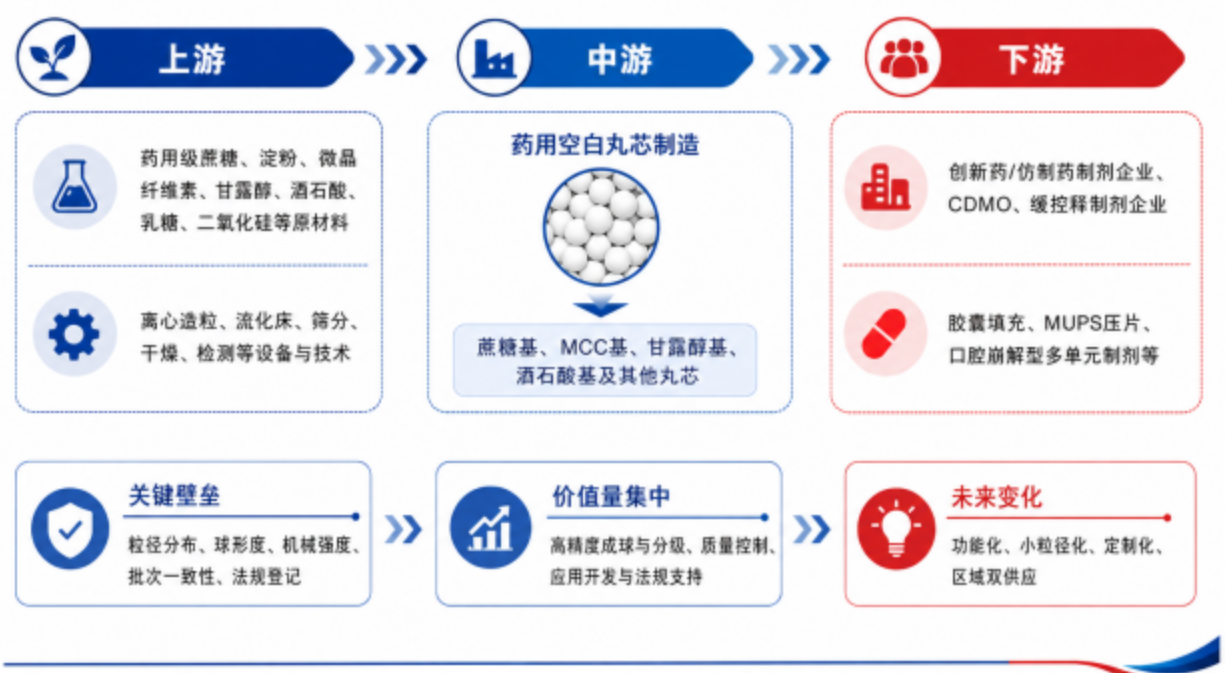
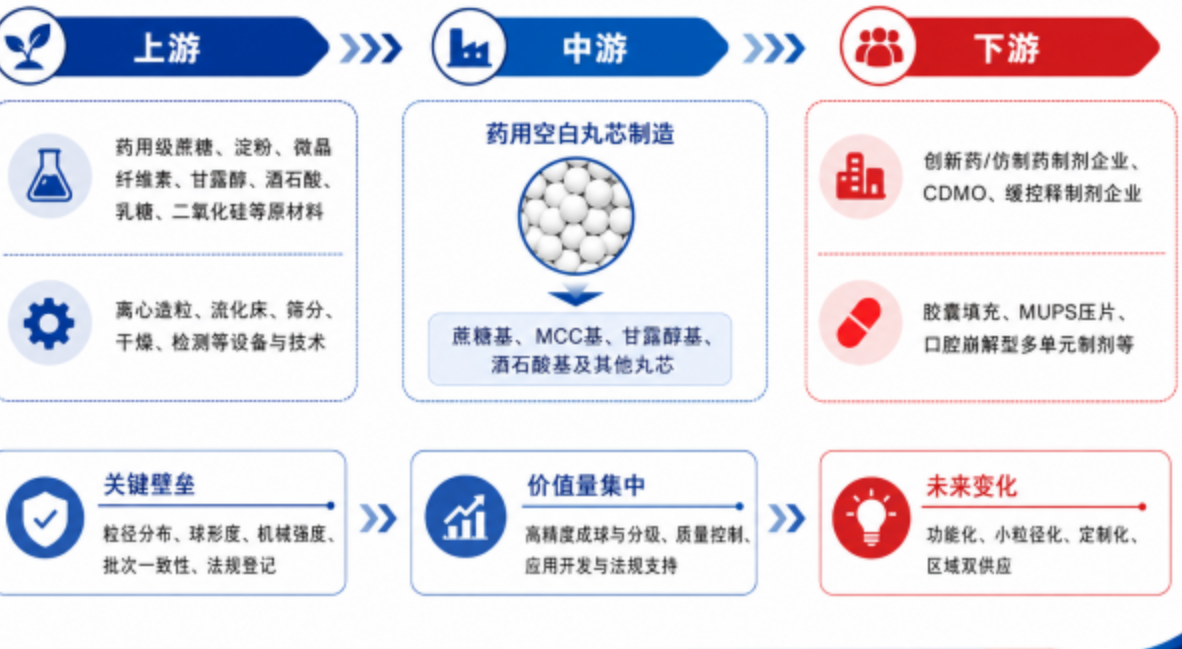
药用空白丸芯产业链上游主要包括药用级蔗糖、玉米淀粉、微晶纤维素、甘露醇、酒石酸、乳糖、二氧化硅以及其他功能性辅料,其质量稳定性、杂质水平、水分、粒径和药典符合性直接影响丸芯性能;生产环节同时依赖离心造粒、层积造粒、挤出滚圆、干燥、筛分分级以及流化床等制药设备,并需要粒度、球形度、脆碎度、机械强度、水分和微生物等质量检测能力。
中游为药用空白丸芯制造商,核心环节包括配方设计、成球、干燥、精密分级、批次混合、质量控制及法规文件维护,最终形成不同材料、粒径和功能特征的标准化或定制丸芯;其中高球形度、窄粒径分布、平滑表面、低脆碎度和批间一致性会直接影响后续API层积厚度和功能膜均匀性,也是高端产品价值量最集中的技术环节。Colorcon、JRS PHARMA、FREUND、CELLETS和Asahi Kasei等成熟产品均将球形度、粒径分布和机械性能作为核心技术指标。
下游主要为创新药和仿制药制剂企业、缓控释制剂企业以及相关CDMO,空白丸芯经过流化床API层积、隔离层和缓释、肠溶或其他功能包衣后,形成含药微丸,再进一步用于胶囊填充、MUPS压片和口腔崩解型多单元制剂。
产业链的主要壁垒并不单纯来自原料,而集中在高精度成球和筛分工艺、规模化批次一致性、API相容性数据库、药典与GMP体系、DMF或区域登记资料、长期稳定性数据以及制剂客户验证周期;FDA的IID体系以及中国原辅包关联审评制度均强化了药用辅料安全使用历史、技术资料和供应商质量管理的重要性。 未来供应链将进一步向高功能化、材料多元化、小粒径化、定制化及区域化供应演进,传统蔗糖丸芯仍将保持重要基础市场,而MCC、甘露醇、酒石酸及其他功能丸芯的占比预计逐步提高;同时制药企业为了降低供应中断和法规变更风险,将更加重视区域双供应、长期质量一致性和本地技术支持,具备材料开发、丸芯制造、法规文件和制剂应用服务一体化能力的供应商将获得更高的客户黏性和价值量。
全球药用空白丸芯区域格局与市场机竞争状况分析与投资前景建议报告
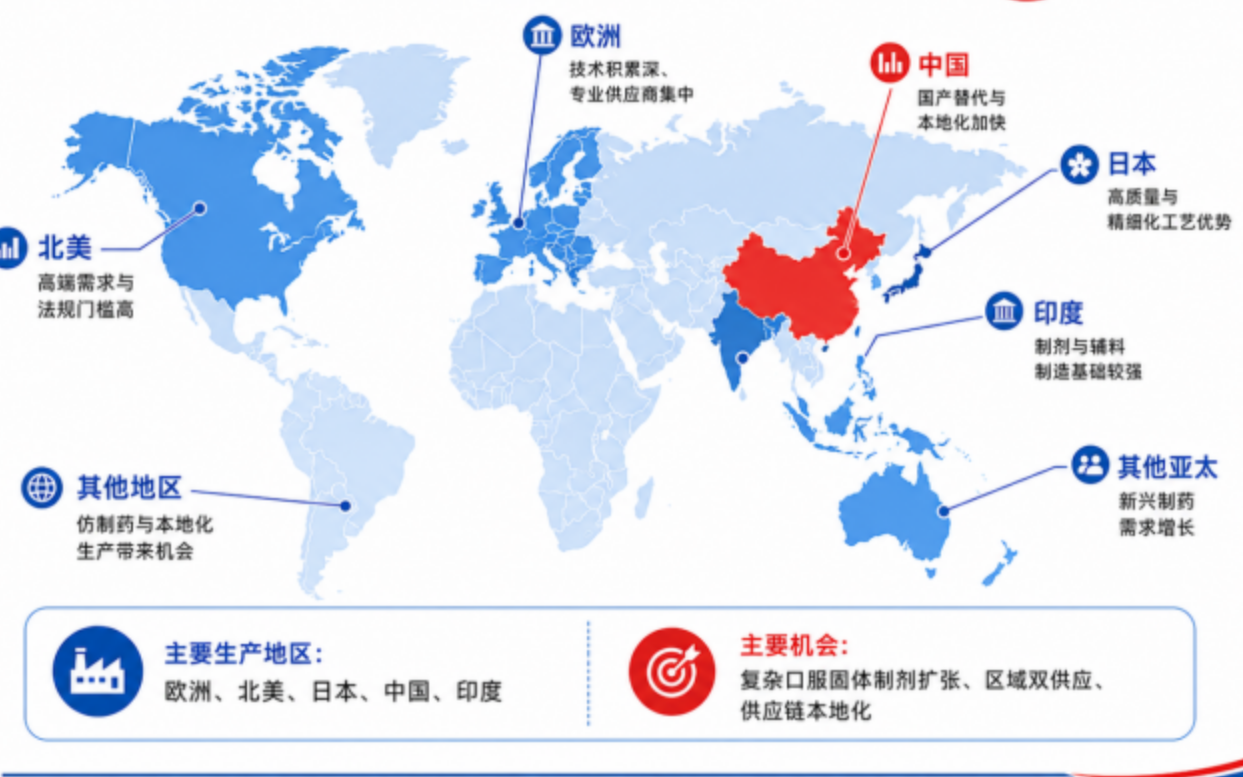
全球药用空白丸芯供应目前形成欧洲、北美、日本以及亚洲新兴制造基地并存的格局。欧洲特别是德国和意大利拥有较深的药用丸芯产业积累,Hanns G. Werner、JRS PHARMA、IPC Process-Center、I.P.S.及Emilio Castelli等专业企业长期服务缓控释和多单元制剂市场,欧洲厂商优势主要集中在药典符合性、特殊粒径控制、工艺经验及高端制剂客户认证。 北美市场以Colorcon等全球性药用辅料企业为代表,是高品质蔗糖丸芯及配套药物层积、功能包衣解决方案的重要消费市场;美国FDA的Inactive Ingredient Database持续记录已获批药品中的辅料使用信息,因此成熟辅料的既有安全使用经验、DMF文件以及制剂申报支持能力构成供应商进入美国市场的重要竞争条件。 日本则形成FREUND和Asahi Kasei等技术型供应商,在高球形度丸芯、MCC材料和精细化制剂工艺方面具有较强竞争力。
亚太地区预计将成为未来市场增量的重要来源,其中中国和印度同时具备较完整的药用辅料制造基础和固体制剂产业链。印度已经形成Ideal Cures、M B Sugars、Umang等覆盖蔗糖、MCC、甘露醇和酒石酸丸芯的专业供应商集群;中国市场则正从传统药用辅料供应向高功能制剂辅料和定制化丸芯升级。 中国药用辅料实行与药品制剂关联审评审批制度,原辅包供应商需要进行登记并维护相关技术资料,药品上市许可持有人还需要对供应商质量体系开展审计;这一制度提高了制剂企业更换供应商的验证成本,同时也有利于已经完成登记、具备稳定商业化生产和技术资料体系的本土丸芯企业扩大市场份额。 因此,中国市场的主要机会将集中在进口替代、MCC丸芯、高功能特殊丸芯、客户定制粒径、国产缓控释制剂升级以及面向海外客户的法规文件完善;欧美市场则更偏向高附加值、复杂配方和长期稳定供应,日本市场保持高质量和技术型需求,东南亚、拉丁美洲及中东等新兴制药市场预计将随着仿制药和本地固体制剂产能扩张形成新的需求增长点。

 京公网安备 11010802022788号






