


 发帖

 雷达卡



当前消费电子、AI芯片与AR/VR设备持续向高算力、轻薄化方向迭代,传统热管、被动均热板方案已无法适配狭小空间内的高热流密度散热需求,MEMS冷却器件凭借毫米级集成优势,正在成为破解芯片局部热点难题的核心路径。MEMS冷却器件是基于微机电系统技术打造的微型散热与气流/液流控制器件,依托MEMS微型风扇、压电微泵、合成射流等结构,可快速将芯片、可穿戴设备、服务器模块的热量导出,相比传统散热方案具备体积小、响应快、功耗低、局部精准散热能力强的核心特性,完美适配空间受限、静音要求高的高端电子场景。据QYResearch 2026年最新发布的《全球MEMS冷却器件市场报告2026-2032》测算,2031年全球MEMS冷却器件市场规模将攀升至81亿美元,期间年复合增长率高达44.9%,是半导体热管理赛道中增速领先的细分领域。近6个月行业落地节奏明显加快,Yole 2026年5月发布的《MEMS产业现状报告》显示,仅散热相关的压电微泵全球市场规模已达32.7亿美元,国内厂商恒脉微完成由小米、顺为资本领投的A+轮融资,其非硅MEMS微泵产品良率突破90%,进一步推动MEMS冷却器件的国产化落地进程。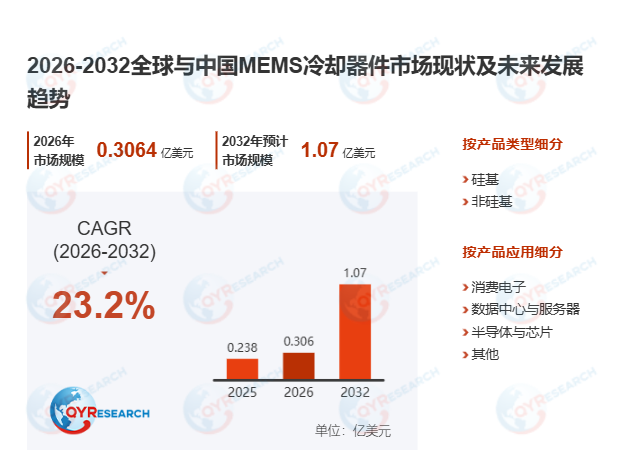
首先,下游终端需求爆发是MEMS冷却器件市场增长的核心驱动。受智能手机、AI芯片、AR/VR设备算力持续提升影响,终端设备内部留给散热结构的空间被持续压缩,传统被动散热方案已无法覆盖高负载运行下的局部热点降温需求。MEMS冷却器件可在不足2毫米的厚度内实现主动散热,实测数据显示其降温幅度可达29.6℃,功耗仅为传统微型风扇的1/5,能够帮助高性能处理器长时间维持满频运行。华为2026年5月提出“韬(τ)定律”后,堆叠式芯片设计带来的散热压力进一步放大,目前国内头部终端厂商已启动MEMS主动散热风扇的导入测试,将MEMS冷却器件作为下一代旗舰机型的核心散热配置。
其次,技术与商业化落地门槛仍是MEMS冷却器件大规模普及的核心阻碍。MEMS冷却器件的量产需要打通微纳制造、压电材料精密控制、长期振动稳定性验证等多个核心环节,产品还需与不同终端的内部结构进行深度定制适配,整体研发周期远长于传统散热器件。当前全球MEMS冷却器件市场呈现高度集中格局,2025年调研数据显示前五大厂商合计占据99.45%的市场份额,头部企业Frore Systems、xMEMS Labs已完成硅基MEMS冷却器件的技术定型,硅基产品凭借95.5%的细分市场占比成为当前主流技术路线。受产能规模限制,现阶段MEMS冷却器件单位成本仍高于传统散热方案,消费电子、服务器等成本敏感型客户导入节奏偏谨慎,大规模渗透仍需2-3年的成本下探周期。
此外,先进半导体封装与边缘AI硬件的普及,正在为MEMS冷却器件打开全新增长空间。随着Chiplet架构、3D堆叠封装成为高端芯片的主流设计方向,芯片内部热流密度持续突破传统散热方案的承载上限,可直接贴近热源部署的MEMS冷却器件成为最优解。叠加AR/VR头显、可穿戴医疗设备等新兴终端的爆发,MEMS冷却器件的应用边界正持续拓宽。国内厂商依托非硅MEMS工艺路线,正在绕开传统硅基MEMS的专利壁垒,通过晶圆级量产方案进一步压缩器件成本,预计2027年国产MEMS冷却器件在消费电子领域的渗透率将突破15%,推动整个行业进入规模化落地的全新阶段。

 京公网安备 11010802022788号






