


 发帖

 雷达卡



当前全球营养健康产业正普遍面临普通营养补充剂同质化竞争严重、特殊人群精准营养供给适配性不足、合成原料环保生产压力持续上升的核心痛点,而叶酸作为水溶性B族维生素的核心品类,依托维生素B9(叶酸)在出生缺陷预防、老年慢性病营养干预等场景的独特价值,正成为全球功能营养原料赛道中需求持续扩容的关键细分领域。2026年作为全球营养强化政策深化推进的关键年份,叠加国内老年营养改善行动、育龄妇女健康保障工程等政策落地,叶酸行业正迎来需求结构升级与生产技术迭代的双重发展周期。据QYResearch 2026年7月发布的最新行业监测数据,2026年全球叶酸市场规模约为1.29亿美元,2026-2032年期间年复合增长率为5.6%,整体市场呈现“基础原料供给集中、功能化应用场景持续拓展”的典型发展特征。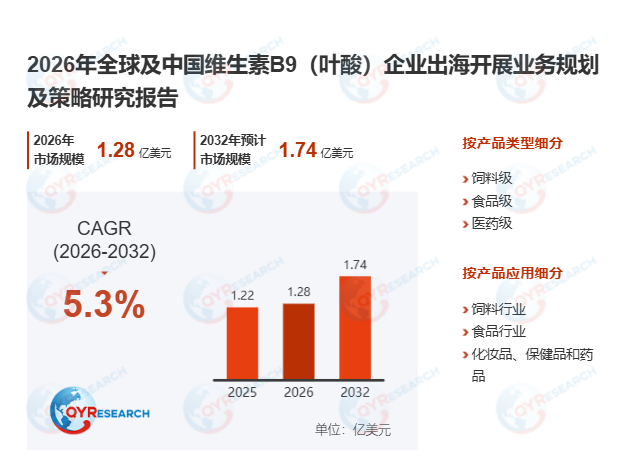
首先,从产品定义与技术属性维度看,叶酸即维生素B9,是人体细胞增殖与核酸合成过程中不可或缺的水溶性B族维生素,天然存在于绿叶蔬菜、动物肝脏等食材中,也可通过人工合成或生物发酵方式规模化制备,广泛应用于膳食补充剂、强化食品、特殊医学用途配方食品等多个领域。当前行业核心技术难点集中在高活性天然叶酸菌株定向驯化、微胶囊包埋过程活性保留率管控、复杂食品基质中叶酸生物利用率精准提升等环节,也是头部企业构建差异化产品壁垒的核心方向。2026年上半年国内某头部营养强化食品企业在面粉强化项目中导入微胶囊包埋叶酸后,产品常温存储12个月叶酸保留率从62%提升至91%,直接验证了新型工艺对叶酸产品稳定性的赋能效果。对比传统化学合成叶酸,生物发酵法生产的天然叶酸具备低代谢负担、环境友好度高的显著优势,正逐步成为高端功能食品领域的主流选择。
其次,从全球竞争格局来看,叶酸行业当前处于高集中竞争阶段,2025年全球前三大厂商合计占据约56.4%的市场份额,江西天新、牛塘化工、浙江圣达等国内头部原料企业依托完整的化工产业链配套与规模化生产优势,在全球叶酸通用原料市场占据主导地位,2026年上半年国内叶酸行业整体产能利用率提升至82.7%,头部企业出口额同比增长11.3%,全球市场话语权持续增强。对比欧美成熟营养市场,中国市场的差异化特征在于下游应用场景的快速多元化,叶酸消费已从传统的孕妇神经管缺陷预防场景,快速向老年高同型半胱氨酸血症干预、运动营养红细胞生成支持等新场景延伸,2026年上半年国内复合叶酸类膳食补充剂销售额同比增长24.6%,远高于单一叶酸产品7.2%的增速,功能化复合产品正成为行业增长的核心新变量。
此外,从行业长期发展逻辑来看,2026年3月国家卫健委印发《全民营养提升行动方案(2026-2030)》,明确将面粉叶酸营养强化纳入基层公共营养服务覆盖范畴,直接为叶酸行业规范化发展提供政策支撑。当前行业增长逻辑已不再依赖通用化学合成叶酸原料的规模化放量,而是由特殊人群精准营养需求驱动,生物发酵天然叶酸、高生物利用率改性叶酸等高端产品占比持续提升,微胶囊包埋、纳米递送等新型工艺不断拓展产品应用边界。叠加下游消费认知升级,叶酸行业正在从单一营养补充向复合功能营养体系转型,应用场景从传统妇幼健康领域,持续向老年营养、运动营养、功能性食品赛道延伸。
整体来看,2032年全球叶酸市场规模将达到1.8亿美元,行业核心增长机会集中在天然叶酸原料量产技术突破、复合功能叶酸产品开发、新兴市场营养强化政策落地三大方向。对于国内头部原料企业而言,依托现有产业集群优势,持续推进高端叶酸生产技术迭代与下游应用场景拓展,将是进一步巩固全球市场份额的核心路径。

 京公网安备 11010802022788号






