


 发帖

 雷达卡



医用导丝作为介入手术的核心递送载体,是支撑微创手术、介入放射学操作的关键基础器械,其性能直接决定导管、支架等后续器械能否精准通过血管及复杂解剖结构,当前国内大量医疗机构正面临高端导丝依赖进口、复杂术式适配性不足的转型痛点,行业正通过材料创新与监管规范双向驱动,逐步实现技术自主与市场结构优化。本文基于2026年最新行业调研数据,围绕医用导丝的市场格局、技术路径与发展趋势展开深度分析。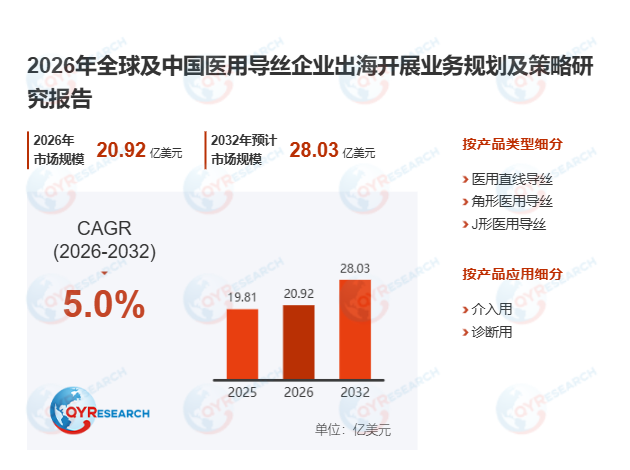
首先,全球医用导丝市场规模保持稳健增长,头部企业集中度处于较高水平。据QYResearch 2026年9月发布的《全球医用导丝市场报告2026-2032》预测,2032年全球医用导丝市场规模将达到28.3亿美元,2026-2032年期间年复合增长率CAGR为4.9%。从竞争格局来看,全球医用导丝核心生产商主要包括Abbott、Terumo Medical、Asahi Intecc、Boston Scientific Corporation、Cordis等企业,2025年全球前五大厂商合计占据约67.7%的市场份额,头部企业在材料研发、涂层技术与临床渠道上的长期积累,形成了显著的技术壁垒。近6个月国内医疗器械行业协会发布的介入器械细分数据显示,2026年上半年国内冠状动脉导丝的临床使用量同比提升12.7%,外周导丝在下肢动脉开通术中的渗透率较2025年末提升8.2个百分点,国内某三甲医院心血管中心引入新一代镍钛合金复合导丝后,复杂冠脉病变的手术开通成功率提升9.3%,术者操作时长平均缩短15%。
其次,医用导丝的技术迭代方向已明确向超细、超柔韧、高扭矩控制维度升级。受心血管、神经、外周血管等领域手术量稳步提升的驱动,临床对医用导丝的通过性与操控性要求持续提高,镍钛合金与不锈钢复合结构已成为当前产品设计的主流方案,亲水涂层、多层功能涂层的广泛应用,显著提升了导丝的润滑性、抗扭结性与生物相容性。对比冠状动脉导丝与外周导丝的技术差异可以发现,前者更强调头端的精准塑形能力,适配直径2mm以下的狭窄血管;后者则侧重整体的抗弯折性能,可应对长段钙化病变的复杂通路。此外,当前医用导丝落地智能功能仍面临微型传感集成难度大、成像兼容性与机械强度难以平衡的技术难点,这也成为国内厂商实现技术弯道超车的核心突破方向。
此外,医用导丝的行业监管与产品附加值同步进入升级阶段。受NMPA、CE MDR等全球监管体系趋严的影响,医用导丝的全生命周期可追溯性、生物相容性评价已成为产品上市的硬性标配,行业整体正从过去的中低端同质化竞争,向高质量、高附加值的技术密集型赛道转型。当前新一代医用导丝已逐步融合传感监测、成像兼容、机器人适配等拓展能力,可直接适配AI辅助介入与精准导航手术场景,为未来介入手术的全流程可视化提供核心硬件支撑。从细分市场结构来看,2026年上半年国内医用导丝领域中小企业的研发投入占比首次超过大型传统器械企业,大量专精特新企业在细分材料与涂层技术上的突破,正在逐步打破海外头部企业的长期技术垄断。

 京公网安备 11010802022788号






