


 发帖

 雷达卡



[color=rgba(0, 0, 0, 0.9)]四川也面临类似的问题:历史定位是战备腹地,核心优势电子工业面临四路夹击,究竟促进传统电子工业升级换代还是主打“场箭星用”全产业链?
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]从历史第一轮发牌看,与陕西核心聚焦航天公共底座不同,四川更像是一个多兵种的合成腹地,同时涉及“航天+航空+电子+发射场”:
七机部:062/064地地导弹批产基地(1965甘肃/陕西→1969迁至四川)
三机部:607(机载雷达,1970,隶属航天工业)+空气动力研究院(1968)
二机部:第十研究所(综合电子,1955北京→1957成都)+工程物理研究院(核武器,1958)
四机部:081基地(高炮雷达、指挥仪,1965)+研究机构(29电子信息控制,1965;30所通信,1965;9所应用磁学,1967内迁组建而成;34光通信,1971成都→1975桂林)
总装部:西昌发射中心(1970)
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]其航天配套工业遗产的布局逻辑:
一五期间的电子工业基地定位:1956年人才西迁成立电子科大,构建“校(电子科大)+所(依次迁入或组建10所、29所、30所、9所)+厂(081基地)”体系,形成从人才培养、专业支撑到批产的完整链条。
三线期间的“批产”牌:在一五形成的“校+所+厂”基础上,迎接062、064西迁落户,主要负责重点型号的批产。
尖端国防科研:二机部九局(1958成立于北京)1969年迁入绵阳,负责核武器研制;空气动力研究与发展中心1968年落户绵阳,与062/064基地构成“试验验证→产品制造”的直接配套关。
空间上:一五、三线共同构成了沿“宝成—成昆”主轴的两个纵深:川东北(062/064达县大巴山=最隐蔽的制造纵深)+川西南(西昌=发射纵深),中间是成都(所群+电子科大=知识与指挥中枢),广元081守在宝成线入川第一站。
西昌作为特殊时期酒泉发射场的备份发射基地。
[color=rgba(0, 0, 0, 0.9)]整体上,四川的历史资产标签是“批产与系统集成”。与湖北“天脑”的定义端、体系级集成不同,四川的系统集成是制造端、产品级的集成——分系统做成可交付系统。相对而言,陕西的历史资产在院所(知识密集),四川的历史资产厚度则体现在“厂”(电子工业,工艺密集)上。
[color=rgba(0, 0, 0, 0.9)]更准确地说,是宇航级特种电子的制造端:微波毫米波与星间链路(10所)、星载测控与电子对抗延伸出的卫星载荷(10所/29所)、时频原子钟(10所天奥)、测控雷达(零八一)、磁学材料(9所)。
[color=rgba(0, 0, 0, 0.9)]值得注意的是两个数字方向的“意外”:
[color=rgba(0, 0, 0, 0.9)]一是30所的密码与网安,它是四川电子遗产里唯一的数字域孤岛。
[color=rgba(0, 0, 0, 0.9)]二是十所的“综合基带/基带池”——通用硬件平台、软件定义功能、任务动态部署,这是藏在测控设备盒子里的数字据点。
[color=rgba(0, 0, 0, 0.9)]但无论通信、雷达、测控装备的物理层与整机段还是十所的基带池这个数字据点,定义权都不在四川:体制定义(北京)、网络运行(西安)、数字芯片(京沪深珠)、雷达整机(南京、合肥)——制造在四川,产品经理在川外。
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]从历史遗产的盘点来看,四川在一五和三线形成的核心积累主要在电子工业领域,这是四川商业航天最厚的家底。
[color=rgba(0, 0, 0, 0.9)]四川电子工业集中在模拟、射频、微波、特种工艺赛道,做的是“把电磁波信号收进来、发出去、定准时”的模拟链路。其门槛既窄且深——宇航级可靠性(不良率亿分之一)、抗辐照封装、体系内资质与多年型号积累,造就10所星间微波链载荷市占率全国第一、天奥原子钟供货测控主站的行业地位。
[color=rgba(0, 0, 0, 0.9)]但要看清这种门槛的性质是存量型门槛,靠体系内长期积累与资质壁垒维护。测运控的三段式分工足以说明问题:北京跟踪所定体制,成都十所造设备,西安中心运行网络——四川占的是设备段,技术水平能做到全国顶尖,但产业链位置决定了它只能是“按图纸施工”,没有定义权。
[color=rgba(0, 0, 0, 0.9)]这在原有的全国高效协同框架下没什么问题。但经过几十年演变,产业链结构趋于分散(后面北京篇会详细分析)。更要命的是,当前航天电子正在发生的技术换轨,使得这道存量门槛正在遭遇四路夹击:
星间链路:微波→激光——10所的看家本领是微波终端,激光终端头部在航天九院(北京)、八院体系(上海)。
载荷架构:模拟固定→软件定义——相控阵价值正从微波前端组件向“DBF数字波束成形芯片+算法”迁移。星链终端路线:16颗DBF芯片+500颗FEM芯片的集成方案把射频成本打掉一个数量级。四川的微波组件面对“芯片吃掉组件”的挤压。
星载计算:专用处理器→通用AI算力——今天在轨跑大模型需要的是256TOPS级的AI芯片,四川在星载AI算力方向上缺乏积累。
元器件体系:宇航级→车规级/货架化——北斗单芯片曾高达900万一颗,国科环宇(北京)推出了系列百元级到千元级的商业航天专用芯片。四川“宇航级、项目制”的供货逻辑,正是被这一条冲击的对象。
[color=rgba(0, 0, 0, 0.9)]这意味着,“微波组件”和“宇航级元器件”这两张王牌的价值被重新定价——前者被芯片替代,后者被车规化降维。
[color=rgba(0, 0, 0, 0.9)]在四川省1.7万亿电子工业总盘中,武侯区微波射频(百亿级)和商业航天(500亿级,其中成都230亿)是“微波组件”和“宇航级元器件”最为集中的板块。技术换轨的冲击,首当其冲会影响武侯区微波射频产业——该集群目标2027年达300亿元,但如果微波组件被芯片替代、宇航级被车规化降维,这一增长目标将面临结构性挑战。
[color=rgba(0, 0, 0, 0.9)]针对这一问题,四川也有一系列应对动作:
微波→激光:直接进入北京头部力量的产能延伸,比如引入北京融为科技公司,在成都金牛区建设激光载荷研发制造基地。
模拟→数字:金牛区落地航天科工23所射频芯片研制基地。这是补数字芯片短板的动作,但补齐的方向是射频前端芯片,尚不涉及星上AI算力芯片。
专用→通用AI算力:高新区以国星宇航为链主做太空算力产业集群,核心逻辑是“市场端拉动算力需求”;但当前算力落地形态仍以地面数据中心为主。
范式重构(电磁发射等前沿项目):推进商业航天电磁发射、陆地航母、超导电磁橇等项目,在火箭发射这个更大的系统层面开辟一条新的技术路线,让四川最擅长的强电、微波、磁学等存量能力在“地上”找到新的用武之地。2026年1月已完成高温超导航行试验,2028年计划实现电磁弹射火箭首飞。
全域测运控网络(基础设施补位):聚力建设西南地区最大商业卫星测控中心,构建覆盖低轨、中轨的全域测控网络——让四川制造的卫星“飞上去、管得住、用得上”。
[color=rgba(0, 0, 0, 0.9)]这套动作的共同特征是做加法:
[color=rgba(0, 0, 0, 0.9)]前三个是“引入外部力量补短板”——微波→激光引入北京融为、模拟→数字引入航天科工23所、专用→AI引入国星宇航等新生态力量;
[color=rgba(0, 0, 0, 0.9)]范式重构(电磁发射)是“自己定义技术路线、自己搭建验证平台”——这是四川在所有应对中战略纵深最长的一步;
[color=rgba(0, 0, 0, 0.9)]基础设施补位(全域测运控)是“为新技术路线提供落地验证通道”——让四川的电子工业转型不只是在产线上改产品,还有在轨验证和真实数据反馈。
[color=rgba(0, 0, 0, 0.9)]相对于直接做乘法——对微波组件、宇航级元器件进行系统性地升级换代,这套打法依赖新项目的落地进度,存量逻辑的松动速度与新赛道产能的爬坡速度之间存在时间差。加法做得再快,也快不过技术换轨对旧赛道的挤压速度——新项目落地需要周期,而芯片替代和车规化降维正在实时发生。
[color=rgba(0, 0, 0, 0.9)]四川省商业航天的整体规划也印证了“做加法而非做乘法”的倾向:
一是打造形成“成都+西昌+绵阳”多点发展格局,实现卫星规模化产能。
二是打造“成都+绵阳+资阳”火箭产业核心三角,实现运载火箭批量化生产。
三是实施商业航天电磁发射、陆地航母、超导电磁橇等项目,努力打造世界级空天产业集群。
四是聚力建设西南地区最大商业卫星测控中心,构建覆盖低轨、中轨的全域测控网络。
五是规划建设西部商业航天港,构建发射核心主导、配套区域支撑、全链协同赋能的产业体系。
六是拓展多元化应用场景,构建森林草原防灭火监测预警体系,以卫星场景规模化应用服务经济社会高质量发展。
[color=rgba(0, 0, 0, 0.9)]这六个方向明确指向“整箭整星、场箭星用全产业链”的发展目标。以四川的历史积累来看,要填的坑、要补的课、要建的台子都不少——每个方向都是一块需要从零或接近零开始搭建的新能力。六条线并行推进,考验的不是单项突破能力,而是四川在有限资源下的统筹节奏与落地能力:

[color=rgba(0, 0, 0, 0.9)]场——发射区位不占优
[color=rgba(0, 0, 0, 0.9)]西昌发射场1970年建设之初,目标就是作为甘肃酒泉发射中心的备份。发射场选址逻辑取决于纬度与安全性:纬度越低越省燃料,深处内陆越安全。西昌北纬28°,高于文昌的19°——纬度上不占优,安全纵深优于沿海。因此,四川对西昌发射场为中心的商业航天港建设定位为平战结合战略腹地,竞争力核心不在“发射最强”,而在“国家战略备份”这个独一份属性。
[color=rgba(0, 0, 0, 0.9)]箭——结构件优势明显,整箭依赖民营火箭进度
[color=rgba(0, 0, 0, 0.9)]箭体/贮箱/火工品全国级强项(47%贮箱、95%火工品),但火箭整机总体权在外来企业总部,产能仍在爬坡。零部件是“家底”,整机是“租来的”。
[color=rgba(0, 0, 0, 0.9)]星——整星积累空白,依靠外部招商引入
[color=rgba(0, 0, 0, 0.9)]省内无国家队整星总体单位(对照上海八院、北京五院),整星制造靠天仪、魔方、环天从零搭建加外来招引,历史遗产在这一格基本空白。星座规模与组网速度尚处起步阶段,产业链带动与赛道卡位仍在验证期。
[color=rgba(0, 0, 0, 0.9)]用——测运控与应用环节能力起步
[color=rgba(0, 0, 0, 0.9)]遂宁中科院测控站2022年已投运,眉山地面站2026年3月投运,由环天智慧建设运营,是西南首个本土自建一体化商业站,两站构成“国家队+商业队”双层格局。
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]如果我们从全局看,四川省的规划重心可以归结为一句话:制造与发射在省内闭环,技术与配套面向全国市场。
[color=rgba(0, 0, 0, 0.9)]所谓省内闭环,按严格口径指的是“制造+发射”的地理闭合——发动机(绵阳)、整箭(资阳)、整星(成都、西昌)、发射(凉山)同属一省;“用”是全国市场,关不进任何省域。而存量电子工业(载荷、时频、微波链)与测运控设备、服务,从一五起就是面向全国的配套底座——全国测控一张网的中枢在西安,四川占的是设备段与商业测运控服务段——未来也必然是全国生意。
[color=rgba(0, 0, 0, 0.9)]当前国内扎堆“整箭+整星”的不止四川。方向上没有谁错,但对照进度,差距是刺眼的:2025年SpaceX完成167次轨道发射(另有5次星舰试飞),占美国全年发射总数的约85%,平均不到两天一发;而中国民营商业火箭全年发射约16次——星河动力6次、中科宇航5次、蓝箭3次、东方空间1次、星际荣耀1次——恰好相当于SpaceX一个月的发射量。星座侧同样如此:星链在轨已超9300颗,千帆238颗、GW约180颗,加起来不足星链的二十分之一。
[color=rgba(0, 0, 0, 0.9)]可见,整箭整星不是不需要,而是需要的时间窗口和现在各省产能规划的节奏严重错位。省级规划如果不立足全国产业格局做全链全流程的判断,很容易陷入两大误区:
[color=rgba(0, 0, 0, 0.9)]一是盲目追求省内闭环,实际造成结构性过剩和资源浪费;
[color=rgba(0, 0, 0, 0.9)]二是脱离省内基础禀赋上大项目,技术迭代窗口稍纵即逝,存量优势在等待中弱化,新赛道又因时间错配难以补齐。
[color=rgba(0, 0, 0, 0.9)]以四川为例,规划的核心应该是做乘法:不是逐一补短板,而是把存量电子工业的工程化能力,系统性附着到新技术载体上——让模拟、射频、微波、特种工艺这些四川最擅长的能力,嵌入激光终端、DBF芯片、电磁发射、全域测控等新赛道,成为新赛道的“地基”,而不是被新赛道绕过去的“历史包袱”。
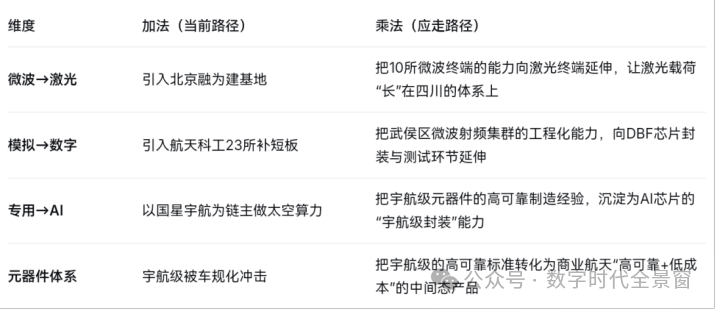
[color=rgba(0, 0, 0, 0.9)]具体而言,可以梯次展开三个方向的动作:
[color=rgba(0, 0, 0, 0.9)]第一梯队:新技术人才与科研专项
[color=rgba(0, 0, 0, 0.9)]这是所有转型动作中最容易被忽视、也最要命的一层。十所的微波团队做了几十年模拟射频,要转向激光终端,前提是有人会做激光;电磁发射同理,高温超导磁体、超导直线电机控制、大功率脉冲技术,四川有基础,但要形成系统级研制能力,仍需定向引进与专项培养。
[color=rgba(0, 0, 0, 0.9)]短期可以依靠北京头部力量的“产品经理”来牵引产线与设计端的衔接——金牛区招引北京融为做星载激光载荷、电磁发射由航天三院抓总,都是这个模式;中期则必须依托电子科大、十所、29所等传统航天电子力量,以及中物院在成都高新区的高功率激光技术溢出,在激光终端、AI芯片、电磁发射方向建立本地化的系统级研发团队,形成可持续的技术迭代能力——否则“短期依靠”会固化为“长期依赖”。
[color=rgba(0, 0, 0, 0.9)]过渡层:激活数字域的两个“火种”
[color=rgba(0, 0, 0, 0.9)]在模拟域向数字域迁移的过程中,四川并非从零开始——存量电子工业中已经有两个数字方向的“意外据点”值得被单独拎出来:
[color=rgba(0, 0, 0, 0.9)]一是30所的密码与网安。在商业航天场景中,星间链路安全、星座抗干扰、天地一体化通信加密,都需要密码体系的系统定义能力。在卫星互联网安全这一层,30所就是天然的承接单位。
[color=rgba(0, 0, 0, 0.9)]二是十所的“综合基带/基带池”。这个能力如果只停留在测控设备层面,它就是测控基带;如果把它“抽出来”作为四川在软件定义载荷方向的通用平台,它就能成为四川在“模拟→数字”转型中的技术跳板。
[color=rgba(0, 0, 0, 0.9)]第二梯队:以电磁发射为牵引,把存量工程能力“装进新系统”
[color=rgba(0, 0, 0, 0.9)]资阳电磁发射试验中心是全球首个基于超导磁悬浮技术路线的电磁发射验证平台:2025年4月完成首次全流程动态试验,2026年接连验证分段供电、超导磁体脱机复用等核心技术,缩比箭体弹射实测末端速度已达1.6马赫;星河动力谷神星二号(3.5吨级、电磁弹射适配)目标2028年首飞——而星河动力的产线本就在资阳。
[color=rgba(0, 0, 0, 0.9)]这个项目的价值不只是一个新项目,而在它把9所(磁学材料)、10所(测控与直线电机控制)、29所(电子对抗)、西南交大(超导)等多年积累的强电、磁、微波、控制能力,重新组织进一个全新的系统框架——不改造旧赛道的产品,但用新赛道的系统定义把旧能力重新装配。
[color=rgba(0, 0, 0, 0.9)]还要看清一层:电磁发射若跑通,受益的不只是“箭”,更是“场”——它是发射基础设施的换代。化学能发射场的下一代形态若落在资阳,四川将同时握住两代发射基础设施(凉山的工位+资阳的电磁轨道),这才是腹地牌的真正升级。
[color=rgba(0, 0, 0, 0.9)]但也要清醒记下产品经理链上的位置:技术抓总在航天三院(北京),高温超导磁体来自江西联创超导,四川的角色是平台业主与产业运营方——平台是不可迁移的重资产,这恰是四川留得住的那一类。
[color=rgba(0, 0, 0, 0.9)]第三梯队:核心技术能力低成本化
[color=rgba(0, 0, 0, 0.9)]前两个梯队解决的是“有人做、有系统做”,这一层解决“做出来之后卖得出去”。
[color=rgba(0, 0, 0, 0.9)]宇航级元器件被车规级冲击,本质不是技术问题而是经济问题——宇航级在抗辐照等指标上仍然远优,但一颗900万对上百元级,在大批量发射需求背景下,市场会用脚投票。
[color=rgba(0, 0, 0, 0.9)]四川的高可靠工程能力必须降维到商业航天的成本结构里:做“比车规级多一层抗辐照、比宇航级少一个数量级成本”的中间态产品,把宇航级的“高可靠”重新定价为商业航天“用得起的可靠”。这一层做成了,四川的存量产能才真正完成从“项目制供货”到“货架制商品”的转身。
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]
[color=rgba(0, 0, 0, 0.9)]本文在网络公开资料研究基础上成文,限于个人认知,可能存在错漏,欢迎帮忙补充指正。

 京公网安备 11010802022788号






