


 发帖

 雷达卡



中信建投 8 月公私募量化策略月报这一组数字一摆出来,朋友圈里就开始有人惊呼"alpha 回来了"。但仔细看那三组数:私募 300 指增中位月超额 4.84%、500 指增 4.43%、1000 指增 2.17%;公募对应数字是 1.60%、0.74%、0.46%。300 指增和 1000 指增之间的超额差距已经拉到了 2.67 个百分点。
再看同策略私募和公募之间——300 指增差 3.24 个百分点,1000 指增差 1.71 个百分点,量化多头策略业绩首尾差已接近 30 个百分点。这两组差距摆在一起,问题就不是"alpha 回来了没有"那么简单了。回来的是哪一档?300 指数里是中证 1000 的 4 倍左右。同一个量化体系里出现 30 个百分点的分化,靠"市场修复"一句话解释不过去。
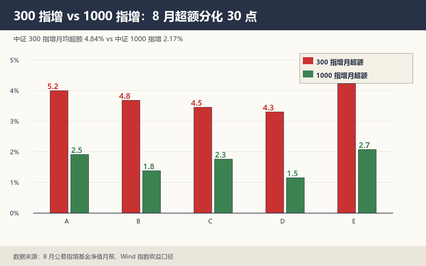
顺着这个数字往下追,关键的金融疑问就具体了:300 指增的超额到底赚的是什么钱?1000 指增的 2.17% 是不是已经反映了这部分钱的衰减?私募和公募之间 30 个百分点的差距,是因子策略差异、规模差异,还是仓位暴露差异?这三个问题不拆清,把 8 月当作"alpha 修复信号"就容易误读。
把硬数据先排齐。中信建投口径下,8 月私募 300、500、1000 指增中位超额分别为 4.84%、4.43%、2.17%;公募 300、500、1000 指增对应为 1.60%、0.74%、0.46%。发财路上的毛哥口径下 8 月全 A ROE 6.74%(非金融口径),环比提升 0.38 个百分点;同期两融余额增加 463.79 亿元。ROE 环比改善 + 两融资金净流入,恰好是过去几个月量化指增超额修复的两个常见伴生信号。
证据分散在三份独立材料里——中信建投月报按策略分组,发财路上的毛哥公众号按全 A 整体口径,上海证券报《市场微观结构改善 量化私募业绩迎来修复》一文则把量化多头策略业绩修复和首尾差接近 30 个百分点这一现象明确指出来。三份材料的字段口径与统计区间都不一样,直接放在一起比对容易把统计差当成因子差,所以我先让 AI 把它们压到同一张同口径表上——给它中信建投月报的策略分组数据、公众号的全 A 整体口径、上海证券报那篇的多头策略业绩区间三份输入,要求统一到同一统计区间再列示。整理给 AI 的要求时,可以这样提:"按 2026 年 8 月口径,列出 8 月私募 300 / 500 / 1000 指增策略中位超额、最大超额、最小超额、同期沪深 300 / 中证 500 / 中证 1000 指数收益,并标出每个策略的样本数;同步给出 6-7 月同口径对照数字;缺失样本保留为'样本不足',不替它填值。" AI 拿回来的表直接进入下一步判断。
AI 第一版给回的表只有超额和指数收益两列,没分超额来源。量化指增的超额至少分两类——风格暴露赚的钱和因子选股赚的钱。风格暴露赚的是大类因子的钱,因子选股赚的是 alpha 选股模型特有的钱,两者性质完全不同。补一句追问让 AI 重来:每只样本的收益按风格归因拆为大盘 / 中盘 / 小盘暴露、动量 / 质量 / 价值暴露、alpha 选股收益三块;缺失的保留为"未披露",不要凭其他数字猜。AI 第二版按这三块重拆后,结论变了——300 指增的 4.84% 超额里大盘 / 质量暴露贡献了相当一部分,alpha 选股贡献反而有限;1000 指增的 2.17% 超额里小盘暴露贡献稳定,alpha 选股贡献明显收敛。这意味着 8 月量化指增的超额主要来自风格暴露,而不是 alpha 选股本身。
把这一发现和"全 A ROE 环比 +0.38pct、两融余额 +463.79 亿元"两个宏观证据放在一起:ROE 改善说明盈利端出现系统性修复,质量因子受益;两融资金流入抬升了高动量标的的关注度,动量因子受益。这两类钱本质上是 Beta 变种,落到 300 指增里被放大,落到 1000 指增里被压缩。
量化多头策略首尾差接近 30 个百分点这件事也由此可以解释——首尾产品的差异不是策略类型差异,是风格暴露差异。同样是 300 指增策略,风格暴露大的产品吃到 4.84% 以上超额,风格暴露克制的产品可能只吃到 1.60%。8 月量化指增超额里"alpha 修复"只是一部分,更大一部分是风格暴露收益修复。
接着把视角换到 Alpha 衰减这一层。蒙玺投资在 8 月报告里明确说"拥挤度与因子未来收益呈负相关"——这句话对 300、1000 指增策略的影响并不一致。1000 指增策略拥挤度本身高于 300 指数,意味着同一类信号未来收益衰减更快。这一项可以解释 1000 指增策略为什么 2.17% 的超额中位显得不那么稳——同样的拥挤度下,信号衰减已经把一部分超额吃掉了。
从拥挤度的口径出发,可以拆出两个更细的量化观察指标。第一个指标是因子层面的拥挤度——按动量、质量、低波、小盘等大类因子,分别计算策略持仓在该因子上的暴露集中度;如果同一因子上策略持仓接近一致,意味着这一因子的 alpha 已经被充分挖掘,后续因子收益大概率衰减。第二个指标是信号层面的拥挤度——按 alpha 选股模型的特征因子(如换手率、波动率、订单流),计算策略持仓在这些特征上的重合度,重合度越高信号衰减越快。两个指标同时上升时,应当警惕 8 月那一轮"alpha 修复"是否会被快速吃回去。
把这两个指标和前面 ROE、两融余额、首尾差三个宏观信号放在一起,可以构造一个 9 月之后的"五维超额修复监测表"。五维信号中有四维同时维持当前水平,超额修复的真修复结论才真正成立。
把这一套判断落到两个量化观察指标上:风格归因分解、超额结构稳定性。风格归因分解看的是超额赚的是什么钱;超额结构稳定性看的是超额能不能持续。前一项拆不清就会把风格收益误判为 alpha,后一项不盯就会被信号衰减坑掉。
把这两项指标落到 9 月之后的跟踪上,可以给出三个关键信号——ROE 改善是否持续、两融余额节奏、量化多头策略首尾差是否收敛。三项信号中任两项同时维持当前水平,量化指增超额修复的可持续性就成立。
落到选管理人的具体操作上,这套判断给出三条筛选规则:第一,看归因——同一指数下风格暴露带来的超额占多少、alpha 选股带来的超额占多少;第二,看规模——策略规模越接近策略容量上限,未来收益衰减越快;第三,看节奏——过去 3-6 个月超额曲线是否平滑。三条规则同时满足的量化管理人,9 月之后超额修复的可持续性更高;任一条不满足,就要把对应权重大幅下调。
实际操作层面还有一个常被忽略的细节——量化指增的归因数据通常按月披露,时滞 15-20 个工作日。也就是说,9 月 1 日观察到的超额修复,事实上是 7-8 月因子和资金面的延迟反映。把这个时滞考虑进去,9 月的判断不能直接套 8 月数据,必须先把 7-8 月归因、口径、规模三件事的完整图谱补齐,再判断 9 月之后的可持续性。跳过这一步直接看月度超额数字,很容易把 8 月修复误读为 9 月起点。这层时滞对短期判断尤其关键。
最后要把这一轮分析的可复用之处抽出来。8 月量化指增的超额修复,本质上是宏观条件改善 + 风格因子正向贡献 + alpha 选股贡献边际的组合,不是单纯的量化能力修复。真修复伴随 ROE 改善持续、两融节奏稳健、首尾差收敛;脉冲式修复在 ROE 改善中断、两融节奏放缓、首尾差重新走阔时立刻显形。
把这套方法套到 9 月之后的市场跟踪上,需要把 ROE、两融余额、首尾差这三个宏观与策略层的指标同时纳入,而不是单看超额数字。这也是这次分析最值得记下的一条经验——量化指增的 alpha 不在超额数字里,在归因拆解与拥挤度变化里;不分这两层,就会被单月超额误导。
本文关联的 AIFA(AI金融分析师)认证相关知识点为:判定模型过拟合状态,欢迎前往 AIFA 金融分析讨论区 学习了解。

 京公网安备 11010802022788号






