


 发帖

 雷达卡



全球非晶合金铁芯变压器市场需求趋势预测与十五五规划建议分析报告2026年版
围绕非晶合金铁芯变压器的产品定义、技术路线、市场规模、竞争格局、应用结构、区域供需和产业链变化展开研究。本文重点关注超低空载损耗技术在公用事业、工业和商业配电中的渗透,以及电网扩容、能效法规、可再生能源并网和存量变压器更新带来的市场机会。非晶合金铁芯变压器是以铁基非晶合金薄带作为主要铁芯材料,通过卷绕、退火、成型及线圈装配形成的高效电力变压设备。非晶材料缺少长程有序晶体结构,具有较低矫顽力和较高电阻率,可显著降低磁滞损耗与涡流损耗,因此在长期低负载或空载运行的配电场景中具有突出节能价值。
其核心功能是完成电压变换、降低配电损耗并提升电网运行效率,主要服务于公用事业配电网、工业园区、制造工厂、商业建筑、数据中心、可再生能源项目及其他连续用电场景。与传统取向硅钢变压器相比,非晶合金方案通常在空载损耗方面更具优势,但产品设计同时需要解决铁芯脆性、噪声、短路承受能力、装配应力及全生命周期经济性等工程问题。
全球市场规模、增长趋势与增量来源
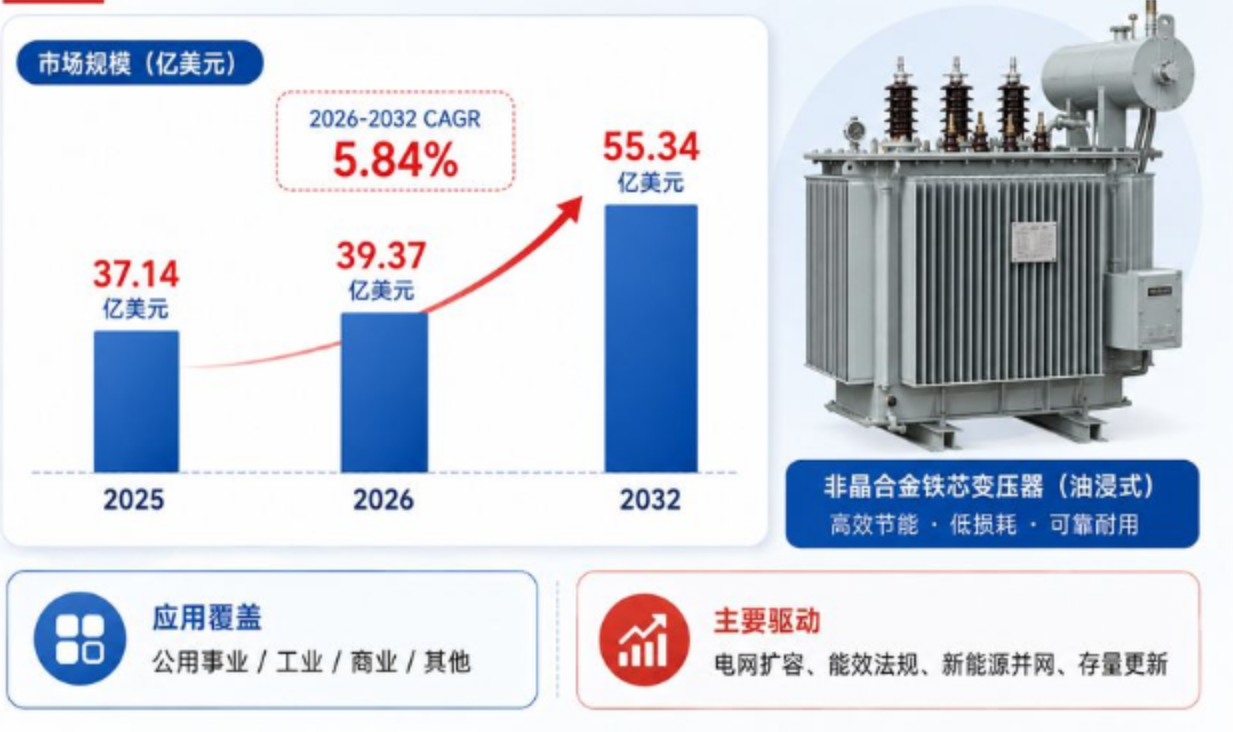
根据中智信投研究网初步调研,2025年全球非晶合金铁芯变压器市场规模约为37.14亿美元,2026年达到约39.37亿美元,预计2032年将达到约55.34亿美元,2026–2032年期间复合增长率约为5.84%。上述规模主要覆盖采用非晶合金铁芯的油浸式和干式变压器,应用于公用事业、工业、商业及其他配电场景。行业增长一方面来自全球电力需求、电气化、可再生能源接入和数据中心建设推动的配电容量扩张,另一方面来自各国能效标准升级和存量低效变压器更新。从供给端看,头部企业正在围绕非晶带材适配、低损耗结构、低噪声设计、环保绝缘液、数字监测和区域化产能进行投入。国际能源署指出,为满足2030年前的电力需求,全球年度电网投入需在当前约4000亿美元基础上提高约50%,为高效配电变压器形成持续需求基础。
竞争格局与代表性头部厂商
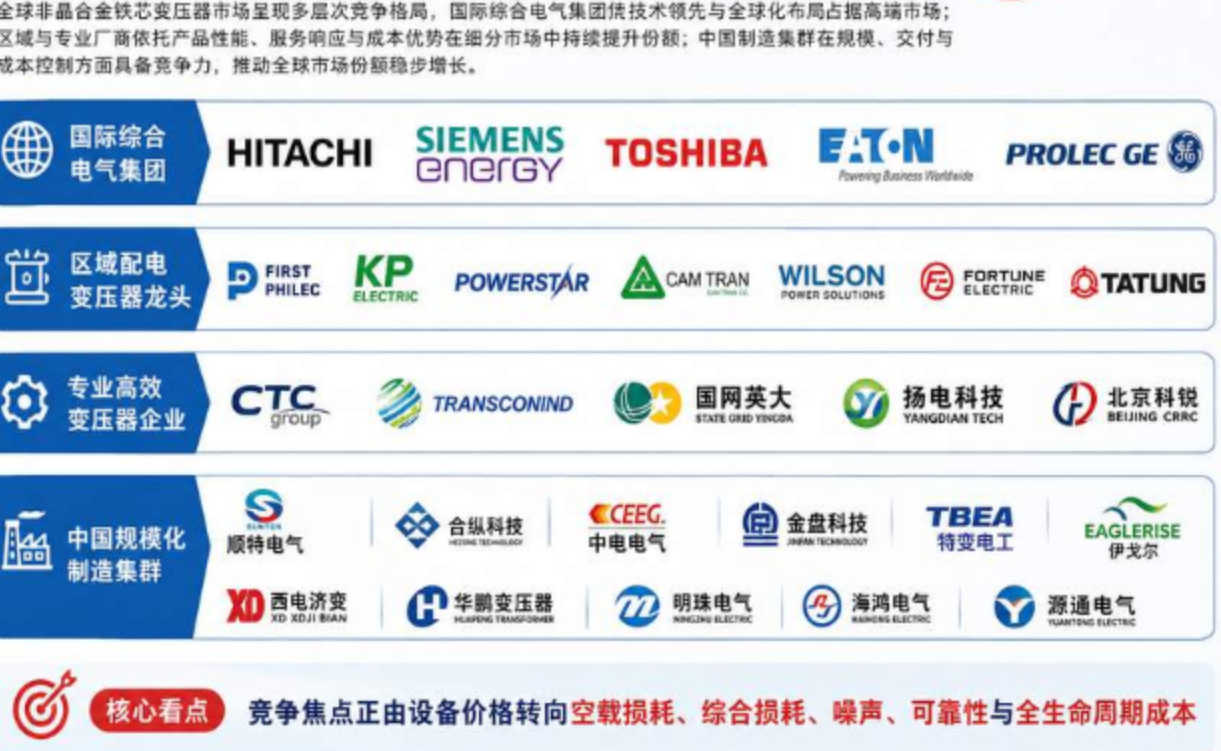
全球非晶合金铁芯变压器市场呈现“国际综合电气集团、区域配电变压器龙头、专业高效变压器企业及中国规模化制造集群”并存的竞争格局。Hitachi、Siemens Energy、Toshiba、Eaton和Prolec GE依托材料应用、产品平台、全球认证与公用事业客户基础构成重要竞争力量;First Philec、KP Electric、Powerstar、Cam Tran(Central Moloney)、Wilson Power Solutions、Fortune Electric、TATUNG、CTC Group及Transconind在区域电网、工业和商业客户中形成差异化优势。中国市场参与者包括国网英大、扬电科技、北京科锐、顺特电气、合纵科技、中电电气、金盘科技、特变电工、伊戈尔、西电济变、华鹏变压器、明珠电气、海鸿电气和源通电气等。行业集中度受区域标准、型式试验、公共事业采购制度和本地交付要求影响,未来竞争将由单纯设备价格进一步转向空载损耗、综合损耗、噪声、可靠性、短路强度、数字化运维和全生命周期成本。
产品分类与下游应用结构
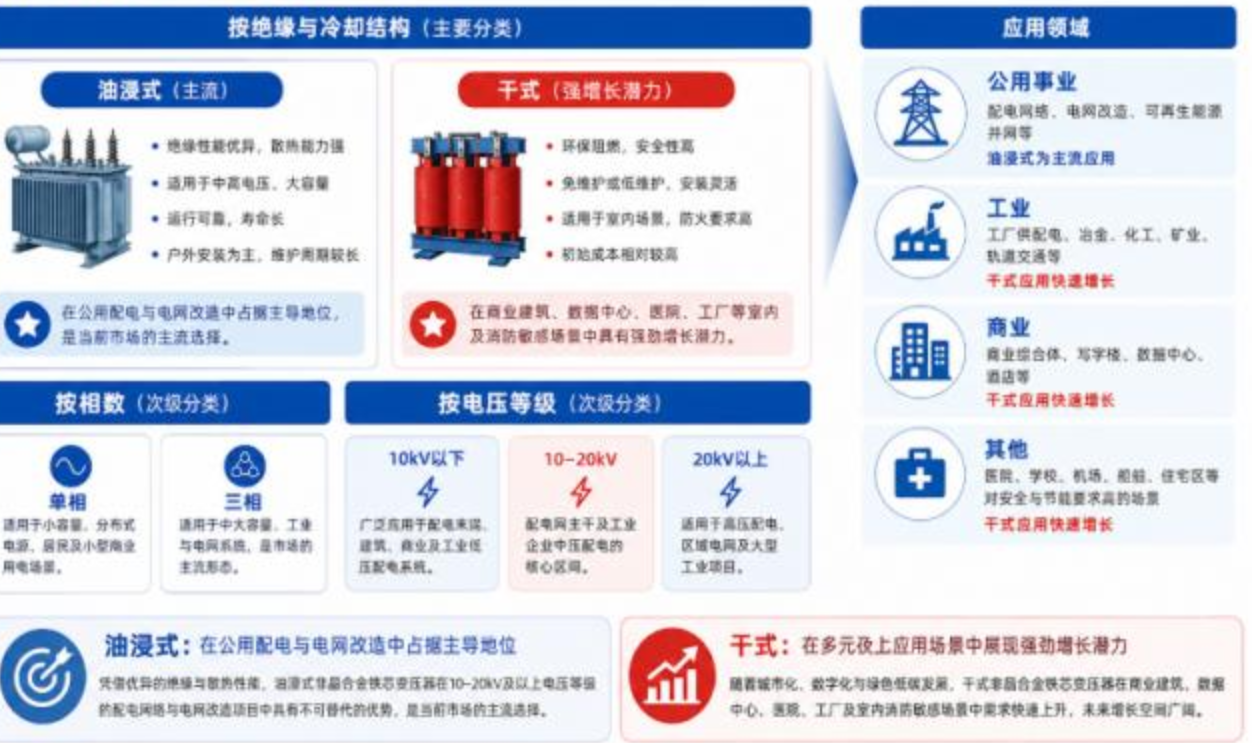
按绝缘与冷却结构划分,油浸式非晶合金铁芯变压器仍是公用事业配电、户外箱变和大范围电网改造中的主流方案,具备成熟度高、散热能力强和容量覆盖广等特点;干式产品在商业建筑、数据中心、轨道交通、医院、工厂及防火要求较高的室内场景中更具增长潜力。按相数划分,单相产品主要服务北美架空及箱式配电、乡村电网和分散负荷,三相产品广泛用于城市配电、工业园区、商业设施及新能源升压/降压系统。电压方面,10kV以下产品覆盖最广泛的终端配电,10–20kV对应城市与工业中压网络,20kV以上产品则面向部分区域配网、特定工业及新能源项目。应用端以公用事业为核心,工业和商业需求受工厂节能、数据中心、充电基础设施、可再生能源及高可靠供电项目推动。
区域供需格局与市场机会
亚太是非晶合金铁芯变压器的重要生产和需求中心,日本在非晶材料应用、低损耗设计及制造质量方面积累较深,中国则依托非晶带材、铁芯加工、线圈、油箱、绝缘材料和整机制造形成较完整供应链,并通过电网更新、分布式新能源和工业配电扩大需求。北美市场以公用事业配电更新、单相杆上式和箱式变压器、本地制造扩产及供应链安全为主要逻辑;美国能源部2024年发布的配电变压器能效规则要求自2029年起执行修订标准,推动制造商持续优化材料与产品组合。欧洲市场受Ecodesign Tier 2能效要求、企业减碳和商业/工业用户全生命周期节能需求驱动。东南亚、南亚、拉丁美洲、中东和非洲的增长机会主要来自电网覆盖率提升、工业化、可再生能源接入及城市基础设施建设,但项目落地仍依赖本地认证、采购机制、融资和售后网络。
产业链结构、关键壁垒与价值量分布
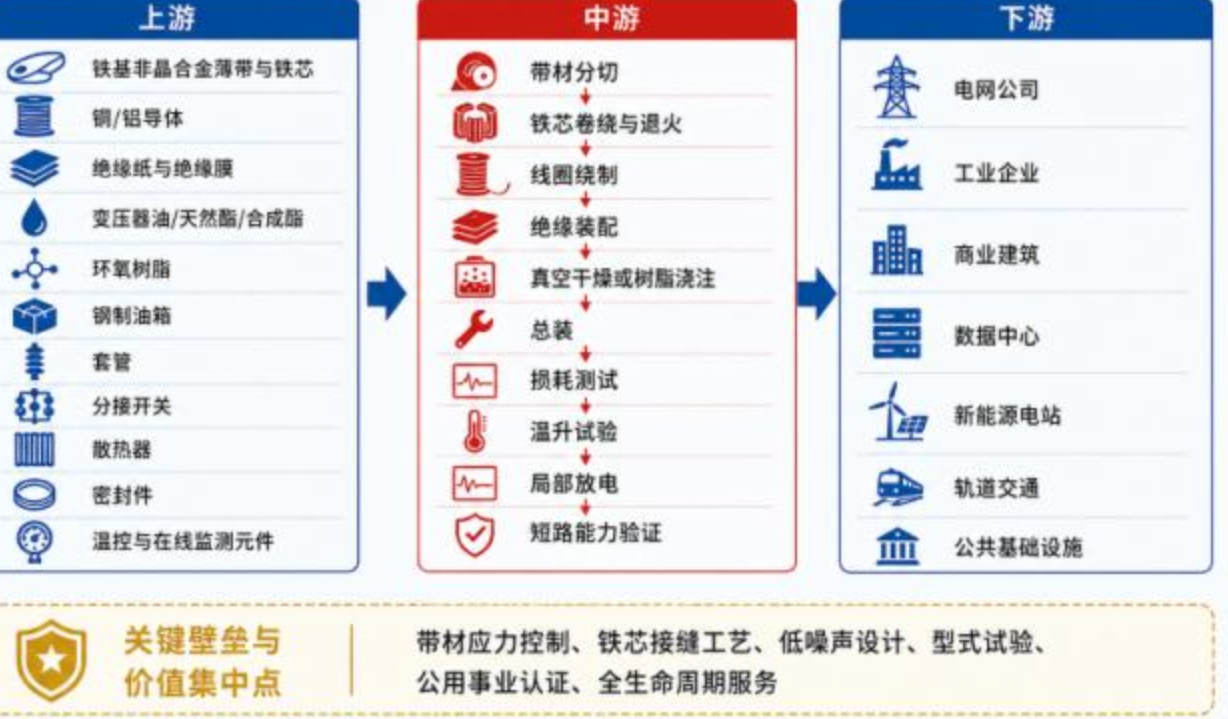
非晶合金铁芯变压器上游主要包括铁基非晶合金薄带与铁芯、铜或铝导体、绝缘纸与绝缘膜、变压器油或天然酯/合成酯、环氧树脂、钢制油箱、套管、分接开关、散热器、密封件、温控与在线监测元件。中游制造环节涵盖带材分切、铁芯卷绕与退火、线圈绕制、绝缘装配、真空干燥或树脂浇注、总装、损耗测试、温升试验、局部放电及短路能力验证。关键壁垒集中于超薄脆性带材的应力控制、铁芯接缝与装配工艺、低噪声设计、绕组机械强度、能效一致性、型式试验全球非晶合金铁芯变压器市场需求趋势预测与十五五规划建议分析报告2026年版
围绕非晶合金铁芯变压器的产品定义、技术路线、市场规模、竞争格局、应用结构、区域供需和产业链变化展开研究。本文重点关注超低空载损耗技术在公用事业、工业和商业配电中的渗透,以及电网扩容、能效法规、可再生能源并网和存量变压器更新带来的市场机会。
非晶合金铁芯变压器是以铁基非晶合金薄带作为主要铁芯材料,通过卷绕、退火、成型及线圈装配形成的高效电力变压设备。非晶材料缺少长程有序晶体结构,具有较低矫顽力和较高电阻率,可显著降低磁滞损耗与涡流损耗,因此在长期低负载或空载运行的配电场景中具有突出节能价值。
其核心功能是完成电压变换、降低配电损耗并提升电网运行效率,主要服务于公用事业配电网、工业园区、制造工厂、商业建筑、数据中心、可再生能源项目及其他连续用电场景。与传统取向硅钢变压器相比,非晶合金方案通常在空载损耗方面更具优势,但产品设计同时需要解决铁芯脆性、噪声、短路承受能力、装配应力及全生命周期经济性等工程问题。
全球市场规模、增长趋势与增量来源
根据中智信投研究网初步调研,2025年全球非晶合金铁芯变压器市场规模约为37.14亿美元,2026年达到约39.37亿美元,预计2032年将达到约55.34亿美元,2026–2032年期间复合增长率约为5.84%。上述规模主要覆盖采用非晶合金铁芯的油浸式和干式变压器,应用于公用事业、工业、商业及其他配电场景。行业增长一方面来自全球电力需求、电气化、可再生能源接入和数据中心建设推动的配电容量扩张,另一方面来自各国能效标准升级和存量低效变压器更新。从供给端看,头部企业正在围绕非晶带材适配、低损耗结构、低噪声设计、环保绝缘液、数字监测和区域化产能进行投入。国际能源署指出,为满足2030年前的电力需求,全球年度电网投入需在当前约4000亿美元基础上提高约50%,为高效配电变压器形成持续需求基础。
竞争格局与代表性头部厂商
全球非晶合金铁芯变压器市场呈现“国际综合电气集团、区域配电变压器龙头、专业高效变压器企业及中国规模化制造集群”并存的竞争格局。Hitachi、Siemens Energy、Toshiba、Eaton和Prolec GE依托材料应用、产品平台、全球认证与公用事业客户基础构成重要竞争力量;First Philec、KP Electric、Powerstar、Cam Tran(Central Moloney)、Wilson Power Solutions、Fortune Electric、TATUNG、CTC Group及Transconind在区域电网、工业和商业客户中形成差异化优势。中国市场参与者包括国网英大、扬电科技、北京科锐、顺特电气、合纵科技、中电电气、金盘科技、特变电工、伊戈尔、西电济变、华鹏变压器、明珠电气、海鸿电气和源通电气等。行业集中度受区域标准、型式试验、公共事业采购制度和本地交付要求影响,未来竞争将由单纯设备价格进一步转向空载损耗、综合损耗、噪声、可靠性、短路强度、数字化运维和全生命周期成本。
产品分类与下游应用结构
按绝缘与冷却结构划分,油浸式非晶合金铁芯变压器仍是公用事业配电、户外箱变和大范围电网改造中的主流方案,具备成熟度高、散热能力强和容量覆盖广等特点;干式产品在商业建筑、数据中心、轨道交通、医院、工厂及防火要求较高的室内场景中更具增长潜力。按相数划分,单相产品主要服务北美架空及箱式配电、乡村电网和分散负荷,三相产品广泛用于城市配电、工业园区、商业设施及新能源升压/降压系统。电压方面,10kV以下产品覆盖最广泛的终端配电,10–20kV对应城市与工业中压网络,20kV以上产品则面向部分区域配网、特定工业及新能源项目。应用端以公用事业为核心,工业和商业需求受工厂节能、数据中心、充电基础设施、可再生能源及高可靠供电项目推动。
区域供需格局与市场机会
亚太是非晶合金铁芯变压器的重要生产和需求中心,日本在非晶材料应用、低损耗设计及制造质量方面积累较深,中国则依托非晶带材、铁芯加工、线圈、油箱、绝缘材料和整机制造形成较完整供应链,并通过电网更新、分布式新能源和工业配电扩大需求。北美市场以公用事业配电更新、单相杆上式和箱式变压器、本地制造扩产及供应链安全为主要逻辑;美国能源部2024年发布的配电变压器能效规则要求自2029年起执行修订标准,推动制造商持续优化材料与产品组合。欧洲市场受Ecodesign Tier 2能效要求、企业减碳和商业/工业用户全生命周期节能需求驱动。东南亚、南亚、拉丁美洲、中东和非洲的增长机会主要来自电网覆盖率提升、工业化、可再生能源接入及城市基础设施建设,但项目落地仍依赖本地认证、采购机制、融资和售后网络。
产业链结构、关键壁垒与价值量分布
非晶合金铁芯变压器上游主要包括铁基非晶合金薄带与铁芯、铜或铝导体、绝缘纸与绝缘膜、变压器油或天然酯/合成酯、环氧树脂、钢制油箱、套管、分接开关、散热器、密封件、温控与在线监测元件。中游制造环节涵盖带材分切、铁芯卷绕与退火、线圈绕制、绝缘装配、真空干燥或树脂浇注、总装、损耗测试、温升试验、局部放电及短路能力验证。关键壁垒集中于超薄脆性带材的应力控制、铁芯接缝与装配工艺、低噪声设计、绕组机械强度、能效一致性、型式试验和公用事业长期认证。下游包括电网公司、工业企业、商业建筑、数据中心、新能源电站、轨道交通及公共基础设施。未来供应链将更重视带材与铁芯本地化、环保绝缘介质、智能传感、数字化设计和区域服务能力。
政策环境、行业壁垒、挑战与未来前景
能效与减排政策是行业长期发展的重要约束和驱动力。欧盟针对电力变压器实施的Ecodesign Tier 2要求已自2021年起适用,美国配电变压器修订能效标准计划自2029年起执行,中国、日本及其他市场也持续提升高效变压器采购与能效评价要求。行业进入壁垒不仅包括非晶带材稳定供给、专用铁芯设备和试验能力,还包括公共事业客户的长周期认证、故障责任、运维响应及本地化交付。主要风险来自非晶材料、铜铝和绝缘材料价格波动,变压器产能紧张和交付周期延长,以及传统高牌号取向硅钢、低损耗立体卷铁芯和固态变压器等替代路线的竞争。
未来几年,非晶合金铁芯变压器将向更低空载损耗、更优综合损耗、低噪声、三维卷铁芯、环保绝缘液、紧凑化干式结构和在线状态监测方向演进。电网扩容、老旧配电资产更新、分布式新能源、数据中心、电动汽车充电、工业电气化及企业减碳目标将构成主要需求驱动。市场竞争预计保持区域化和多层次特征,但掌握核心材料适配、产品平台化、规模制造、公共事业认证和全生命周期服务能力的企业将获得更强议价能力。行业增量将更多来自高效设备替换和新型负荷扩张,而不是单纯依赖传统配电新增。和公用事业长期认证。下游包括电网公司、工业企业、商业建筑、数据中心、新能源电站、轨道交通及公共基础设施。未来供应链将更重视带材与铁芯本地化、环保绝缘介质、智能传感、数字化设计和区域服务能力。
政策环境、行业壁垒、挑战与未来前景
能效与减排政策是行业长期发展的重要约束和驱动力。欧盟针对电力变压器实施的Ecodesign Tier 2要求已自2021年起适用,美国配电变压器修订能效标准计划自2029年起执行,中国、日本及其他市场也持续提升高效变压器采购与能效评价要求。行业进入壁垒不仅包括非晶带材稳定供给、专用铁芯设备和试验能力,还包括公共事业客户的长周期认证、故障责任、运维响应及本地化交付。主要风险来自非晶材料、铜铝和绝缘材料价格波动,变压器产能紧张和交付周期延长,以及传统高牌号取向硅钢、低损耗立体卷铁芯和固态变压器等替代路线的竞争。
未来几年,非晶合金铁芯变压器将向更低空载损耗、更优综合损耗、低噪声、三维卷铁芯、环保绝缘液、紧凑化干式结构和在线状态监测方向演进。电网扩容、老旧配电资产更新、分布式新能源、数据中心、电动汽车充电、工业电气化及企业减碳目标将构成主要需求驱动。市场竞争预计保持区域化和多层次特征,但掌握核心材料适配、产品平台化、规模制造、公共事业认证和全生命周期服务能力的企业将获得更强议价能力。行业增量将更多来自高效设备替换和新型负荷扩张,而不是单纯依赖传统配电新增。

 京公网安备 11010802022788号






