


 发帖

 雷达卡



全球农业无人机运行现状分析与投资战略研究报告2026-2032版
预计2032年全球大载荷多旋翼农业无人机市场规模将达到27.57亿美元,未来几年年复合增长率CAGR为32.4%。大载荷多旋翼农业无人机是最大农业任务

载荷达到50千克及以上,集成自主飞行、精准导航、环境感知及喷洒、播撒或吊运模块,用于规模化农业作业的智能无人航空设备。该类产品通常采用大容量喷洒箱、颗粒播撒箱或农业吊运模块,并通过厘米级定位、仿地飞行、障碍物感知、高流量喷洒、精准播撒和自主航线控制,提高单位时间作业面积和施用均匀性,减少人工投入、农药接触风险及复杂地形中的机械进入限制。其主要应用于农药喷洒、液体施肥、颗粒肥料播撒、种子播种、农业物资吊运、水产养殖投饲,以及大田、果园、丘陵农田和规模化养殖场等农业生产场景。
根据中智信投研究网初步调研,2025年全球大载荷多旋翼农业无人机市场规模约为7.30亿美元,全球销量约8.20万台,平均销售价格约8,900美元/台;2026年市场规模预计增至约9.66亿美元。到2032年,全球市场规模预计将达到约27.57亿美元,2026—2032年期间复合增长率约为19.1%。上述规模主要覆盖最大农业任务载荷达到50千克及以上,能够执行液体喷洒、颗粒播撒、农业吊运或水产养殖投饲等作业的多旋翼农业无人机整机及标准任务系统。
从需求结构看,市场增长主要受到农业劳动力减少、农资精准施用、规模化农场作业效率提升、丘陵和湿软地块机械进入受限,以及农业社会化服务组织扩大装备投入等因素推动。农业农村部数据显示,2024年中国植保无人驾驶航空器拥有量达到20.1万架,同比增长20.51%;相关公开统计还显示,中国植保无人机年作业面积已突破21亿亩次,表明农业无人机已经从单一示范装备转向高频生产工具。随着现有20—40千克级设备进入更新周期,单架次作业量更大、补给次数更少的大载荷机型具备明显的替换和升级空间。
从供给端看,行业正由单纯扩大药箱容量,转向整机动力、能源管理、飞行安全和任务模块的系统升级。头部厂商正在围绕100千克级载荷、30—40升/分钟高流量喷洒、百千克级每分钟播撒、激光雷达与多目视觉融合、快速充电、双电池循环、离线建图和一机多用平台进行投入。整体来看,大载荷多旋翼农业无人机正处于产品快速迭代和规模化渗透阶段,未来增量将主要来自大型农场、农业作业服务商、肥料与种子播撒、水产养殖投饲、丘陵果园以及农业物资短途吊运。
全球大载荷多旋翼农业无人机竞争格局与头部厂商
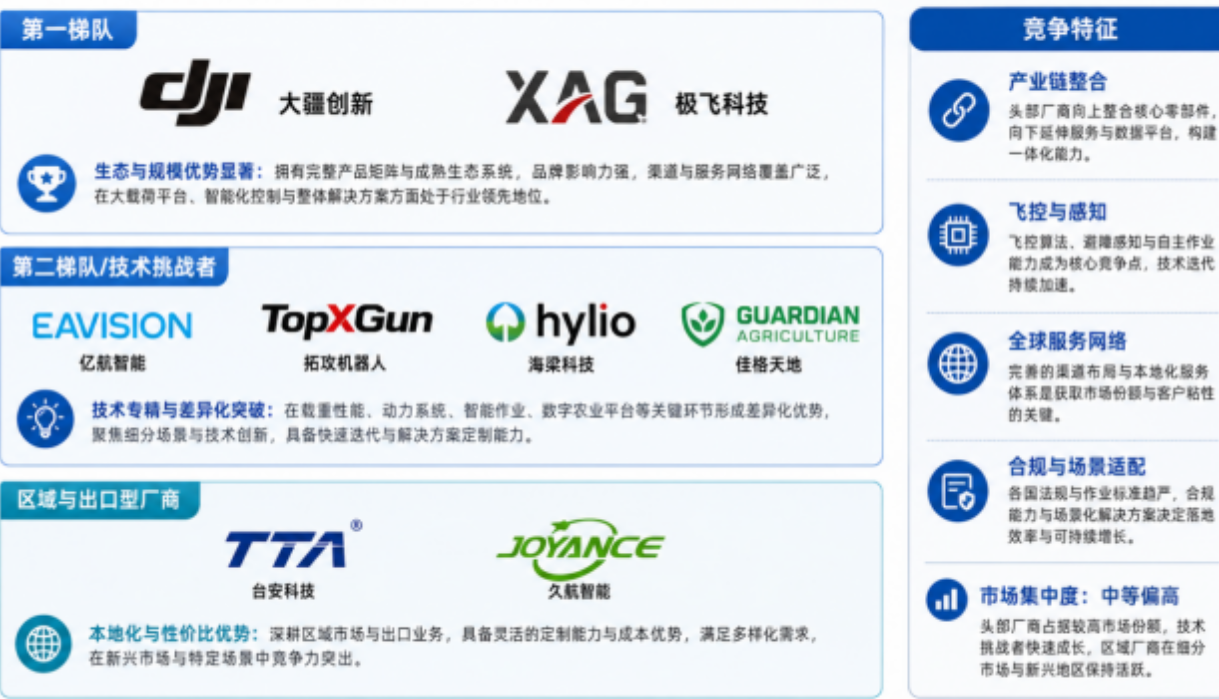
第一梯队主要由DJI和XAG构成。DJI已形成覆盖喷洒、播撒、测绘和吊运的农业无人机平台,T100将喷洒箱提升至100升、播撒箱提升至150升,并配置激光雷达、视觉和毫米波雷达融合感知系统;XAG P150则以70千克最大载荷、模块化喷洒与播撒系统、实时三维地形建图和变量作业能力为核心。两家企业在整机研发、飞控软件、电池与充电系统、任务载荷、经销服务和跨区域市场覆盖方面形成了较完整的产业生态。
第二梯队及技术挑战者主要包括EAVISION、TopXGun、Hylio和Guardian Agriculture。EAVISION J100具备60千克播撒载荷,并重点强化果树作业、双模雾化、环境感知和复杂地形飞行;TopXGun丰鹏600最大载重60千克,覆盖50升喷洒和高流量颗粒播撒;美国Hylio ARES形成了50千克载荷、喷洒与播撒模块快速切换及多机协同控制能力;Guardian Agriculture则以约200磅载荷的自主电动农业航空平台切入美国大型农场作物保护市场,代表了超大载荷、服务化运营和本地制造路线。

区域型和出口导向企业主要包括TTA、Joyance及其他具有50千克级农业无人机产品的中国制造商。TTA已布局50千克播撒载荷农业机及多用途大载重平台;Joyance T50配置55升药箱、高流量离心喷头、RTK和播撒模块,重点面向海外经销和农业服务市场。这类企业通常在定制化、成本、交付速度和OEM/ODM合作方面具有优势,但在自主飞控生态、全球认证、长期数据平台和高密度服务网络方面与第一梯队仍存在差距。
未来竞争重点将从最大载荷参数逐步转向有效作业效率、满载安全性、复杂环境适应能力和全生命周期成本。具备自主飞控、环境感知、动力系统、作业模块、云端管理和售后服务一体化能力的企业将进一步提高竞争壁垒;单纯依靠通用机架、外购飞控和价格竞争的企业将面临产品同质化及利润压力。代表性企业范围和最终分层以完整报告中的核心企业数据库为准。
大载荷多旋翼农业无人机产业链
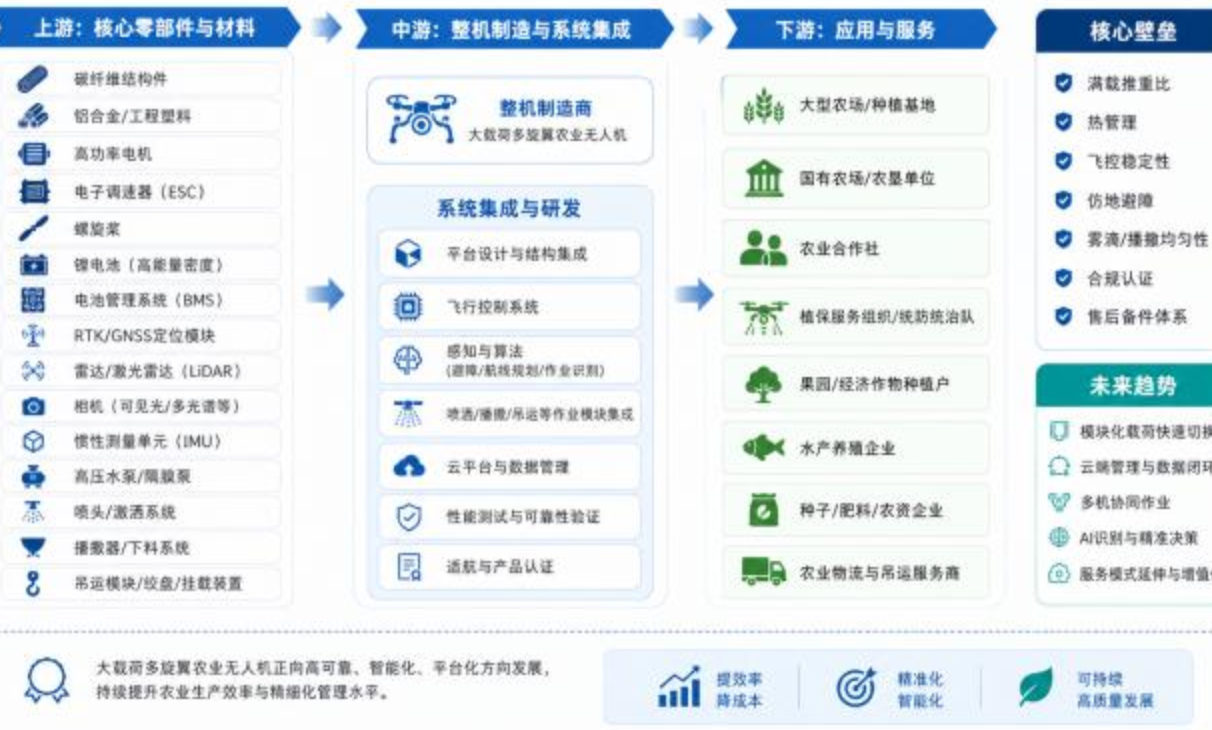
大载荷多旋翼农业无人机产业链上游主要包括碳纤维复合材料、铝合金及工程塑料结构件,大功率无刷电机、电调和大尺寸螺旋桨,高倍率锂电池、电池管理系统、快速充电器及燃油发电设备,RTK/GNSS定位模块、毫米波雷达、激光雷达、视觉摄像头、惯性测量单元和通信模块,以及高流量泵、离心雾化喷头、流量计、液位或重量传感器、颗粒播撒器和吊运机构等核心部件;中游由整机制造商完成总体气动布局、动力与载荷匹配、飞控与感知算法开发、喷洒和播撒模块集成、云端作业平台、整机防护、疲劳寿命测试、田间验证和区域认证,并形成50—69千克、70—99千克及100千克以上不同载荷平台;下游主要包括大型农场、农垦集团、农业合作社、植保与农机社会化服务组织、果园经营者、水产养殖企业、种业与农资企业以及农业物资运输服务商。行业核心壁垒集中于满载推重比、能源密度与热管理、多旋翼动力冗余、飞控稳定性、仿地与避障能力、雾滴和播撒均匀性、整机耐腐蚀与防水性能、快速补能、法规认证和售后备件体系。美国农业研究部门的试验表明,载荷能力会影响有效喷幅,而飞行高度和速度会直接影响沉积量、覆盖效果和漂移控制,说明大载荷并不能单独决定作业质量,动力、飞控和施用系统的协同设计才是价值量集中的核心环节。未来供应链将向通用大载荷飞行平台、喷洒播运模块快速切换、双电池或多能源补给、云端任务管理、多机协同、变量施用和人工智能识别发展;头部企业将由整机销售进一步延伸至电池租赁、作业数据平台、培训认证、备件服务和农业作业服务,行业竞争也将由单一硬件参数逐步转向“装备、软件、服务和合规能力”综合竞争。
全球大载荷多旋翼农业无人机区域格局与市场机遇
中国是全球最主要的农业无人机生产基地和应用市场,也是大载荷产品迭代速度最快的区域。完整的电机、电调、碳纤维结构件、电池、飞控、雷达、喷洒和播撒模块供应链,为50—100千克级产品快速商业化提供了制造基础。2024年中国植保无人驾驶航空器拥有量达到20.1万架,同比增长20.51%,农业无人机在大田植保、播种施肥和农业社会化服务中的高频应用,为大载荷机型升级提供了庞大的存量用户基础。中国市场未来机会主要来自现有中小载荷设备更新、农垦和规模化种植采购、丘陵果园机械化补短板,以及水产养殖和农业吊运等新场景。
北美是高价值大载荷产品及专业农业航空服务的重要市场。美国农场面积较大,对高施用量、宽作业幅度和快速周转具有较强需求,Hylio和Guardian Agriculture分别从可采购的多旋翼装备和自主农业航空作业服务两种模式切入。美国农业无人机喷洒需要遵守FAA Part 137等监管要求,超过55磅的无人机还涉及相应豁免、航空器注册、操作员资质和运行许可,因此本地合规、培训及服务能力构成显著市场壁垒。FAA正在推进农业无人机认证流程简化,有利于合规经营者扩大商业作业。
欧洲目前对无人机施用植保产品的监管相对严格,市场发展速度慢于中国,但在葡萄园、果园、山地农田、林业及精准局部施药方面具有应用价值。欧盟相关农业创新项目正在验证无人机施用植保产品在减少人员暴露、避免过量施药和提高农场经济效率方面的作用,并推动形成更适合无人机作业的监管框架。欧洲市场机会主要集中于小批量高价值作物、复杂地形、精准施用及专业服务模式,而非短期大规模通用化采购。
亚太其他地区中,日本和韩国更重视果园、山地、稻田和精细化作业,大载荷产品需要兼顾机体紧凑性、低噪声、安全冗余和复杂障碍物识别;东南亚在棕榈、橡胶、水稻、水产养殖和大面积经济作物领域具有潜在需求。拉丁美洲的大豆、玉米、甘蔗和咖啡种植区具备较大的规模化作业潜力,但中短期增长仍取决于当地航空法规、经销服务、备件供应和农业服务商融资能力。中智信投研究网判断,这些区域将成为中国大载荷农业无人机企业海外扩张的重要增量市场。

 京公网安备 11010802022788号






