


 发帖

 雷达卡



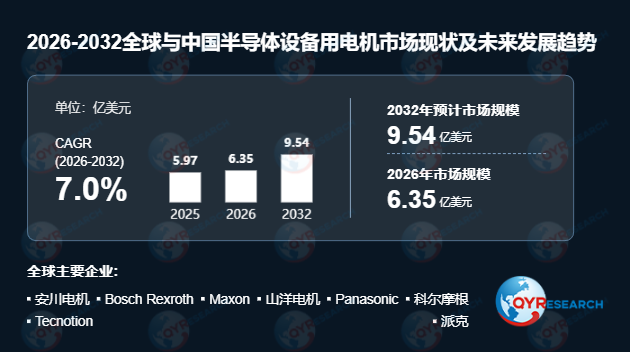
半导体设备用电机主要涵盖直线运动电机和旋转运动电机,进一步细分为线性电机、力矩电机、伺服电机、步进/BLDC电机及VCM电机等。其中,直线电机因高精度(纳米级)和无机械损耗特性,成为光刻机和检测设备的核心动力源,2025年其在半导体设备电机中占比超47%。从下游设备端看,刻蚀设备和薄膜沉积设备占比较大,2025年二者规模占比达到60%。随着先进制程向5nm、3nm及更小节点推进,对平台定位精度和运动稳定性的要求持续提升,推动直线电机在推力波动抑制、纳米级定位控制和同步多轴控制方面不断升级。
行业发展趋势:从单一驱动向系统级精密运动解决方案演进半导体设备用电机正从单纯的高性能驱动部件,向“系统级精密运动解决方案”演进。首先,纳米级电机占比预计从2021年的5%提升至2030年的30%以上,直线电机对滚珠丝杆的替代率2025年已达58%。其次,系统级集成趋势明显,直线电机不再作为单一部件存在,而是与驱动器、控制算法、反馈系统深度耦合,形成高度定制化的运动控制子系统。此外,可靠性与可维护性成为关键趋势,半导体设备通常需要7×24小时连续运行,直线电机必须在高洁净环境下长期稳定工作,具备低故障率和可预测维护能力。
市场动态:驱动因素与行业挑战并存半导体设备用电机需求主要受AI算力需求、先进制程扩产及先进封装加速渗透等因素驱动。SEMI预测2026年全球半导体设备销售额将达1659亿美元,同比增长23.2%,创历史新高。然而,精密电机交期已从常规的6至12个月延长至12至18个月,部分高端定制型号甚至超过24个月。真空洁净级电机要求低释气、无电池绝对值编码、耐高真空环境(10⁻⁶Pa级),技术壁垒极高。此外,不同国家在半导体设备标准与认证要求上的差异,也提高了跨区域产品的适配与认证成本。
产业链与竞争格局:价值向技术服务与生命周期管理延伸半导体设备用电机产业链上游涵盖稀土永磁材料、高纯铜绕组、高分辨率光栅尺等核心部件,其中编码器与专用芯片是产业链核心短板,国产化替代空间广阔。中游制造商通过系统集成形成完整产品,并延伸至安装调试与预防性维护。下游需求集中于光刻机、刻蚀机及薄膜沉积设备等领域,电机性能直接关乎芯片良率与生产连续性。当前市场竞争已从单纯的价格比拼转向产品可靠性、纳米级控制技术、交付能力及全生命周期服务的综合较量。全球市场由Yaskawa、Bosch Rexroth、Maxon等日系、欧美厂商主导,三家合计占据超30%的市场份额。随着国产替代进程加速,中国本土厂商如HIWIN、大族电机等在中载晶圆检测设备市场逐步崛起,2025年本土厂商全球市占率突破18%。
区域市场与国产替代:亚太地区成为增量主战场从区域来看,全球半导体设备用电机产地主要分布在日本、欧洲和美国。亚太地区是主要的增量发展区域,中国、韩国及东南亚半导体制造业扩张持续创造新增需求。2025年中国市场增速领跑全球,CAGR达9.2%。中国本土厂商全球市占率2025年突破18%,本土配套率从2021年的12%提升至28%。尽管国产电机价格仅为日系的60%至70%,但在真空低释气、免电池绝对值编码等高端领域仍存在明显短板。随着“十五五”规划对高端装备自主可控的强调,国产替代将从“性价比替代”走向“高端补位”,为本土制造商提供进一步渗透机会。

 京公网安备 11010802022788号






