


 发帖

 雷达卡



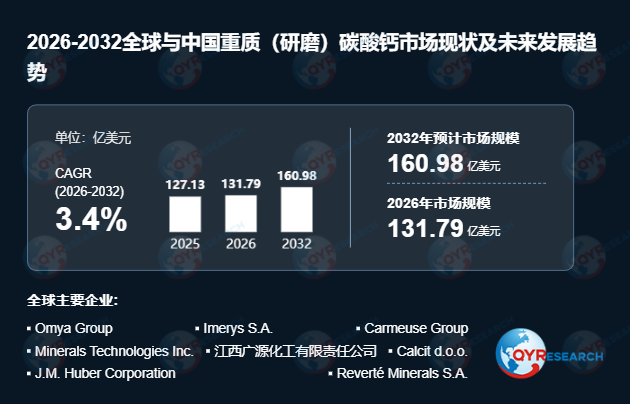
干法研磨主导市场,湿法工艺提升附加值首先,干法研磨GCC仍是市场绝对主体。2025年干法GCC占全球销量75.6%、收入71.3%,其工艺相对简单、适用范围广,在建筑材料、塑料、涂料等领域应用规模庞大。湿法GCC同期占销量24.4%、收入28.7%,单位价值更高,主要应用于纸张涂布、高端涂料等对细度、光学性能和分散性要求严格的场景。
行业升级更多体现在产品体系内部的精细化。超细研磨、窄粒径分布、高白度及表面改性技术正成为提升附加值的核心方向。例如,通过湿法工艺可制备高固含浆料,显著改善涂料流变性能;表面改性GCC则能增强与聚合物基体的相容性,提高塑料填充比例。
塑料领域增速领跑,建筑材料仍是最大基本盘其次,下游应用结构呈现明显分化。建筑材料是2025年最大应用领域,占全球销量30.5%,主要用于腻子、砂浆、地板等配方,其特点是采购量大、价格敏感度高且运输成本影响显著。塑料领域约占销量26.9%,且增长最快,2026-2032年销量CAGR预计约3.8%。PVC管材型材、地板、母粒及聚烯烃体系中矿物填充比例的提升,以及细粉和表面改性GCC渗透率提高,共同推动该领域需求增长与产品结构升级。
纸张和纸板占销量23.2%,仍是湿法GCC的重要应用方向,但传统文化纸需求趋于成熟,整体增长有限。油漆和涂料占销量11.6%,对粒径控制、白度和流变性能要求更高,功能化特征明显。
亚太占据半壁江山,区域竞争格局分散此外,区域市场分化显著。亚太是全球最大市场,2025年销量和收入占比分别为56.4%和49.4%,预计至2032年其全球销量占比将进一步提升。区域内拥有丰富的天然碳酸钙资源、大规模粉体加工能力,以及来自建筑、塑料、涂料等行业的庞大需求基础。北美和欧洲仍是重要的高价值市场,产品结构更偏向差异化和功能化,客户认证、质量稳定性及技术服务要求较高。拉丁美洲和中东及非洲市场体量较小但增长潜力突出,2026-2032年收入CAGR预计分别约4.2%和4.3%。
全球竞争格局整体呈分散状态,2025年前五大供应商合计约占全球收入32.4%。大型国际企业如Omya Group、Imerys S.A.依靠跨区域生产网络、完整产品组合和应用技术服务参与竞争;区域性企业则更多依托本地矿产资源、客户关系和物流优势建立市场地位。
资源与环保双重约束,功能化升级成破局关键行业面临的主要结构性限制来自优质矿产资源依赖、矿山及环保审批要求。高附加值GCC对原矿纯度、白度、杂质含量和可磨性有严格要求,产能布局受适宜矿源分布制约。新建矿山及扩产项目涉及采矿权、环境评估、粉尘废水治理等,增加了投资规模和项目周期。
与此同时,GCC单位重量价值较低,运输、燃料和装卸费用对到厂成本影响明显,标准产品经济运输半径有限。随着产品向超细研磨、湿法加工和表面改性升级,能耗、设备磨损及工艺控制成本同步提高。因此,未来竞争将更多围绕稳定制造、应用开发、客户技术服务以及区域供应效率等综合能力展开,常规大宗GCC与高附加值功能级产品的市场逻辑将进一步分化。

 京公网安备 11010802022788号






