


 发帖

 雷达卡



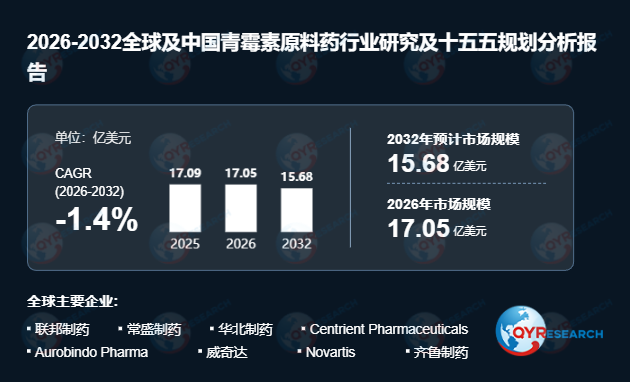
产业链一体化:从原料供应到纵向整合首先,产业链纵向整合已成为头部企业构建竞争壁垒的核心路径。发酵仍是青霉素产业链上游的基础环节,而半合成技术直接决定阿莫西林、氨苄西林等主要品种的商业化竞争力。部分大型制药企业正加速向青霉素G及关键中间体环节延伸,通过上游一体化改善原料供应稳定性、成本结构和质量管控能力。Aurobindo Pharma已披露青霉素G生产设施商业化及配套中间体能力建设计划,反映出β-内酰胺抗生素产业链加强纵向整合的全球性趋势。
在国内市场,石药集团中润制药(内蒙古)已形成"玉米-淀粉/液糖-青霉素钾工业盐-6-氨基青霉烷酸-阿莫西林-GCLE-有机复合肥"完整产业链条,设计年生产折钾能力达10000吨,成为中国西部最大的青霉素原料药生产基地。这种全产业链布局有效降低了外购原料依赖,强化了生产排期、质量和成本的综合管控能力。
酶法半合成:绿色工艺驱动效率跃升其次,酶法半合成技术正成为青霉素原料药持续工艺优化的重要方向。与传统化学合成路线相比,酶法半合成在减少反应步骤、降低溶剂使用和废物产生以及提高过程可控性方面具备显著优势。以青霉素半合成技术为例,传统工艺需先将发酵母液制成青霉素G钾盐或钠盐,经结晶、烘干、研磨后再加入不同侧链合成;而酶法技术通过发酵母液直接裂解,在酶的作用下定向合成半合成青霉素,全程无需生成青霉素工业盐,过程污水和副产危险废物产生量大幅降低。
能够将成熟发酵能力与酶法高效率半合成工艺结合的企业,有望显著提高原材料利用效率、减少废物产生并改善成熟青霉素品种的环境表现,从而在长期客户认证体系中获得更高战略价值。
环境合规治理:从成本负担到竞争门槛此外,环境治理能力正由合规成本转变为制造体系的重要组成部分。抗生素生产废水中活性残留物控制要求持续提高,生产企业需增加废水处理、残留监测和供应链环境管理投入。这对规模较小或产业链整合程度有限的企业形成更高的进入和持续运营门槛。β-内酰胺类产品具有较高交叉污染风险,生产设施需建立严格的隔离和污染控制体系,包括专用生产区域、独立设备及空气处理系统、经过验证的清洁程序和专门质量管理体系,显著提高了固定资产投入及运营成本。
市场驱动与结构性矛盾从驱动因素看,青霉素原料药需求基础来自成熟抗感染治疗体系中的持续应用,以及全球大量已商业化仿制口服和注射制剂形成的稳定原料需求。阿莫西林、氨苄西林等品种已深度嵌入发达市场和新兴市场的制药供应体系。2026年6月,昂利康(002940.SZ)获得阿莫西林、氨苄西林原料药上市批准,国内阿莫西林原料药登记状态为"A"的企业已达17家,氨苄西林为12家,市场竞争较为激烈。
然而,成熟品种的价格压力与持续上升的环境治理成本构成结构性矛盾。多数青霉素原料药已进入高度成熟的仿制药供应体系,下游采购对价格较为敏感,生产商较难完全转嫁能源、发酵原料、溶剂和环保处理等成本上涨。东亚药业2026年上半年业绩预告显示,受集采降价、竞争加剧影响,核心产品β-内酰胺类抗菌药毛利额同比减少约2600万元。
区域竞争格局与供应链韧性从区域分布看,亚洲是全球青霉素原料药的核心生产基地。中国企业长期积累了较强的发酵和大宗抗生素制造能力,2025年我国化学药品原药产量已攀升至370.7万吨,抗菌素出口量达9.08万吨。印度大型制药企业则持续向关键起始原料和上游生产环节延伸,新增青霉素G生产设施及配套产业链能力,体现出当地β-内酰胺抗生素产业由依赖外部原料向更深度纵向一体化发展的战略转变。
欧洲在高标准抗生素制造领域仍具战略地位,但较高的人工、能源和环境合规成本制约传统大宗产品的成本竞争力。北美则主要表现为重要终端消费和高监管要求市场,供应商进入高度依赖完善质量体系和法规合规能力。
展望:结构性机遇与挑战并存综合来看,青霉素原料药行业的未来机会并非简单扩充传统产能,而是来自工艺升级、责任制造以及区域供应链韧性的提升。无菌原料药能力、面向严格监管市场的注册支持以及稳定的药用级品质正形成差异化竞争空间。全球医药供应链对关键抗生素供应安全的重视持续提高,为拥有多区域生产布局和向上游一体化能力的企业带来新的客户合作机会。在"十五五"规划推动高质量发展与绿色低碳转型的政策框架下,中国青霉素原料药企业有望通过技术创新和产业链整合,在全球竞争格局中进一步巩固核心地位。


 京公网安备 11010802022788号






