


 发帖

 雷达卡



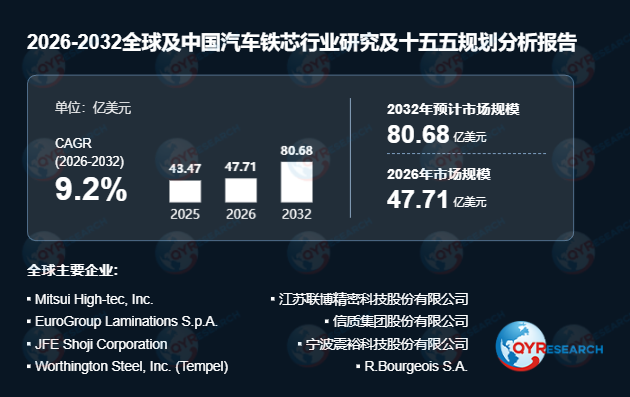
市场规模与技术基础汽车铁芯以定子铁芯和转子铁芯为核心产品形态,通常以无取向电工钢为主要原材料,通过高速精密冲压、冲片叠装以及自扣、焊接、粘接或其他机械固定工艺制造。其性能与电工钢牌号及厚度、冲压精度、叠片系数、尺寸一致性、铁损、磁通密度以及高速运行条件下的机械稳定性密切相关。产品主要应用于纯电动汽车、插电式混合动力汽车、增程式电动汽车及燃料电池汽车等电动化动力系统,覆盖永磁同步电机、异步感应电机及其他汽车驱动电机结构。
中国已成为汽车铁芯最重要的需求与制造产业集群之一。2025年新能源汽车已占中国新车销售的接近55%,中国约占全球电动汽车销量的六成,为汽车驱动电机铁芯形成了庞大的下游产业基础。薄规格电工钢、精密冲压及粘接叠片技术的重要性持续提升,模具能力、工艺积累、客户认证、本地化产能和规模制造能力决定企业竞争力。
行业发展趋势:薄规格材料与先进叠片工艺并行汽车铁芯正由传统冲压加工向更高集成度、更低铁损和更先进叠片工艺方向升级,其核心驱动力在于汽车驱动电机持续向高速化、高功率密度和高效率方向演进。传统自扣和焊接仍是成熟的大规模生产工艺,但粘接、自粘结等技术的重要性正在提高,通过减少冲片层间间隙及局部机械应力,有助于改善叠片质量和磁性能。POSCO Mobility Solution已布局EMFree及Self-Bonding等技术,Tempel也推出了面向电机铁芯叠片的全表面粘接工艺;中国生产商则进一步布局薄规格硅钢片、自粘结铁芯以及适用于高压、油冷驱动电机的铁芯产品。
此外,行业供应模式正由单纯冲片加工向精密模具、冲压、叠片、定转子组件以及部分电机总成环节延伸,供应商与驱动电机客户的同步开发能力愈发重要。
驱动因素与限制挑战汽车铁芯需求增长的核心动力来自汽车动力系统持续电动化。BEV、PHEV及混合动力架构在主要汽车市场保持较高的产业化水平,带动汽车驱动电机及其定转子铁芯需求。与此同时,驱动电机向更高效率、更高转速、更高电压和更紧凑的电驱系统发展,对铁芯材料、冲压精度和叠片工艺提出更高要求,进而提升了高性能汽车铁芯产品的技术附加值。
然而,汽车铁芯具有明显的资本、模具和工艺密集型特征。大批量汽车项目通常需要专用精密级进模、高速冲压设备、自动叠装及在线检测系统,而硅钢片厚度下降后,对冲压稳定性、毛刺控制、冲片变形和材料利用率的要求进一步提高。高牌号无取向电工钢的采购价格及供应稳定性也会影响生产成本。汽车零部件认证周期较长,新进入者即使具备名义产能,也需要经过模具验证、样件验证、耐久验证及量产审核后才能形成稳定商业供应。
细分结构与区域格局从产品结构看,定子铁芯和转子铁芯构成汽车铁芯市场最基本的两大细分产品,两者均依赖电工钢精密冲压和叠片技术,但在槽型结构、同心度、转子机械强度及高速运行稳定性等方面具有不同技术要求。从制造工艺看,自扣和焊接铁芯仍承担大量成熟汽车项目,而粘接及自粘结铁芯逐渐成为技术含量更高的细分方向,在低铁损、高效率及NVH要求不断提升的背景下受到更多关注。
区域层面,中国是汽车铁芯最重要的需求和制造中心之一,其优势来自新能源汽车产业规模以及已经形成的电工钢、精密模具、电机铁芯和完整电驱动系统本地供应链。欧洲、日本、韩国和北美仍是具有战略意义的汽车铁芯市场,拥有成熟的汽车工业、电机技术基础及全球化铁芯生产企业。全球汽车铁芯供应体系正进一步向主要汽车及驱动电机生产集群附近配置产能,而非依赖单一地区集中生产并远距离出口。
竞争格局与产业链价值汽车铁芯市场形成了全球专业精密叠片企业、钢铁集团延伸型铁芯企业以及快速成长的中国精密冲压企业共同竞争的结构。Mitsui High-tec、EuroGroup Laminations依托汽车电机叠片技术和国际化生产网络服务全球项目;Tempel在电工钢叠片基础上持续强化粘接技术和全球制造能力;POSCO Mobility Solution结合电工钢产业基础布局驱动电机铁芯及先进叠片工艺;信质集团、震裕科技、通达矽钢等国内企业则依靠精密模具、大规模冲压、本地交付及逐步提升的粘接和组件化制造能力参与竞争。
产业链上游主要包括无取向电工钢、绝缘涂层材料、粘接材料、精密模具材料以及高速冲压和自动化设备;中游以精密模具开发和铁芯制造为核心;下游客户主要为驱动电机生产企业、电驱动系统供应商及汽车整车企业。产业价值正从基础冲片加工逐步向精密模具、工艺开发、低损耗叠片、自动质量控制以及本地化规模制造迁移。
政策背景与市场机遇本报告梳理了"十四五"期间全球及中国市场汽车铁芯的发展现状,并基于"十五五"时期的战略重点对行业未来前景作出系统预测。"十五五"期间,中国将以高质量发展为主题,以构建新发展格局和扩大内需为战略基点,以培育新质生产力、推进数字化与绿色低碳转型为核心方向,进一步强化科技创新对制造业升级的引领作用,同时通过共建"一带一路"深化国际合作。
主要市场机遇集中于产品性能升级而非单纯扩大传统冲压产能。800V等高压平台、油冷驱动电机以及更高转速和更高功率密度设计进一步提升了汽车铁芯的技术要求。能够将已验证的模具、工艺和质量体系复制至不同国家生产基地,并在客户电机厂或整车厂附近形成规模供货能力的企业,有望获得更多全球化项目机会。
综上,汽车铁芯市场正迈向以"薄规格材料、先进叠片工艺、全球化产能布局"为核心的新发展阶段,具备精密模具开发、工艺柔性、大批量质量一致性及全球产能复制能力的企业,更有能力在产业链中获得更高的客户黏性和技术附加值。

 京公网安备 11010802022788号






