


 发帖

 雷达卡



在建筑保温、冷链家电等下游聚氨酯硬泡产业持续发展,同时行业对化学品低挥发、高稳定性要求不断提升的背景下,传统单一依靠成本优势竞争的阻燃剂采购逻辑已难以适配自动化发泡生产线的严苛标准,TCPP阻燃剂作为应用最广泛的液体含氯磷酸酯产品,正从基础添加型助剂向支撑聚氨酯泡孔一致性、配方稳定性的核心功能组分演进。据2026年9月最新行业调研数据,2025年全球TCPP阻燃剂市场规模达6.56亿美元,受无卤替代方案与下游配方迭代的双重影响,行业正进入以规格精度、批次一致性为核心竞争力的高质量发展阶段。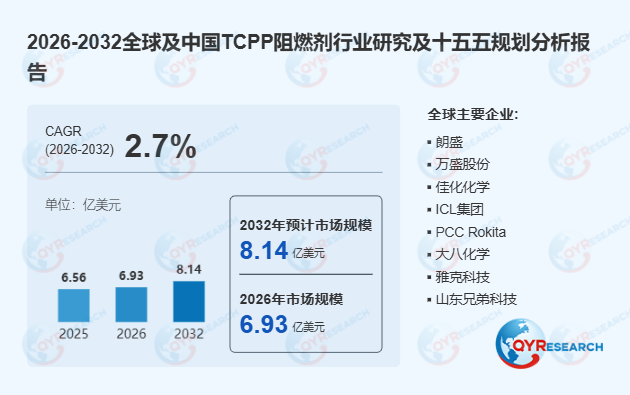
首先,市场增长的底层驱动逻辑已发生本质转变。受全球建筑保温材料防火标准持续升级、冷链家电产能稳步扩张影响,聚氨酯硬泡产业的稳定产出形成了对TCPP阻燃剂的刚性重复采购需求。2026年上半年广东广州某大型聚氨酯系统料生产企业,将采购的低水分规格TCPP阻燃剂纳入自动化发泡生产线后,泡孔成型不良率从1.2%降至0.3%,全年配方调试人工成本减少42%,生产线连续运行时长提升30%。当前水分、酸值、杂质含量等核心指标的控制精度,已成为决定下游发泡过程稳定性的核心要素,单纯的原料成本优势已无法匹配高端制造端的生产需求。
其次,技术迭代核心方向转向精细化规格管控。TCPP阻燃剂长期存在的水分超标导致发泡塌泡、酸值过高腐蚀催化剂的行业技术痛点,近6个月行业工艺突破显著,头部厂商通过连续精馏耦合深度脱水工艺,将产品水分稳定控制在0.03%以下,酸值降至0.05mgKOH/g以内,产品批次间黏度波动幅度控制在±2%范围内,完全适配全自动化连续发泡生产线的严苛要求。当前行业研发重点已不再局限于基础酯化反应收率提升,而是针对不同下游场景开发定制化规格产品,低气味TCPP阻燃剂在汽车内饰、家具床垫领域的渗透率近6个月提升11个百分点,有效解决了终端产品VOC排放超标的行业难题。
此外,区域供应链格局重塑产业竞争逻辑。受不同地区聚氨酯产业结构、化学品监管政策差异影响,TCPP阻燃剂的需求结构呈现明显分化:中国依托完整的三氯氧磷、环氧丙烷原料配套体系,已成为全球最大的TCPP阻燃剂生产与出口基地,2026年国内产能占全球比重超68%;欧洲、北美市场对阻燃剂的环保属性、全生命周期化学品管理要求持续提升,推动下游客户从单一产品采购转向全链条配方协同验证服务。当前朗盛、万盛股份、佳化化学等头部厂商占据行业核心产能,竞争焦点已从单纯的产能规模扩张,转向定制化规格开发、跨工厂配方适配、散装物流稳定供应的综合服务能力比拼。
从长期发展维度看,TCPP阻燃剂的市场扩容仍需面对反应型磷系、无卤阻燃替代方案的持续分流压力。随着下游聚氨酯产业自动化率持续提升,具备稳定高规格供应能力、可深度参与下游配方联合调试的厂商将持续抢占高端市场份额,预计2026-2032年行业年复合增长率维持2.7%的平稳水平,2032年全球市场规模将达到8.14亿美元,在建筑保温、冷链家电等对成本与性能平衡要求较高的场景中,TCPP阻燃剂仍将长期占据不可替代的市场地位。

 京公网安备 11010802022788号






