


 发帖

 雷达卡



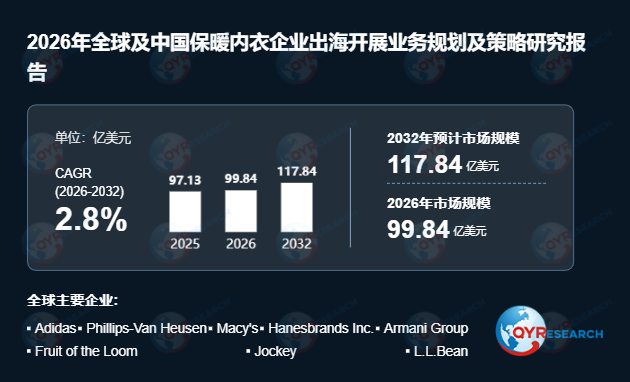
保暖内衣指保暖性能强于普通内衣、通常质地更轻薄的贴身功能性服饰,主要通过保温、蓄热、吸湿发热或温度调节纤维及织物结构,减少人体热量散失,在皮肤与外界环境之间形成稳定热湿微环境,实现保暖、透气、排汗与舒适性的综合平衡。按产品类型可分为保暖内衣上衣、下装及套装;按用户群体可分为男性、女性和儿童。
首先,产品结构呈现分层演化趋势。传统厚型保暖内衣在大众市场仍具稳定需求,但部分场景正受到羽绒服、抓绒服、功能外套及多层穿搭体系替代。普通化纤保暖产品因技术门槛较低,面临价格竞争与同质化压力;高端产品则通过功能材料应用、抗菌除臭、环保纤维和更优触感获得更高溢价空间。其次,材料创新成为差异化关键。行业正由“基础保暖消费品”向“功能型贴身智能服饰”演进,具备吸湿发热、动态温度调节、轻量化保暖和可持续制造能力的企业,更易在消费升级中建立壁垒。
此外,区域市场分化为企业出海提供结构性机会。报告从市场渗透与数字化交付双重视角分析中国企业出海路径,重点挖掘欧洲、北美、东南亚、印度、中东等七大市场需求增长点,并结合本地支付习惯、渠道合作模式及政策合规要求进行路径规划。在关税、贸易合规与供应链布局不确定性上升背景下,轻量化出海、本地渠道协同和数字化交付能力的重要性进一步提升。
从竞争格局看,主要企业包括Adidas、Phillips-Van Heusen、Macy's、Hanesbrands Inc.、Armani Group、Fruit of the Loom、Jockey、L.L.Bean、Patagonia、VF Corporation、Under Armour、Fast Retailing(UNIQLO)、Lululemon Athletica Inc.、Calida Group、Damart、Icebreaker、Odlo International AG、Helly Hansen、Woolpower AB,以及红豆集团、南极电商、上海三枪、恒源祥、猫人、浪莎等。国际品牌在户外运动、功能面料和品牌认知方面具备优势;中国品牌则在供应链效率、性价比和电商渠道运营方面表现突出,但需进一步强化功能材料研发与高端品牌叙事能力。
该报告覆盖全球与中国市场保暖内衣产能、销量、销售额、价格及未来趋势,历史数据为2021-2025年,预测期为2026-2032年,并按产品类型、用户群体及区域进行细分,重点分析美洲(美国、加拿大、墨西哥、巴西)、欧洲(德国、法国、英国、西班牙、俄罗斯及东欧国家)、亚太(中国、日本、韩国、越南、马来西亚、印度尼西亚、泰国、印度、澳大利亚等)以及中东及非洲(海湾地区国家、土耳其、埃及等)市场。综合判断,未来保暖内衣行业将围绕功能材料、轻薄化体验、可持续属性和品牌出海展开竞争,具备材料研发、品牌运营与柔性供应链协同能力的企业,更可能在低增速市场中获取结构性增长。

 京公网安备 11010802022788号






