


 发帖

 雷达卡



产业链结构与供需特征
分子氯主要通过氯化钠水溶液电解制得,全球超95%采用此类工艺,联产烧碱和氢气,因此其市场与氯碱产业链呈现强关联性。上游原材料涵盖氯化钠、碳酸钠、盐酸等,主要供应商包括Nobian、K+S、Cargill、Groupe Salins及中国盐业集团等。由于氯气具有强氧化性、毒性和腐蚀性,运输储存要求极高,工业上多以一体化生产、管道输送和就地消耗为主,形成氯碱—PVC、氯碱—聚氨酯等区域化产业集群。产业链一体化程度越高的企业,通常在成本控制和供应稳定性方面更具优势。
需求结构:PVC主导,新兴领域提供增量
从需求端看,聚氯乙烯(PVC)产业链仍是分子氯最大消费方向。氯气经乙烯氯化生成二氯乙烷(EDC),进而生产氯乙烯单体(VCM)用于PVC树脂制造,因此建筑、基础设施、电线电缆等领域的发展直接左右分子氯需求。据行业数据,截至2025年底中国PVC总产能达3088万吨,约占全球49%,其中电石法占比约70%。2026年国内PVC新增产能仅30万吨/年,行业整体呈现供大于求态势,但无汞化政策推进与落后产能退出有望加速供需格局改善。除PVC外,水处理消毒、聚氨酯原料、环氧树脂、氯代溶剂、医药农化等领域也保持长期稳定需求。值得注意的是,新能源、电子材料、高性能聚合物等新兴领域虽消费规模相对较小,但对高纯氯化原料的需求正持续释放。
区域格局:亚太为核心,中国优势显著
亚太地区是全球分子氯生产和消费的核心区域。中国凭借完整的产业链条和庞大的氯碱产能,形成氯碱、PVC、烧碱及相关氯化产品的高度协同,部分大型企业通过一体化布局显著降低原料和物流成本。北美市场依托丰富的乙烷资源和低成本乙烯供应,在氯乙烯和PVC产业链中保持竞争优势。欧洲市场则更聚焦环保法规、能源成本和低碳生产技术,传统氯碱企业面临能源价格与碳排放压力,但高端化学品和绿色生产路线仍提供发展空间。
技术趋势:节能降耗与绿色生产并行
未来分子氯行业将围绕节能降耗、绿色生产和产业链延伸三大方向演进。离子膜电解技术持续替代传统高能耗路线,企业正进一步优化电解槽效率、降低单位电耗。值得关注的是,国产氯碱离子膜技术取得突破性进展,东岳高分子的新一代离子膜产品已在国内146家氯碱厂应用,倒逼进口膜价格下降超50%。同时,氧去极化阴极(ODC)等新型电解技术可将能耗降低约25%,科思创已在西班牙塔拉戈纳规划建设首套工业化ODC装置。此外,数字化工厂、智能控制和自动化安全管理也将进一步提升生产稳定性。
竞争格局与投资机会
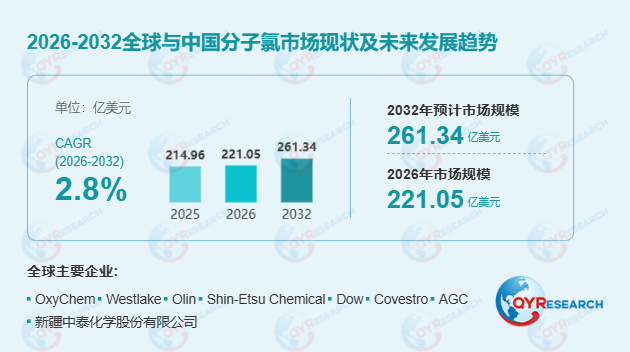
全球分子氯市场主要参与者包括OxyChem、Westlake、Olin、Shin-Etsu、Dow、Covestro、AGC、新疆中泰、万华化学、INEOS等。未来增长机会主要来自新兴经济体基础设施建设带动的PVC需求、水处理需求提升以及高性能氯化材料发展。对于生产企业而言,通过氯碱一体化、下游深加工布局、绿色能源应用和高附加值氯产品开发,将成为提升长期竞争力的关键路径。行业竞争重点正从单纯扩大产能转向资源协同、能源效率、环保能力和产业链整合能力的综合较量。

 京公网安备 11010802022788号






