


 发帖

 雷达卡



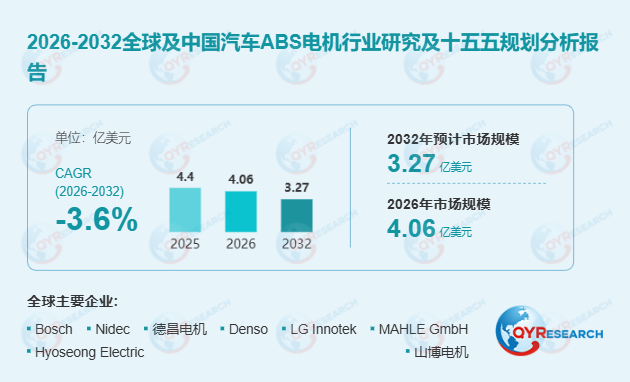
汽车ABS电机是安装在防抱死制动系统或电子稳定控制系统液压控制单元(HCU)、电液控制单元(EHCU)内部的紧凑型电机。当系统识别到车轮趋于抱死或车辆失稳时,电机驱动液压泵,并与阀块协同完成制动压力的降低、保持与恢复。本研究聚焦传统液压ABS/ESC及Two-box制动架构中的独立泵电机,覆盖乘用车和采用液压制动的商用车所使用的有刷及无刷直流产品。上游主要涉及漆包铜线、钢材、永磁材料、碳刷、换向器、轴承、工程塑料、端子和密封件;下游客户主要为ABS/ESC系统供应商,由其将电机集成至HCU或EHCU总成后向整车企业配套。
首先,从产品结构看,有刷直流电机凭借技术成熟和成本优势,2025年占全球销量的94%,仍是传统ABS系统的主流选择。无刷产品则在长寿命和频繁主动建压应用中逐步受到重视,更适合高性能ESC及主动建压场景。乘用车占2025年全球销量的71%,是最大的应用市场,庞大的汽车产量和ABS/ESC装配基盘持续支撑需求。
其次,从技术趋势看,汽车ABS电机正在向更高功率密度、更快响应、更低噪声、更强电磁兼容性和环境耐久性方向发展。与此同时,One-box电液制动及线控制动系统加快渗透,传统独立ABS泵电机需求逐步减少,制动电机价值正在向高性能ESC、EHB及集成式制动执行器转移。值得注意的是,2026年已被行业视为电子机械制动(EMB)的量产元年——强制性国家标准GB 21670-2025于2026年1月实施,首次将电力传输制动系统纳入标准体系,为EMB商业化提供法规基础;奇瑞星途EX7成为全球首款量产搭载EMB的乘用车,京西智行iDBC1集成控制制动系统(One-box)也已在欧洲市场实现大规模量产,覆盖全球头部车企全新平台共9款车型,生命周期规模约21亿元人民币。
从竞争格局看,全球市场主要参与者包括Bosch、Nidec、德昌电机、Denso、LG Innotek、MAHLE GmbH、Hyoseong Electric、山博电机、奥兴嘉科技、武汉丰越电动、Lucas TVS等。头部企业在产品组合完整度、客户认证积累和全球配套能力方面具备较强优势,中国厂商则在成本控制、供应链响应速度和区域市场覆盖方面形成竞争力。
从区域格局看,中国是全球最大的生产和消费市场,具有汽车制造规模、本土化ABS/ESC供应链及电机产能优势。欧洲、北美、日本和韩国拥有较强的技术及客户资源,但集成式制动系统替代速度相对较快。印度、拉美、中东及非洲受汽车生产和ABS强制配置率提升推动,传统液压制动架构生命周期较长,市场需求相对更具韧性。
行业面临多重约束。One-box EHB及其他集成式制动架构将制动助力、主动建压和稳定性控制整合于单一总成,逐步替代传统独立ABS/ESC泵电机。产品技术成熟度较高,汽车客户持续提出降价要求,限制了行业盈利空间。此外,ABS电机属于安全关键部件,需经过较长的客户认证和车型项目验证,制造商必须持续控制碳刷磨损、温升、振动、密封、腐蚀及电磁干扰,同时还需投入下一代制动电机技术,避免现有产品被集成式制动架构快速替代。
未来机会主要集中于采用液压制动的轻型商用车、新兴汽车市场以及传统有刷产品向紧凑型无刷电机升级。能够将ABS电机平台延伸至高功率ESC和主动建压应用的企业,在制动架构转型中更具发展空间。总体而言,汽车ABS电机市场虽面临线控制动替代带来的结构性收缩压力,但在全球ABS强制配置法规推进、新兴市场汽车产量增长和存量车型维护需求支撑下,仍将在中短期内维持一定规模,长期则取决于企业向集成式制动执行器转型的能力。

 京公网安备 11010802022788号






