


 发帖

 雷达卡



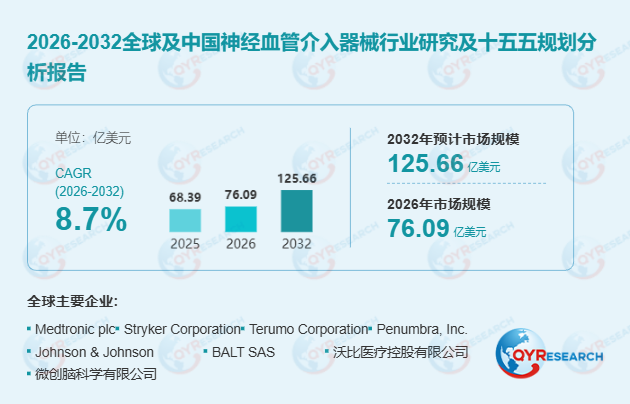
神经血管介入器械指通过导管血管内微创路径进入颅内及颈部脑供血血管,用于脑血管疾病诊断、血运重建、血栓清除、病变栓塞、血流重构及治疗器械输送的一类高值医疗器械。核心产品包括抽吸及通路导管、球囊导引导管、微导管、微导丝、取栓支架、颅内支架、血流导向装置、囊内网状栓塞装置、可解脱弹簧圈、液体栓塞材料,以及配套抽吸动力和解脱控制设备。该领域技术门槛高、临床风险等级高、注册监管严格、术者依赖度强,单台手术通常需要通路、输送、治疗及辅助器械形成完整介入治疗体系。
首先,从产品结构看,支架及网状器械2025年市场占比为36.18%,预计2032年升至约37.33%,其增长基础来自机械取栓、血流导向、颅内支撑及囊内治疗等多类技术协同。导管类器械占比预计由2025年的25.91%提升至2032年的29.41%,大腔抽吸、远端通路和复杂器械输送成为主要增量方向。弹簧圈类器械仍为成熟重要品类,但受血流导向及囊内治疗扩展影响,占比预计由27.60%下降至约22.40%。按植入状态看,临时血管内器械2025年占比52.75%,在机械取栓和复杂神经介入大量使用通路、抽吸、支撑及回收器械推动下,其市场重要性将继续上升。
其次,从临床应用看,颅内动脉瘤2025年占比61.88%,仍是最大应用领域;急性缺血性卒中占比24.08%,且增速更快。预计到2032年,两者占比将分别接近49.90%和30.12%,市场结构将由高度集中于动脉瘤治疗逐步向动脉瘤、卒中及其他神经血管治疗更加均衡方向演变。介入通路方面,桡动脉入路占比预计由2025年的17.53%提高至2032年的27.07%,反映专用长导管、低外径通路系统及术后管理优势正在推动临床使用增加,但股动脉入路仍将保持主要地位。
从区域格局看,北美2025年占全球市场36.10%,仍是最大区域市场,优势来自成熟神经介入基础设施、较高机械取栓和复杂动脉瘤治疗渗透率以及创新器械商业化能力。欧洲占比约23.44%,临床应用基础较成熟,但各国支付和采购制度差异较大。中国占比约22.06%,随着卒中中心能力建设、国产器械供给增加和神经介入治疗渗透率提升,预计2032年占比提高至约23.85%。东南亚当前规模相对较小,但2026-2032年CAGR约为12.90%,是增长较快区域。值得注意的是,中国神经介入国产化率已从2020年的7%提升至2025年的38%,国产企业正从基础耗材替代向血流导向、取栓支架、药物涂层支架等高壁垒产品延伸。
从竞争格局看,Medtronic、Stryker、Terumo、Penumbra、Johnson & Johnson和BALT构成2025年第一梯队,合计约占全球市场68.60%;第二梯队包括沃比医疗、微创脑科学、归创通桥、Acandis、沛嘉医疗和ASAHI INTECC,合计约占8.84%。当前竞争重点正由单一产品性能转向完整平台能力,能够同时提供通路、输送、治疗和辅助产品的制造商更易覆盖更大单台手术价值。中国制造商正由基础国产替代向高价值产品创新及海外注册推进,国内外竞争边界逐步收窄。
行业发展仍面临多重约束。神经介入治疗高度依赖成熟医师团队、先进影像设备、导管室及多学科急诊协作体系,不同地区资源配置差异使实际可治疗患者数量明显低于潜在疾病人群。集采常态化正重塑市场格局,弹簧圈、颅内支架、微导管、微导丝及通路导管等品类陆续纳入带量采购,持续压缩同质化产品价格空间。与此同时,国家医保局于2026年9月发布神经介入与神经外科植入材料等7类医用耗材分类与代码及医保通用名,为支付、临床使用和产业创新提供标准化基础,但分类代码本身并不等同于纳入医保支付范围。
总体而言,神经血管介入器械应被视为高壁垒、高临床价值且具备较强防御属性的细分赛道。尽管难以实现广泛两位数销量增长,且替代性技术将持续影响市场渗透,但卒中救治网络扩展、机械取栓覆盖提升、动脉瘤血流导向与囊内治疗发展、桡动脉入路普及、产品高端化及区域市场扩容,共同为全球市场价值在2032年前持续增长提供了可信基础。长期竞争优势将更依赖临床证据积累、持续创新、质量制造、产品协同以及跨区域注册和商业化能力。

 京公网安备 11010802022788号






