


 发帖

 雷达卡



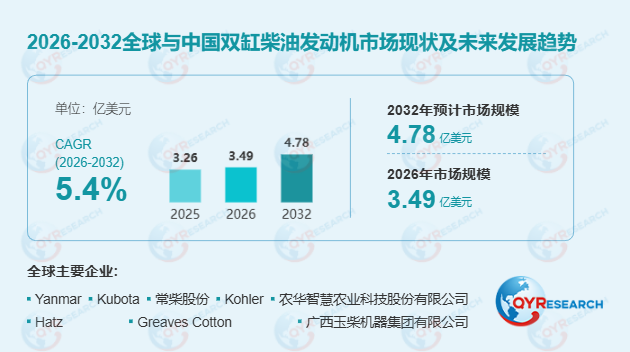
双缸柴油发动机由两个结构相同的单缸组成,共用同一曲轴输出动力,本质上是将燃料化学能转化为机械能的小型内燃动力装置。其市场增长首先受节油与高性能需求推动。根据美国能源信息署数据,柴油发动机相比汽油发动机具备更高燃油经济性,这与全球提升能源效率、降低运行成本的趋势相一致。其次,农林机械、工程机械、电力备用、海事及车辆等下游领域对稳定动力源的需求,为双缸柴油机提供了较为确定的应用场景。再次,农业与小型工业装备自动化、机械化水平提升,也带动了对可靠柴油动力系统的投资,从而增强市场活力。
从产品结构看,双缸柴油发动机可按冷却方式分为风冷和液冷两类;按功率分为小于15kW、15-30kW、30-50kW及大于50kW;按气缸排列形式分为直列、V型、水平对置及其他;按排量分为0.8升以下、0.8-1.2升、1.2-1.8升和1.8升以上;按应用则覆盖农林机械、电力行业、车辆、工程机械、海事及其他领域。不同细分方向对应不同的技术路径:风冷机型通常结构相对简单、维护便利,适用于部分轻载或环境适应性要求较高的场景;液冷机型则在热管理、连续运行稳定性和噪声控制方面更具优势,更适配对耐久性和负载稳定性要求较高的设备。
从竞争格局看,全球市场主要参与者包括Yanmar、Kubota、常柴股份、Kohler、农华智慧农业科技股份有限公司、Hatz、Greaves Cotton、广西玉柴机器集团有限公司、金飞鱼柴油机、重庆市凯米尔动力机械有限公司、无锡华源凯马发动机有限公司、江苏台普动力机械有限公司等。头部企业在小型柴油机、农业装备配套及海外渠道方面具备较强积累,中国厂商则在成本控制、供应链响应速度和区域市场覆盖方面形成竞争力。未来市场份额变化将取决于排放合规能力、燃油经济性、整机匹配经验以及售后服务体系完善程度。
从区域维度看,北美、欧洲、中国和日本是报告重点关注市场。欧美市场对排放法规、噪声控制和全生命周期成本更为敏感,产品升级压力较大;中国市场则受农业机械、小型工程设备和备用电源需求影响,具备较强制造与应用基础;日本企业在小型高效柴油机领域长期保持技术优势。与此同时,双缸柴油机仍面临排放升级、电动化替代、原材料成本波动以及中小功率段新能源动力渗透等挑战。对于产业链企业而言,围绕热效率提升、低油耗标定、轻量化设计和智能化运维进行产品迭代,将是维持竞争力的关键方向。

 京公网安备 11010802022788号






