


 发帖

 雷达卡



当前全球制造业正加速从传统机械连接向轻量化胶接方案转型,新能源汽车动力电池封装、先进半导体微型化组装、绿色低碳建筑模块化施工等场景快速普及,大量下游行业普遍面临传统焊接、铆接工艺无法适配异质材料连接、减重与密封一体化的核心痛点。粘合剂化合物作为兼具界面粘附与内聚承载能力的核心高分子材料,正从辅助配套耗材升级为直接决定终端产品结构强度、使用寿命与安全性能的关键功能材料,成为支撑高端制造与绿色转型的重要化工细分赛道。QYResearch近期发布的2026全球粘合剂化合物市场专项研究报告,围绕产品定义、市场规模、竞争格局、产品分类、下游应用、区域市场及全产业链变化展开系统性梳理,完整覆盖当前高性能胶接材料驱动下的产业增长逻辑。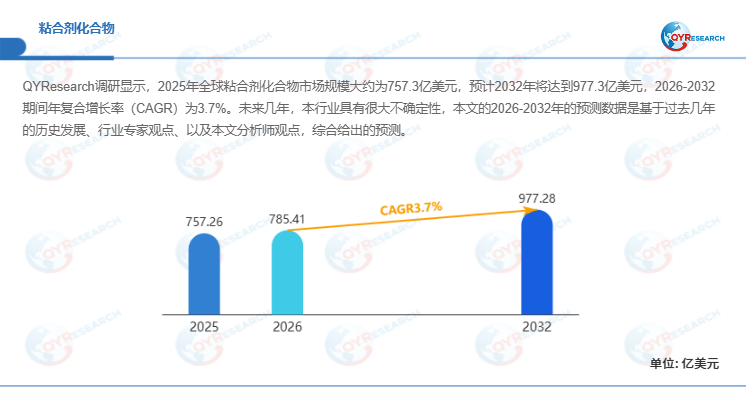
首先,粘合剂化合物的产品属性与产业价值边界已完成清晰界定。粘合剂化合物是指能够通过界面粘附作用和材料内部内聚作用,将两个或多个相同或不同材质的物体表面连接在一起,在固化、干燥、冷却或发生化学反应后形成具有一定机械强度和耐久性的高分子材料或配方体系。产品通常由主体树脂、固化剂、增韧剂、填料、溶剂、增塑剂、偶联剂、促进剂及其他功能助剂组成,按化学体系可分为环氧类、聚氨酯类、丙烯酸类等多个品类,按形态可划分为液体型、固体型、膏状型等不同类型。其核心性能覆盖粘接强度、初粘性、固化速度、柔韧性、耐热性等多个维度,性能表现直接由树脂分子结构、配方精准设计、固化机理以及被粘材料的表面状态共同决定。近6个月中国胶粘剂工业协会发布的行业调研数据显示,2026年国内新能源汽车单车用胶量已突破22kg,较2023年提升47%,动力电池结构胶的拉伸剪切强度要求从15MPa提升至25MPa以上,同时叠加高导热、UL94 V-0级阻燃等多重严苛指标。国内某头部动力电池企业导入定制化双组分聚氨酯结构胶后,电芯与壳体的粘接剪切强度提升62%,整包散热效率优化18%,电池包循环使用寿命延长12%。
其次,全球市场规模稳步扩容,新兴高附加值场景成为核心增长引擎。QYResearch调研统计显示,2025年全球粘合剂化合物市场规模约为757.3亿美元,对应总销量为2351.9万吨,全球平均价格约为3240美元/吨,行业平均毛利率为27.9%,预计2032年全球市场规模将达到977.3亿美元,2026-2032年期间年复合增长率为3.7%。市场增长核心逻辑由下游多维度需求升级共同支撑:一是汽车产业尤其是新能源汽车的快速普及,电池组粘合、电芯组装、热管理组件粘接、轻量化复合材料连接等场景大幅拉动高性能结构胶需求;二是建筑领域从传统水泥基连接技术加速向聚合物基粘合剂、混合型粘合剂升级,低VOC环保配方成为主流选型方向;三是包装行业受益于在线零售和可持续包装材料增长,水性粘合剂、热熔胶、生物基粘合剂的市场渗透率持续提升;四是电子产品微型化催生大量特种粘合剂需求,半导体封装、显示器粘合、柔性电子组装等高价值场景带动导电粘合剂、UV固化粘合剂等高端产品放量。当前供给端头部企业的竞争重心已从通用型产品的规模化扩张,转向针对细分高要求场景的定制化配方开发、全生命周期性能验证和全链条合规性管控,汉高、西卡、3M等全球领先供应商均已完成面向新能源汽车、先进半导体领域的专用粘合剂产品矩阵扩展。
此外,全球产业格局呈现区域差异化发展态势,亚太市场占据核心消费地位。全球粘合剂化合物产业链上游核心原材料覆盖环氧树脂、MDI、丙烯酸、EVA等大宗化工品,核心供应商包括BASF、Dow、Covestro、万华化学等头部化工企业;下游客户覆盖包装、建筑、汽车、电子电气、航空航天等几乎所有工业领域,需求分布与全球制造业产能布局高度匹配。从区域市场结构看,亚太地区是全球最大的粘合剂消费区域,中国作为全球最大的单一国家粘合剂市场,依托全球最完整的制造业基地、规模领先的包装产能、庞大的建筑市场以及蓬勃发展的电动汽车产业,持续释放稳定增长的需求潜力;美国市场聚焦高性能粘合剂、可持续配方与特种工业粘合剂赛道;欧洲市场依托严格的环境法规,成为可持续粘合剂普及率最高的区域,在反应型粘合剂、结构粘合剂、生物基粘合剂领域具备显著技术优势。当前行业竞争格局中,国际头部企业凭借长期技术积累与全球客户认证优势占据高端市场主导地位,国内头部厂商则依托本地化快速响应、定制化开发能力与成本优势,在新能源、电子组装等新兴场景中持续实现份额突破。

 京公网安备 11010802022788号






