


 发帖

 雷达卡



受制造业劳动力供给趋紧、多品种小批量生产需求提升的双重影响,当前全球机械臂市场正脱离传统单一硬件竞争逻辑,向柔性化、感知化的自动化操作平台转型,大量制造企业在产线升级过程中,普遍面临硬件选型与工艺适配成本不匹配、中小场景自动化渗透率偏低的痛点。QYResearch最新统计数据显示,2025年全球机械臂市场销售额达到178.0亿美元,预计2032年将达到291.7亿美元,2026-2032年期间年复合增长率(CAGR)为7.5%,行业正式进入新一轮需求扩张周期。本次改写选取协作机器人、关节型机械臂、精密减速器、柔性制造作为核心关键词,结合近6个月行业公开数据对市场逻辑进行专业重构。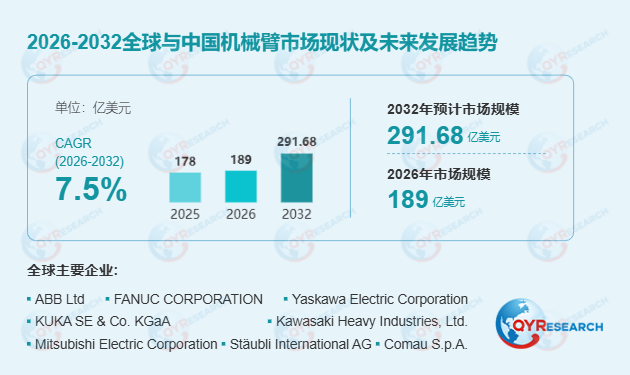
首先,全球机械臂市场的产品结构与需求分布已形成清晰分层。关节型机械臂仍是通用工业自动化领域的主流产品结构,凭借多轴运动灵活性覆盖焊接、搬运、上下料、装配等绝大多数工业场景,据工信部2026年4月发布的《工业机器人产业运行简报》,国内关节型机械臂在整体市场的出货占比已达62%。协作机器人虽然当前新增安装占比仍低于传统工业机器人,但凭借部署灵活、编程门槛低、人机协同的特性,在小型生产单元、多品种柔性制造场景中快速渗透,某珠三角3C电子零部件企业引入7台6轴协作机器人后,产线换产调试周期缩短42%,单位人工产出提升35%。精密减速器作为机械臂上游核心零部件,其制造精度直接决定整机重复定位精度与运行寿命,当前国产谐波减速器在10kg以下轻型机械臂中的渗透率已突破58%,但重载场景下的高端RV减速器仍存在技术突破空间。
其次,下游需求集群与区域市场格局呈现新的演化特征。电气电子、汽车及金属机械三大领域贡献了全球机械臂近70%的下游需求,中国作为全球最大需求市场,2026年上半年机械臂新增装机量占全球比重已达47%,显著领先其他区域。值得关注的独家观察是,2026年国内中小企业智能制造投入占比首次超过大型企业,大量中小工厂在机器上下料、检测、包装等环节的自动化改造需求,成为拉动协作机器人市场增长的核心动力。对比离散制造与流程制造的转型差异可以发现,离散制造场景下的多品种、非结构化作业需求,对机械臂的力控感知、视觉适配能力提出更高要求,也为具备差异化应用方案的供应商创造了新的市场缺口。
此外,行业增长的驱动逻辑与约束边界同步清晰。机械臂市场增长主要受制造业自动化升级、生产一致性要求提升、单位人工投入产出比优化的共同推动,柔性制造趋势下,可编程机械臂相比传统专用自动化设备的适配优势持续凸显。但行业发展仍面临多重约束:一方面,整体部署成本显著高于硬件本身,定制夹具、安全系统、产线改造的额外投入,使得缺乏内部自动化工程资源的中小企业普及门槛依然偏高;另一方面,标准负载区间内的价格竞争持续加剧,缺乏核心零部件自研能力与差异化软件生态的厂商,更容易陷入产品同质化、利润空间压缩的困境。当前人形机器人与移动操作机器人的技术发展,也在反向推动高灵巧度关节模组、轻量化机械臂的技术迭代,传统工业机器人与具身智能平台的技术协同效应正在逐步显现。
整体来看,当前全球机械臂市场正从单一硬件性能竞争,向机械平台、控制软件、应用方案、生态兼容性的综合能力竞争延伸。能够将精密减速器性能、协作机器人易用性、柔性制造场景适配能力深度结合的供应商,将在新一轮市场扩张中占据更高份额。未来3-5年,新能源制造、半导体精密工艺、食品消费品自动化等过去难以采用传统封闭式自动化的场景,将成为机械臂渗透率提升的核心增量市场。

 京公网安备 11010802022788号






