


 发帖

 雷达卡



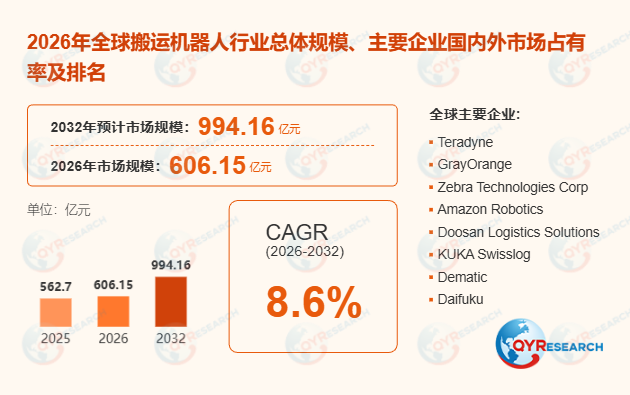
一、全球市场格局:欧美主导生产,AMR技术引领迭代从区域分布看,北美与欧洲凭借成熟的工业自动化基础,仍是全球搬运机器人主要生产基地,2025年两地合计占据超60%的产能份额。值得注意的是,亚太地区受中国智能制造政策推动,正成为增长最快的消费市场,预计2032年其市场份额将提升至35%以上。技术层面,自主移动机器人(AMR)凭借柔性导航与动态路径规划能力,逐步替代传统自动导引车(AGV),预计2032年AMR在全球产品类型中占比将突破45%,成为市场主流。
二、竞争态势:头部企业集中度高,本土品牌加速突围国际市场呈现高度集中化特征,Teradyne、GrayOrange、Zebra Technologies等前五大厂商2025年合计市占率约58%。其中,Teradyne通过收购MiR巩固高端AMR领域优势,而GrayOrange则依托印度低成本制造基地拓展新兴市场。国内市场中,京东地狼机器人凭借电商场景落地经验,2025年本土市占率已达12%,但与ABB、KUKA等国际巨头在高端制造业应用仍存在技术代差。
三、下游应用分化:电商零售驱动增长,医药冷链成新蓝海从应用领域看,电子商务与零售行业2025年以32%的份额位居首位,受益于“最后一公里”配送自动化需求激增,该板块未来CAGR预计达9.8%。汽车制造业虽当前占比25%,但受新能源汽车产线改造推动,2026年后增速将显著回升。值得关注的是,医药与医疗保健领域因疫苗冷链物流标准化要求提升,搬运机器人渗透率正以年均15%的速度增长,成为最具潜力的细分市场。
四、挑战与机遇并存:供应链本地化与技术瓶颈待突破尽管市场前景广阔,行业仍面临核心零部件依赖进口(如激光雷达国产化率不足30%)、场景适配性不足等痛点。未来三年,随着SLAM算法优化与5G远程控制技术成熟,搬运机器人将向“集群智能”方向演进。建议企业重点关注长三角、珠三角等产业集群区域,通过产学研合作突破高精度减速器等技术瓶颈,同时把握RCEP协议下东南亚市场拓展机遇。

 京公网安备 11010802022788号






