


 发帖

 雷达卡



全球光纤通信用MEMS光开关市场发展趋势及前景动态预测报告2026-2032版
围绕光纤通信用MEMS光开关的产品定义、技术路线、市场规模、竞争格局、产品类型、应用场景、区域结构和产业链变化展开研究。随着光网络自动化程度提升、光纤监控与自动测试需求增长,以及AI集群推动数据中心网络架构向更低时延、更低功耗和更灵活的光层连接演进,MEMS光开关的应用边界正在由传统通信监测与测试设备进一步向高端光交叉连接和数据中心光路交换扩展。
光纤通信用MEMS光开关是指在光纤通信、光网络管理及光测试系统中,利用微机电系统(MEMS)微镜、微执行器或微镜阵列改变光束传播方向,从而实现不同光纤端口之间光路选择、切换、旁路、交叉连接或动态重构的光学器件、模块及系统。产品通常由MEMS芯片或微镜结构、准直光学组件、光纤阵列、精密封装、驱动电路以及控制接口等组成,具有低插入损耗、高重复性、低功耗、较长机械寿命、协议和传输速率透明等特点。
本研究对象主要覆盖用于光纤通信网络的MEMS单模光开关和MEMS多模光开关,以及基于MEMS技术形成的1×N、M×N和矩阵式光路切换模块及系统。其核心功能包括网络光路监控、故障定位与保护切换、测试资源自动路由、多端口光信号切换、光交叉连接以及数据中心动态光互连等,主要应用于网络与光纤监控、光测试设备、AI与数据中心以及其他通信和光子系统。DiCon的MEMS产品已覆盖单模、多模及矩阵结构,Coherent、Sercalo、Thorlabs等厂商亦形成了不同端口规模和应用定位的MEMS光开关产品体系。
根据QYResearch初步调研,2025年全球光纤通信用MEMS光开关市场规模约为3.10亿美元,预计2026年约为3.33亿美元,到2032年将达到约5.14亿美元,2026–2032年期间复合增长率约为7.52%。上述规模主要覆盖采用MEMS技术实现光路切换的器件级、模块级以及机架/系统级产品,并涵盖单模和多模应用。
从需求结构看,传统网络监测、OTDR配套、自动化光测试和通信设备内部光路管理仍构成稳定基础需求,而AI服务器集群、超大规模数据中心以及高性能计算网络正在成为新的增量方向;从供给端看,头部企业正围绕更高端口密度、更低插入损耗、更高可靠性、低功耗控制、高端MEMS芯片及软件定义光网络能力加快布局。Lumentum目前已将R64和R300 MEMS OCS定位于AI与云网络,DiCon亦于2026年推出面向AI数据中心的64×64和300×300 OCS产品,显示高端MEMS光交换正在由传统监控与测试进一步进入AI网络基础设施。整体来看,行业处于成熟MEMS通信应用持续升级与AI数据中心新需求加速叠加的发展阶段,未来增量将主要来自AI数据中心、自动化测试、高密度网络监控及可重构全

光网络。
全球光纤通信用MEMS光开关市场呈现“少数掌握核心MEMS与高端矩阵技术的头部企业+专业测试与光器件厂商+中国规模化供应商”并存的竞争结构。
根据QYResearch初步调研,第一梯队代表性企业主要包括Lumentum、DiCon Fiberoptics、Coherent、Calient.AI和Sercalo Microtechnology等,这类企业通常具备较长的MEMS技术积累、光学设计和封装能力,并能够从1×N器件延伸至大端口矩阵或系统级产品;其中Lumentum的R64/R300、DiCon的OCS和OSS、Calient.AI的S320等体现了高端MEMS光交换向软件定义网络、云计算和AI数据中心延伸的趋势。
第二梯队及专业化企业包括Agiltron、EXFO、Thorlabs、Santec、Pickering Interfaces等,其竞争优势更多集中在实验室及生产测试、模块化仪器、特定端口数量、紧凑型产品和客户定制。中国市场则形成以光迅科技(Accelink)、昂纳科技(O-Net)、桂林光隆科技(GLsun)等为代表的供应体系,并包括桂林恒毅金宇、亿源通科技、格致光电、飞宇光纤、中山美速光电、光比纳通信、桂林聚联科技、欧亿光电、武汉嘉迅光电、四川梓冠光电等专业厂商。光迅科技已经展示基于MEMS的OCS、MEMS OSW及1×N/M×N模块,昂纳和GLsun亦公开提供MEMS光开关产品。未来竞争重点将从单纯的器件价格逐步转向MEMS芯片自主能力、端口规模、损耗和可靠性、自动化控制、系统集成、客户验证周期及AI数据中心导入能力。
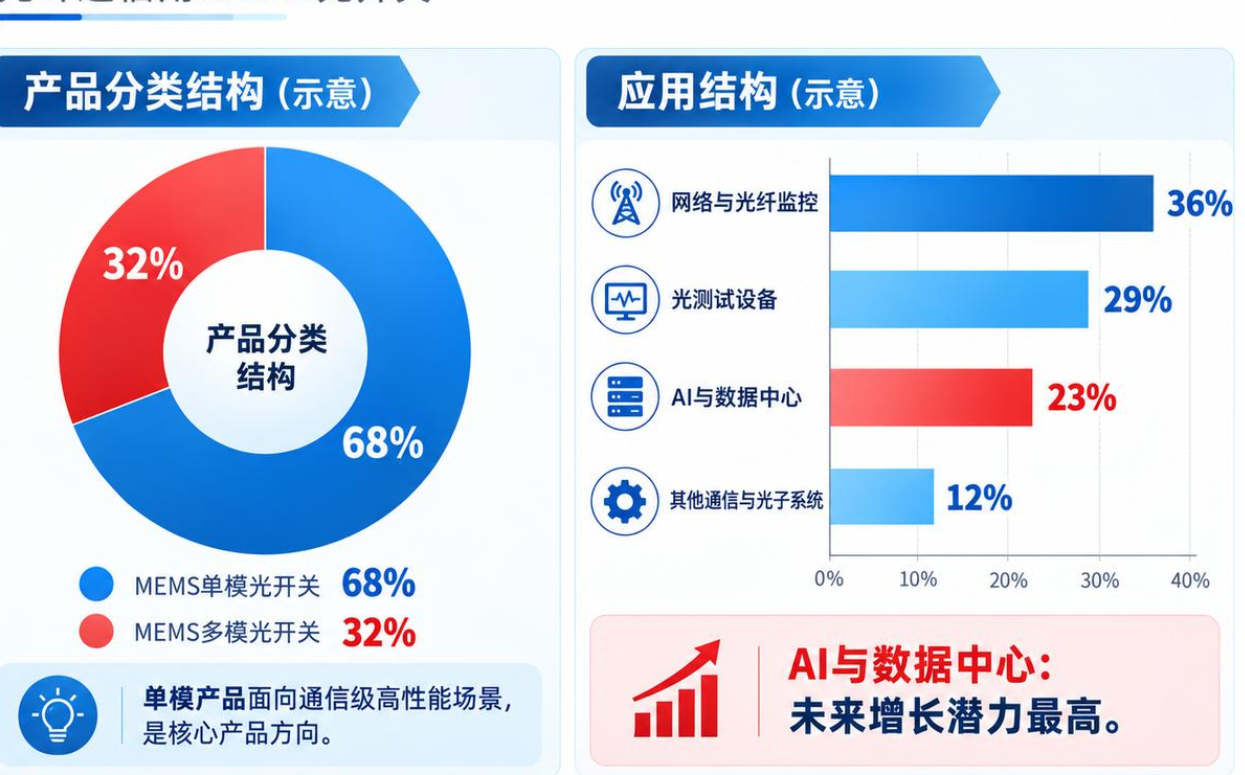
从光纤类型来看,光纤通信用MEMS光开关可主要分为MEMS单模光开关和MEMS多模光开关。单模产品通常面向1310 nm、1550 nm及更宽通信波段,在长距离通信网络、DWDM网络、OTDR监控、光交叉连接和高性能数据中心光互连中具有较强适用性,对插入损耗、回波损耗、串扰、波长相关损耗和长期稳定性要求更高,是当前通信级MEMS光开关的核心产品方向;多模产品主要服务于短距离光互连、实验室测试、器件生产测试和部分数据中心及工业光纤系统,850 nm、1310 nm等工作波段较为常见。DiCon、Santec和GLsun等均提供单模及多模MEMS光开关,显示两类技术路线均具有稳定市场基础。
从应用结构来看,网络与光纤监控是MEMS光开关的传统核心市场,产品通常与OTDR、OPM及网络管理系统配套,实现多个光纤线路之间的自动轮询和故障监测;光测试设备主要应用于光器件、光模块、连接器、DWDM器件及光纤组件的研发、生产和可靠性测试,通过MEMS光开关实现测试资源复用及多通道自动切换,EXFO的FTBx-9110、LTBe-9110及MXS-9200等即面向此类场景。AI与数据中心是增长潜力较高的应用方向,随着GPU集群规模扩大和网络功耗压力上升,高端MEMS矩阵光开关可用于动态调整物理光连接,降低不必要的光电转换并提升网络拓扑灵活性。其他应用还包括光纤传感、量子光学、航空航天、科研和特种通信。预计未来AI与数据中心的增长速度将高于传统成熟应用,而网络监控和自动化测试仍将提供稳定的基础需求。
全球光纤通信用MEMS光开关产业已形成北美、中国、欧洲及日本等多个技术和制造集群。北美聚集Lumentum、DiCon Fiberoptics、Coherent、Calient.AI、Agiltron以及EXFO等企业,在MEMS核心技术、大端口矩阵、测试仪器和AI数据中心OCS方面具有较深积累,尤其随着美国大型AI基础设施和云计算数据中心持续提升网络带宽与能源效率要求,高端光路交换成为值得关注的新需求方向。欧洲市场以高可靠通信、工业测试及专业光学应用为特色,Sercalo Microtechnology、HUBER+SUHNER等企业形成专业化布局,其中Sercalo拥有自有MEMS芯片制造能力,并长期面向网络监视和光学测试市场。

中国已经形成较完整的光通信器件制造基础,光迅科技、昂纳科技、桂林光隆科技以及大量桂林、深圳、武汉等地专业光器件企业参与MEMS光开关供应。随着国内光通信设备、数据中心、光模块测试、光纤监控及自主光器件供应链持续发展,中国厂商的竞争重点正从传统1×N及中小端口产品向M×N矩阵、高可靠模块和系统化产品拓展。光迅科技官网已经将基于MEMS的OCS定位于数据中心高速、宽带和灵活网络建设,并提供自研MEMS OSW及相应模块,反映国内供应商正在向更高价值环节延伸。日本则在精密光学、测试设备以及高可靠器件领域具备长期积累,Santec、ADAMANT及Orbray等构成重要市场参与者。未来区域机会将更多取决于AI数据中心投资节奏、通信网络自动化、核心MEMS器件本地化、高端客户认证以及供应链安全需求。
光纤通信用MEMS光开关产业链上游主要包括MEMS晶圆及微镜芯片、硅基微加工材料、光纤及光纤阵列、准直器、透镜、陶瓷及金属精密结构件、光电探测器、驱动IC、控制器以及精密封装和测试设备,其中MEMS芯片设计与制造、微镜一致性、精密准直及光学封装决定产品性能上限。核心生产设备涉及半导体微纳加工、晶圆级检测、精密贴装、主动/被动光学对准、激光焊接、可靠性及环境测试等。中游主要由MEMS光开关器件、1×N/M×N模块、矩阵光开关、机架式光交换设备及OCS系统构成,厂商需要完成微镜控制、自由空间光路设计、光纤耦合、封装、驱动算法和通信接口集成。下游则覆盖电信运营网络、OTDR与光纤监测系统、光器件和光模块自动测试设备、AI及云数据中心、高性能计算、光纤传感、科研及特种通信等场景。行业价值量较高的环节集中在高性能MEMS芯片、大端口低损耗光学系统、精密封装和高可靠控制系统,关键壁垒包括微镜良率、端口间一致性、低插损和低串扰、高循环寿命、温度稳定性、长期漂移控制以及通信级可靠性认证。未来供应链将呈现MEMS芯片与封装进一步垂直整合、高端矩阵产品端口数提升、硬件与SDN控制软件融合,以及中国供应商向核心芯片和系统级OCS加快延伸的趋势。
光纤通信用MEMS光开关的发展受益于宽带网络升级、数据中心基础设施建设、通信网络自动化以及节能型计算基础设施的发展方向,但行业仍具有较高的技术和客户认证门槛。通信级产品需要长期解决插入损耗、回波损耗、串扰、重复性、微镜位置稳定性、封装气密性、环境温度适应和十亿级切换寿命等问题;在大端口矩阵中,光学设计复杂度、精密校准、控制算法和生产良率进一步成为核心壁垒。部分通信产品还需要满足Telcordia等可靠性规范以及不同客户的长期验证要求。与此同时,高端MEMS加工、精密封装和自动化对准设备投入较大,供应商需要持续承担研发和资本投入;价格竞争、机械式光开关及其他新型光交换技术也构成潜在替代压力。
未来几年,行业最重要的变化将是MEMS光开关由“网络监控与测试用功能器件”向“可编程光连接基础设施”进一步升级。AI训练集群和高性能计算推动GPU间流量快速增长,对低时延、低功耗和可动态重构网络提出更高要求,促使高端MEMS OCS成为新的产品创新方向;Lumentum、DiCon以及光迅科技等已经将MEMS矩阵光交换技术面向数据中心应用布局。与此同时,传统1×N产品仍将在OTDR监控、自动测试和通信设备中保持稳定需求,M×N、大端口矩阵、低损耗产品及软件定义控制系统的价值量将逐步提高。随着核心MEMS芯片、高精度封装以及控制算法持续成熟,行业竞争将进一步由单一器件能力转向“芯片+光学+封装+控制软件+系统验证”的综合能力,具备核心MEMS平台和规模化客户认证能力的企业有望在未来产业升级中获得更大成长空间。

 京公网安备 11010802022788号






