


 发帖

 雷达卡



2026全球电脱设备市场销售调查分析与需求前景展望报告
电脱设备的产品定义、电脱水与电脱盐工艺、电场技术路线、市场规模、竞争格局、油田及炼厂应用、区域需求和产业链变化展开研究。随着全球原油品质日趋复杂、高含水及高含盐原油处理需求增加,同时炼化装置向大型化、一体化、数字化和耗方向升级,电脱设备正在由传统单一分离装备向智能控制、模块化撬装和多工艺集成系统演进。1 深度脱水与脱盐是原油处理的重要前置环节
电脱设备,全称电脱水/电脱盐设备,是油田原油外输处理及炼油厂原料预处理环节中用于深度去除水分和无机盐的关键装备。设备通常利用10–35 kV高压电场,使原油乳化体系中的微细水滴发生极化、碰撞和聚结,并结合破乳剂、重力沉降以及电脱盐过程中的稀释水注入,实现油水两相分离及无机盐向水相迁移。
在油田生产环节,电脱水设备主要用于降低采出原油含水率,为原油集输、储运和外输提供稳定品质基础;在炼厂预处理环节,电脱盐设备重点去除NaCl、CaCl₂、MgCl₂等无机盐,降低加热炉结焦、管道腐蚀、换热器堵塞和催化剂污染风险。高性能装置可将原油盐含量降低至较低水平,从而提高常减压及后续炼化装置的长周期稳定运行能力。
2 炼化升级与复杂原油处理推动市场稳步扩张
根据中智信投研究网初步调研,2025年全球电脱设备市场规模约为亿美元20.18,预计2032年将达到约亿美元39.21,2026–2032年期间复合增长率约为10.10%。上述市场主要覆盖电脱水、电脱盐及脱水脱盐一体化设备的硬件交付,以及与设备直接相关的部分工程和技术服务价值。
行业需求一方面来自新增油田、集输站、海洋工程平台及炼化装置建设,另一方面来自存量设备更新和炼厂技术改造。电脱设备典型替换周期约为10–15年,随着炼化一体化、设备更新以及原油处理复杂度提高,部分装置更新频率有望加快。2024年全球市场毛利率约为36.59%,但不同企业由于装备制造、工程设计和技术服务占比不同,盈利能力存在一定差异。
3 国际工艺技术企业与中国装备厂商共同参与竞争
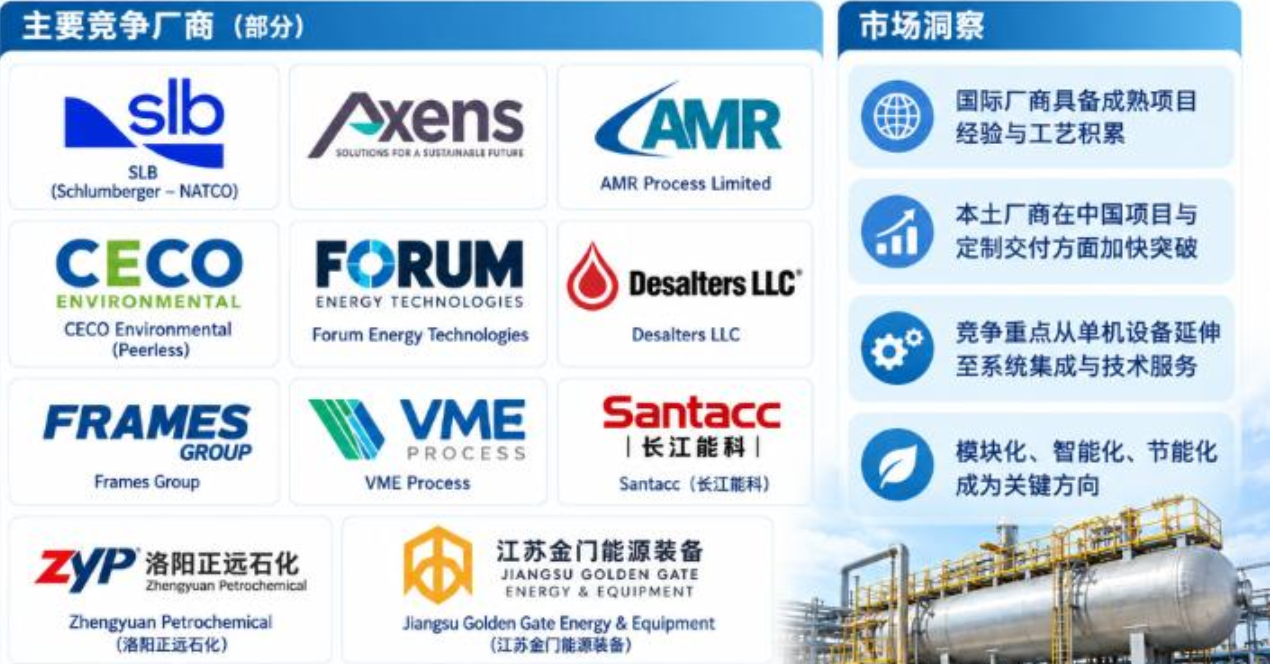
全球市场代表性参与者包括和SLBSchlumberger–NATCOAxensAMR Process LimitedCECO EnvironmentalPeerlessForum Energy TechnologiesDesalters LLCFrames GroupVME Process等。国际企业通常在大型油气项目经验、工艺包设计、复杂原油适配以及全球工程服务网络方面具有较强积累。
中国主要参与企业包括长江能科、洛阳正远石化、江苏金门能源装备等,本土企业主要依托国内炼油化工、油田集输和大型能源工程项目形成装备制造及系统集成能力。随着国内炼化装备国产化、模块化制造和项目总包能力提升,中国企业正在从设备供货向工艺设计、撬装集成、智能控制和全生命周期服务进一步延伸。
未来竞争重点将更多集中于脱水脱盐效率、复杂原油适应性、电场控制能力、能耗、设备大型化、模块化工程设计、智能运维和项目交付能力,而不仅仅是单台设备制造成本。
4 脱盐、脱水与一体化设备形成主要产品体系
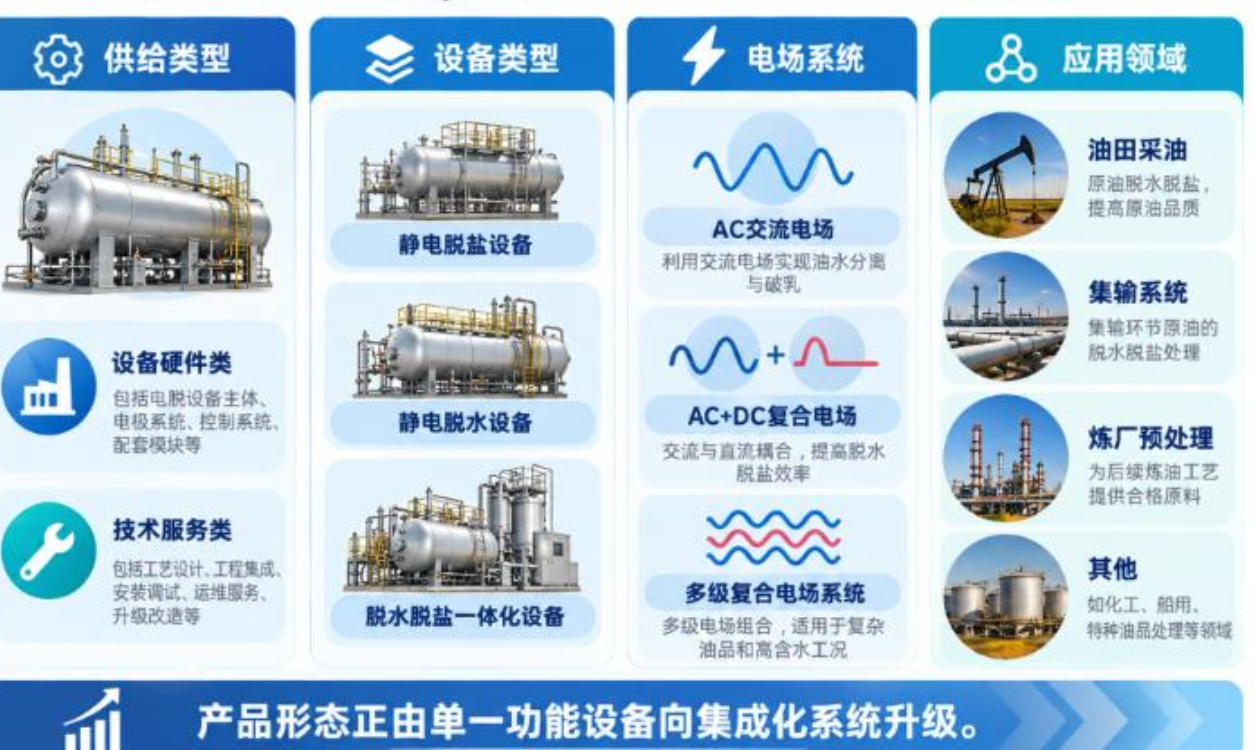
按产品类型,市场主要分为静电脱盐设备、静电脱水设备和脱水脱盐一体化设备。
静电脱水设备更多应用于油田采出液处理和集输环节,核心目标是降低原油含水率;静电脱盐设备主要服务炼油厂原油预处理,通过洗涤水、电场聚结和油水分离降低原油盐含量;脱水脱盐一体化设备则通过一体化工艺设计同时完成水分和盐分控制,更适合对占地、流程集成和运行管理要求较高的项目。
按电场形式,可分为交流电场、复合电场以及多级复合电场系统ACAC+DC。随着原油性质更加复杂,高黏度、高含盐、高含水和稳定乳化体系增加,复合电场和多级处理技术的重要性正在上升。
5 油田、集输和炼厂预处理构成核心应用
从下游应用看,主要包括油田采油、集输系统、炼厂预处理及其他应用。
油田场景更加关注高含水原油深度脱水、设备适应性和连续运行可靠性;集输系统强调处理能力、流程稳定性和与计量、稳定处理及外输设备的一体化;炼厂预处理则更加关注盐含量、残余水分、腐蚀控制和下游装置保护。

典型客户涵盖大型石油及炼化企业,包括中国石化、中国石油、中国海油,以及ADNOC、KPC、QatarEnergy、Petrobras等。客户结构决定该市场具有明显的项目制、长验证周期和高可靠性要求。
6 中国、中东及主要炼油地区构成重要需求市场
中国拥有较大的原油加工能力、炼化一体化项目和油气集输基础,是电脱设备的重要生产和消费市场。大型炼化基地升级、原油来源多样化以及装备国产化,为本土设备和系统供应商提供持续需求基础。
中东是全球重要原油生产区域,高含水、高盐原油处理、油田扩建和大型炼化项目为电脱设备形成稳定需求。北美、拉丁美洲及其他炼油和原油生产地区则主要受到油田开发、炼厂升级、重质原油加工和老旧设备更新推动。
区域竞争越来越取决于本地项目执行能力、石油公司认证、工程服务网络和设备全生命周期支持。
7 产业链价值由设备制造向工艺与系统服务延伸
电脱设备上游主要包括压力容器用钢材、电极系统、高压电源
及变压器、绝缘材料、仪表、阀门、泵、控制系统、防爆电气、破乳剂及相关化学品。
中游主要承担电脱水/电脱盐工艺设计、设备制造、电场系统设计、内部构件设计、控制系统集成、撬装模块制造、现场安装调试及技术服务。随着设备智能化程度提高,PLC/DCS控制、状态监测、远程诊断以及工艺参数优化的重要性持续提升。
下游则覆盖油田采油、集输站、海上平台、炼油化工装置和原油储运终端。设备硬件仍构成主要收入基础,但技术服务、改造升级、数字化运维和生命周期服务正在成为越来越重要的附加价值来源。
8 原油复杂化与工程可靠性构成主要技术挑战
电脱设备需要同时适应原油密度、黏度、含水量、盐含量、乳化稳定性及杂质组成的较大波动。全球原油来源更加多样化,高含盐、高含水和重质原油比例增加,使设备在电场调节、油水界面控制、破乳剂协同以及运行稳定性方面面临更高要求。
与此同时,电脱装置属于连续石油化工生产过程中的关键设备,非计划停机可能影响整套炼化或集输系统。因此,设备可靠性、防爆安全、腐蚀控制、远程监测和长期服务能力构成重要进入壁垒。
9 智能化、模块化与耗成为长期升级主线
未来几年,电脱设备将由单一分离功能进一步向智能集成、模块化撬装、一体化和节能化演进。智能控制系统能够根据原油性质和运行工况动态调整电场强度、温度、压力、界面高度及注水参数,提高处理稳定性并减少人工干预。
大型化和模块化也将成为重要方向。将原油脱水、脱盐、稳定处理、计量和辅助系统形成撬装或模块化解决方案,可以缩短现场施工周期并降低项目管理复杂度。
在节能减排要求持续提高的背景下,高效电场、电源优化、变频控制、热量综合利用和数字化运行优化将进一步降低单位原油处理能耗。电脱设备的价值也将由传统压力容器与电极硬件逐渐向工艺能力、控制算法、集成工程和生命周期服务迁移。

 京公网安备 11010802022788号






