


 发帖

 雷达卡



全球端到端自动驾驶(E2E)市场投资战略及十五五规划建议报告2026-2032版
围绕端到端自动驾驶的技术架构、模块化与一体式技术路线、市场规模、软硬件价值结构、乘用车及商用车应用、区域格局、竞争生态和商业化模式展开研究。随着大模型、多模态感知、车载高算力平台、自动驾驶数据闭环和OTA能力持续成熟,端到端自动驾驶正在由算法验证和局部功能导入,加快进入面向量产车型和运营车队的规模化部署阶段。1 E2EE2E从模块化向一体式持续演进
端到端自动驾驶(E2E)是一种以数据驱动深度学习模型为核心的智能驾驶架构,通过摄像头、毫米波雷达、激光雷达、定位信息和车辆状态等多源输入,直接输出驾驶意图、目标轨迹以及转向、油门和制动等可执行驾驶结果。其核心特征是通过数据采集、训练、评估、部署和真实道路反馈形成持续迭代的数据闭环,并减少传统“感知—预测—规划—控制”链路中过多的人工接口和规则工程。
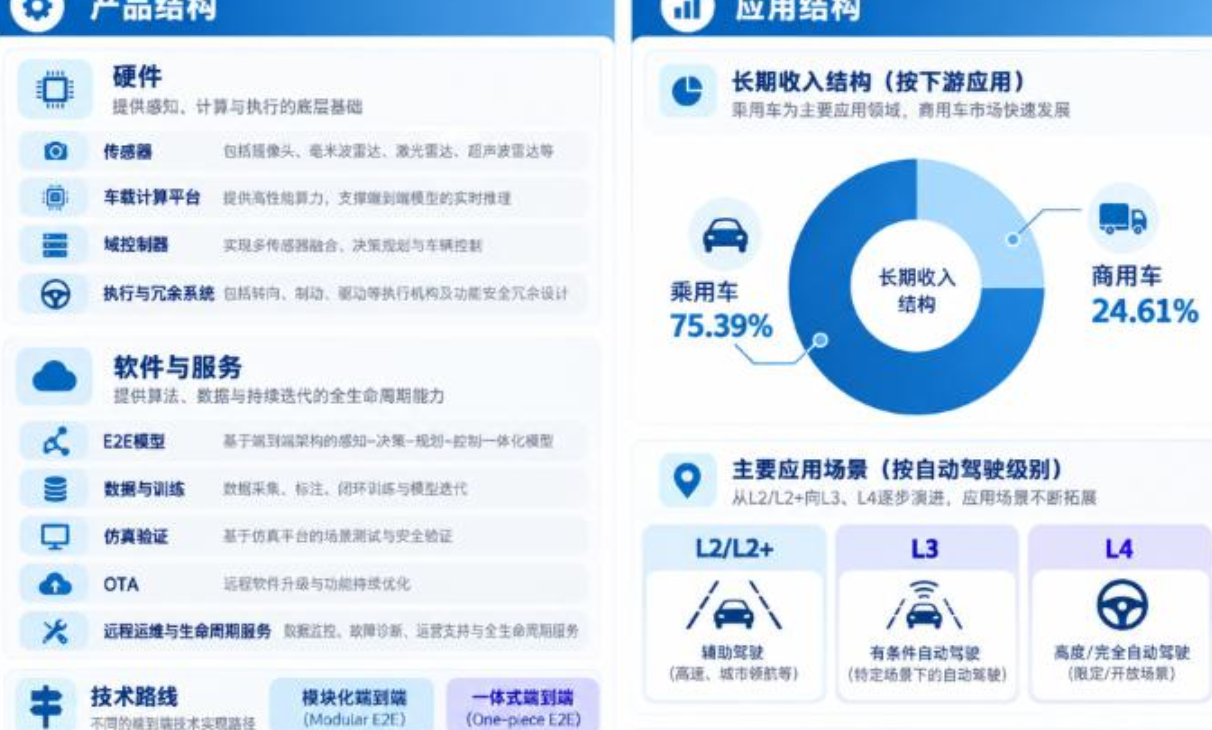
目前行业主要形成两种技术路径。模块化端到端(Modular E2E)使用神经网络承担感知以及决策/规划,同时保留目标列表、占用网络、BEV特征等工程接口,更有利于分阶段验证和快速量产;一体式端到端(One-piece E2E)则进一步将感知、预测、规划以及部分控制整合到统一策略网络或大型模型中,以最终驾驶任务为目标进行联合优化。随着安全要求提高,产业路线也正在向“端到端策略模型+多模态基础模型+安全护栏”的冗余体系发展。
2 市场进入高增长阶段,商业模式仍处于快速重构期
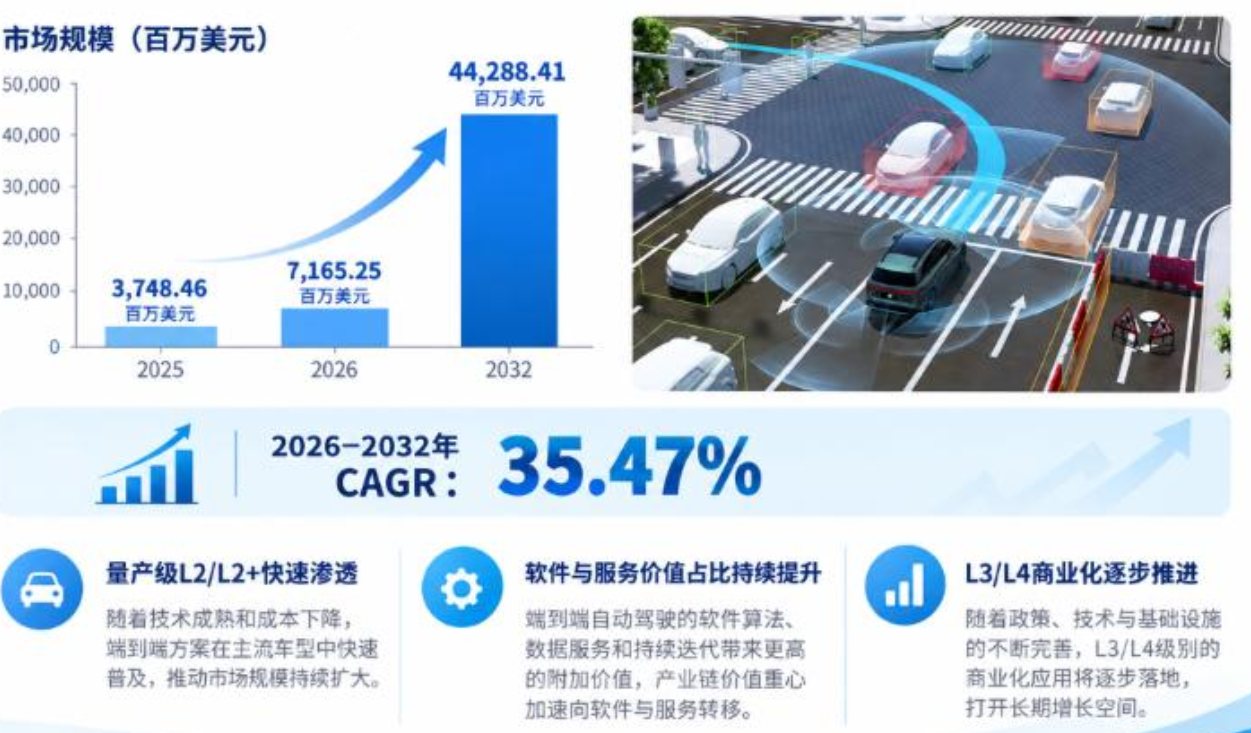
根据中智信投研究网调研,2025年全球端到端自动驾驶市场规模约为亿美元37.48,2026年预计达到约亿美元71.65;按照2026–2032年约的复合增长率,年市场规模预计达到约亿美元35.47%2032442.88。市场增长主要受到量产级L2/L2+持续渗透、OTA功能升级、车端算力提升、训练基础设施扩张以及L3/L4商业运营逐步推进等因素推动。
2025年行业整体仍处于商业化初期,不同企业在算法研发、整车量产、车队运营和软件商业化进度上差异明显,因此制造及业务毛利率区间约为3.26%–87.13%。这一较宽区间反映出当前市场尚未形成统一盈利模型,能够进入量产车型并建立持续软件收入或运营收入的企业,与仍处于研发投入和早期项目阶段的企业之间存在明显盈利差异。
3 价值结构由硬件主导逐渐向软件与服务迁移
按收入形态划分,市场可分为硬件和软件与服务。
硬件主要包括摄像头、雷达和激光雷达等感知系统,ADAS域控制器及AI计算平台,车载网络、电源与热管理,以及转向、制动和底盘执行与冗余系统。硬件仍将是预测期内最大的收入组成部分,尤其是在更高自动驾驶等级和复杂ODD中,对感知、算力和执行冗余的需求更高。
软件与服务则是端到端能力长期价值增长更快的环节,包括E2E策略模型、数据与训练管线、仿真和评估工具、车端运行时、中间件、安全约束、OTA升级、远程支持、ODD管理、回归验证及生命周期运营。随着汽车由一次性硬件销售转向持续功能升级,软件与服务在整体价值中的占比预计持续提升。
4 乘用车仍是主要市场,商用车长期占比提升
乘用车仍是端到端自动驾驶最大的商业化市场。现阶段量产主要通过L2/L2+功能包进入消费者车型,并采用“整车标配/选装+软件功能解锁+订阅+OTA”的方式实现商业化。对于OEM而言,端到端架构可以提升功能迭代速度、扩大可用场景,并通过持续软件升级形成新的生命周期收入。

商用车的市场份额预计持续扩大。高车辆利用率、相对固定的运营线路以及明确的单位里程经济性,使物流运输、无人货运和运营车队更容易形成基于里程、行程或长期运营合同的收费模式。预计到2035年,乘用车约占全球端到端自动驾驶收入的75.39%,商用车约占24.61%。
5 亚太成为最大市场,北美掌握关键模型和计算生态
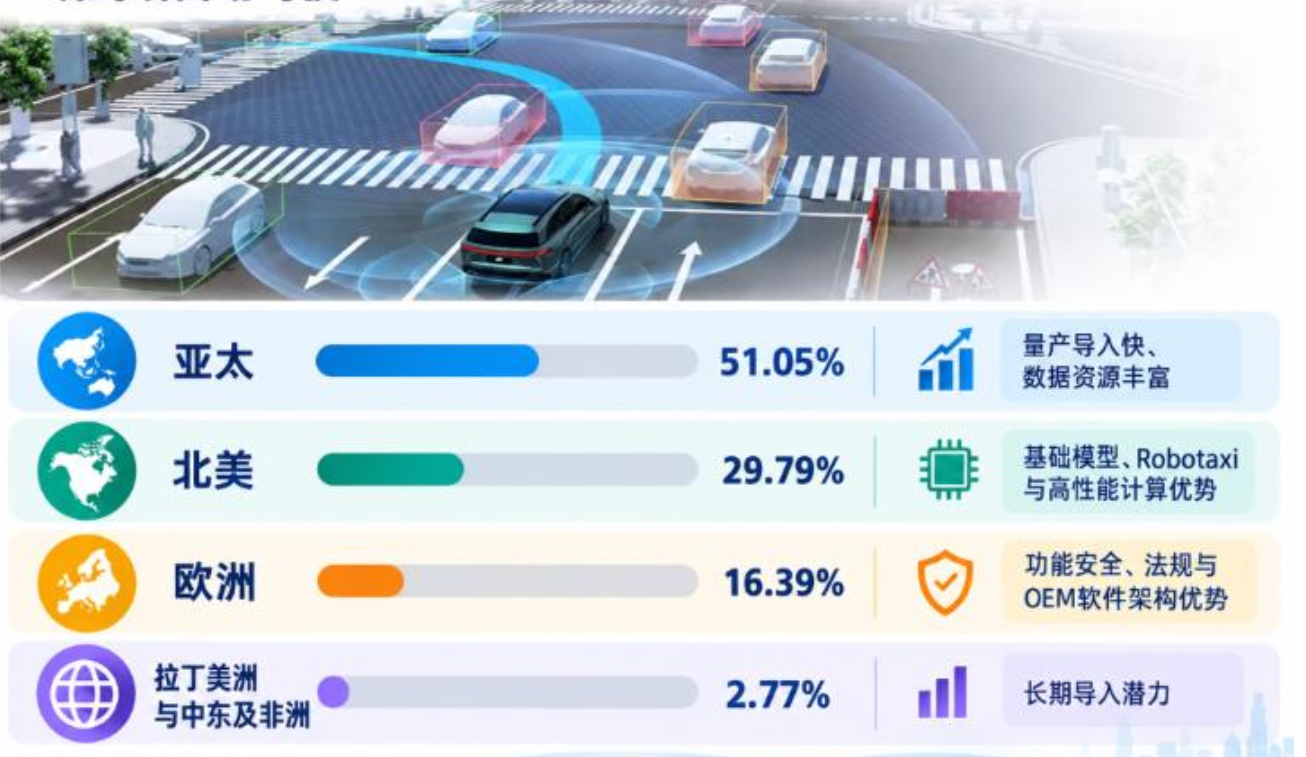
亚太预计继续保持全球最大的端到端自动驾驶市场。中国拥有庞大的智能汽车市场、快速车型迭代周期、本土AI模型和智能驾驶供应链,以及大量量产道路数据,推动端到端方案快速进入乘用车平台。预计到2035年,亚太市场约占全球市场的51.05%。
北美预计占约29.79%,其优势主要集中于AI基础模型、高性能计算、自动驾驶软件、Robotaxi以及大规模训练基础设施。欧洲预计占约16.39%,市场发展更重视功能安全、责任边界、数据治理、法规合规以及OEM对车辆软件架构的控制。拉丁美洲和中东及非洲仍处于相对早期导入阶段。
6 、自动驾驶公司和运营商共同构成竞争生态OEMRobotaxi
全球竞争格局横跨整车厂、自动驾驶技术供应商、AI计算及模型企业和Robotaxi/无人运营企业。代表性参与者包括Tesla、Waymo(Alphabet)、comma.ai、Aurora、Baidu Apollo、Momenta、Nullmax、小鹏汽车、华为、蔚来、理想汽车、地平线、吉利、元戎启行、比亚迪、卓驭科技、奇瑞、小米、广汽集团、商汤科技及文远知行等。
不同企业的竞争边界并不完全相同。Tesla、小鹏、蔚来、理想、比亚迪、吉利、小米等更接近“整车+智能驾驶软件”的量产路径;Momenta、元戎启行、卓驭科技、Nullmax等强调自动驾驶算法及量产解决方案;Waymo、文远知行、Baidu Apollo等同时覆盖更高级别自动驾驶和运营场景;华为、地平线等则进一步延伸至计算平台、基础软件和智能驾驶解决方案。
未来竞争焦点将由“是否具备端到端能力”进一步转向长尾数据闭环效率、模型泛化能力、训练及推理成本、安全验证工具链、量产工程能力、可审计合规体系和持续商业变现能力。
7 数据、计算和验证体系构成核心产业壁垒
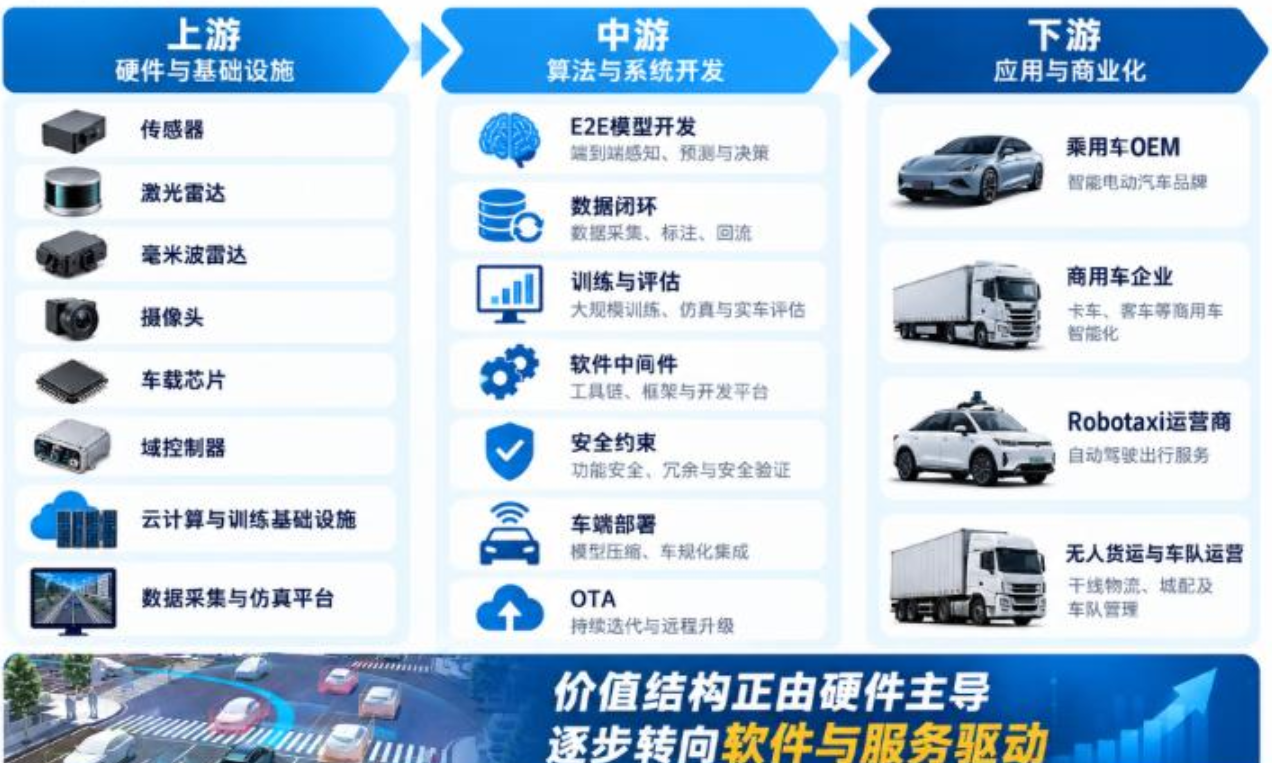
端到端自动驾驶的上游基础包括摄像头、毫米波雷达、激光雷达、高性能计算芯片、域控制器、车载网络、线控转向及制动等硬件,以及训练集群、云计算、数据采集和仿真基础设施。
中游核心价值集中在数据闭环、基础模型与E2E策略模型、训练平台、仿真评估、车端部署、模型压缩、安全约束、OTA及软件工程。下游则连接乘用车OEM、商用车制造商、Robotaxi平台、货运车队及其他自动驾驶运营主体。
与传统模块化路线相比,E2E降低了大量规则维护和跨模块接口成本,但同时显著提高了对训练算力、数据质量、测试覆盖和验证体系的要求。真正的技术壁垒并不是单一模型结构,而是“数据—训练—评估—部署—道路反馈”的完整闭环效率。
8 安全验证、监管和盈利模式仍是规模化关键变量
端到端系统的概率性输出决定了其商业化无法简单采用独立“黑盒”方式。量产系统仍需要外围安全约束、故障降级、驾驶员监控、诊断、可观测性、仿真及回归测试;进入L4后,还需要远程协助、车队调度和安全运营体系。
L3商业化仍高度依赖法规、责任界定和ODD边界,预计将更多从有限区域和有限场景开始。L4端到端能力则通常通过Robotaxi、无人货运和其他运营服务交付,其商业规模更多体现为运营里程、订单量和车队利用率,而不是单纯的零售装车量。
整体来看,端到端自动驾驶并不仅是算法架构升级,而是智能驾驶能力生产方式的重构:OTA由规则工程转向数据驱动,由功能模块优化转向任务级联合优化,由一次性交付转向持续和运营服务

 京公网安备 11010802022788号






