


 发帖

 雷达卡



全球麸质过敏测试服务市场竞争态势分析及需求规模预测报告2026-2032版
麸质过敏测试服务(Gluten Allergy Testing Service)是指由医学检验实验室、医院检验科、过敏专科/消化专科诊所、独立诊断网络以及合规的直接面向消费者或居家采样平台,为疑似对含麸质或含小麦食品发生免疫介导反应的人群提供的收费型临床检测与医学评估服务。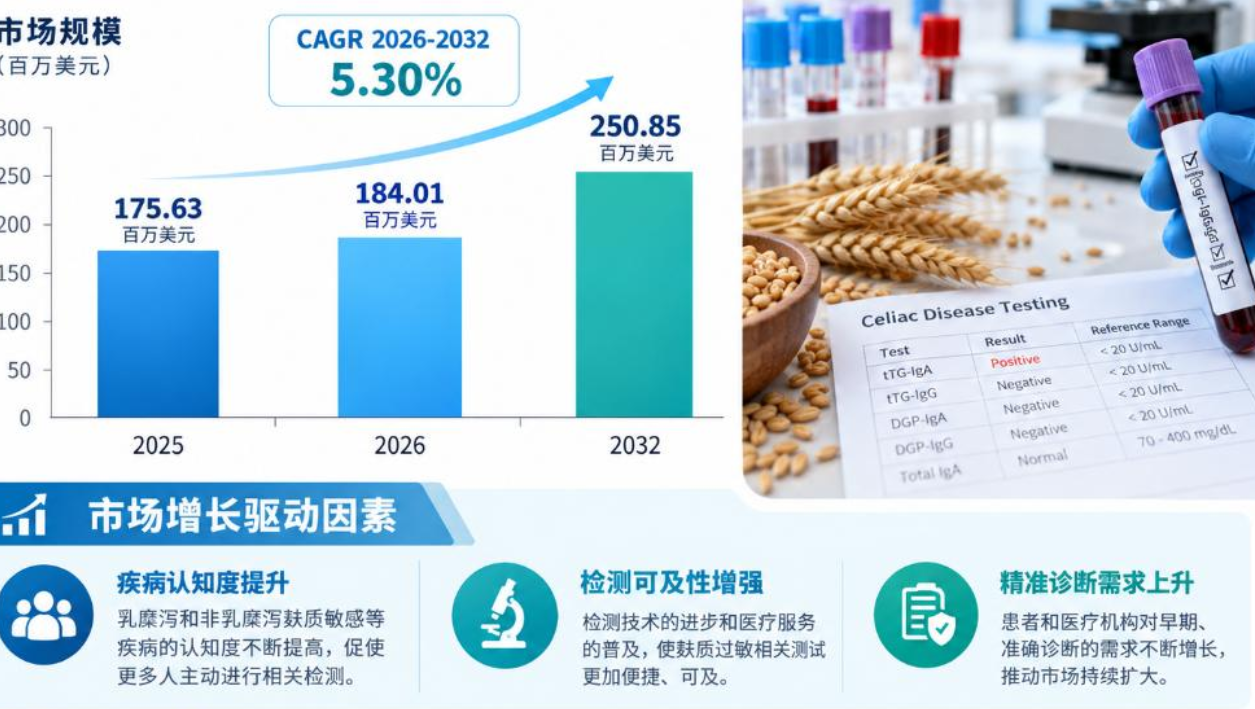
根据中智信投研究网最新调研,2025年全球麸质过敏测试服务市场规模约为1.76亿美元,2026年约为1.84亿美元,预计2032年达到2.51亿美元;2026-2032年复合增长率(CAGR)约为5.30%。
全球竞争格局总体分散,但头部份额更多集中在具备大规模医学检验网络、
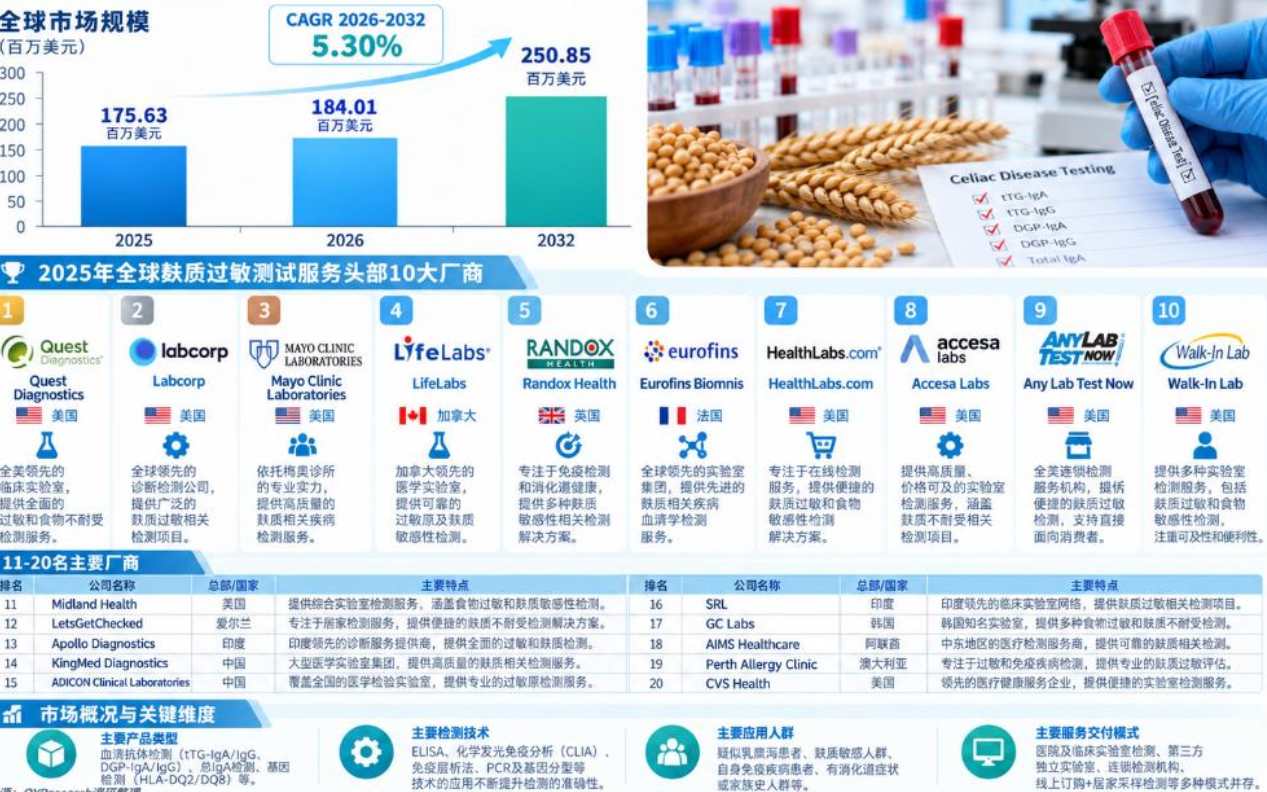
专科检测菜单、医生转诊基础和数字化患者入口的机构。Quest Diagnostics、Labcorp和Mayo Clinic Laboratories凭借美国临床检验网络、较完整的乳糜泻血清学/遗传学项目和较强的医生触达能力位居前列;LifeLabs、Randox Health、Eurofins Biomnis分别在加拿大、英国/国际市场和欧洲参考实验室体系中具有较强覆盖。亚洲市场中,SRL、金域医学、艾迪康、Apollo Diagnostics和GC Labs依托本地实验室网络形成区域竞争力。LetsGetChecked、HealthLabs.com、Any Lab Test Now、Walk-In Lab和Accesa Labs等则代表直接面向消费者或数字化检测入口,其收入通常仍与合作参考实验室紧密相关。随着居家采样、线上开单和连锁实验室扩张,渠道竞争会加剧,但合规资质、检测质量、结果解释与专科转诊能力仍是决定持续份额的关键。
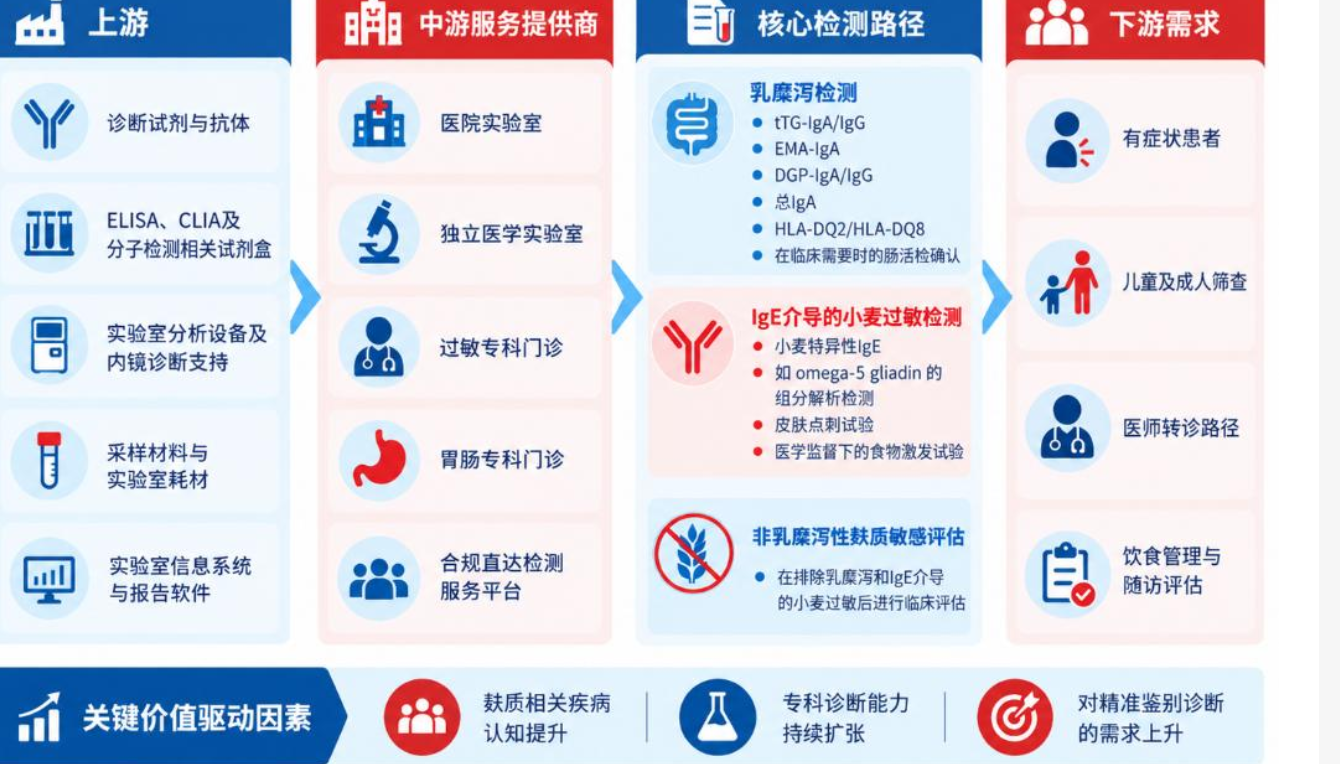
按产品类型划分,本报告首先区分乳糜泻检测、IgE介导型小麦过敏检测和其他麸质相关临床评估。三者对应不同免疫机制和诊断路径,统计时互斥:乳糜泻路径以tTG、EMA、DGP、总IgA、选择性HLA检测及必要的肠黏膜组织学为核心;IgE介导型小麦过敏路径以病史、特异性IgE、皮肤点刺、组分检测及必要时的口服食物激发为核心;其他麸质相关临床评估则仅在前两类得到合理排除后纳入,强调诊断排除和专业评估,而不是将非特异性症状或未经验证的食物IgG结果直接视为“麸质过敏”。
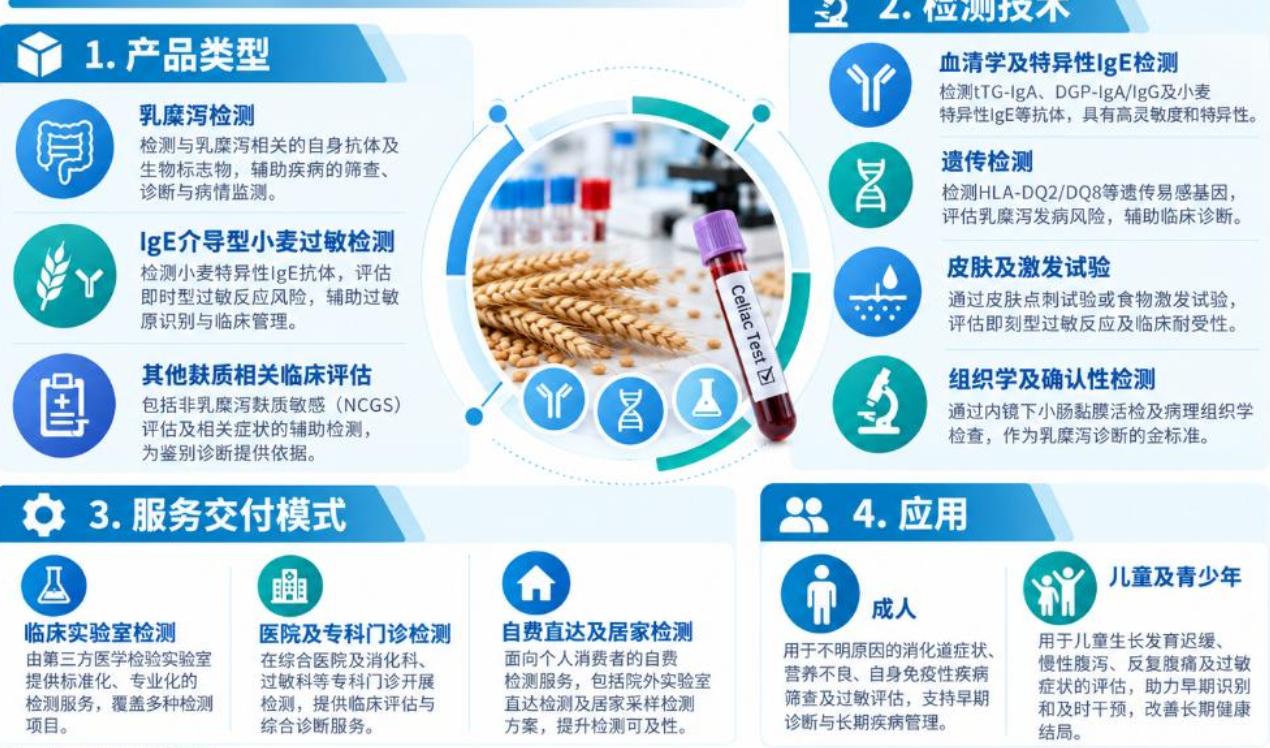
按应用人群划分,市场分为成人和儿童/青少年两类,统计口径以接受检测服务的人群年龄为准。成人需求来自消化道症状、贫血、骨代谢异常、自身免疫共病、家族风险以及长期未确诊病例,且近年的成人乳糜泻指南正在推动更清晰的血清学与选择性无活检诊断路径。儿童/青少年市场更依赖儿科、过敏专科和消化专科转诊,对生长发育异常、家族史及高风险基础疾病的筛查更敏感。两类人群共享实验室平台,但采血方式、临床阈值、医生解释和确认流程存在差异,因此服务设计正从单一项目收费向年龄分层、风险分层的组合检测和级联检测发展。
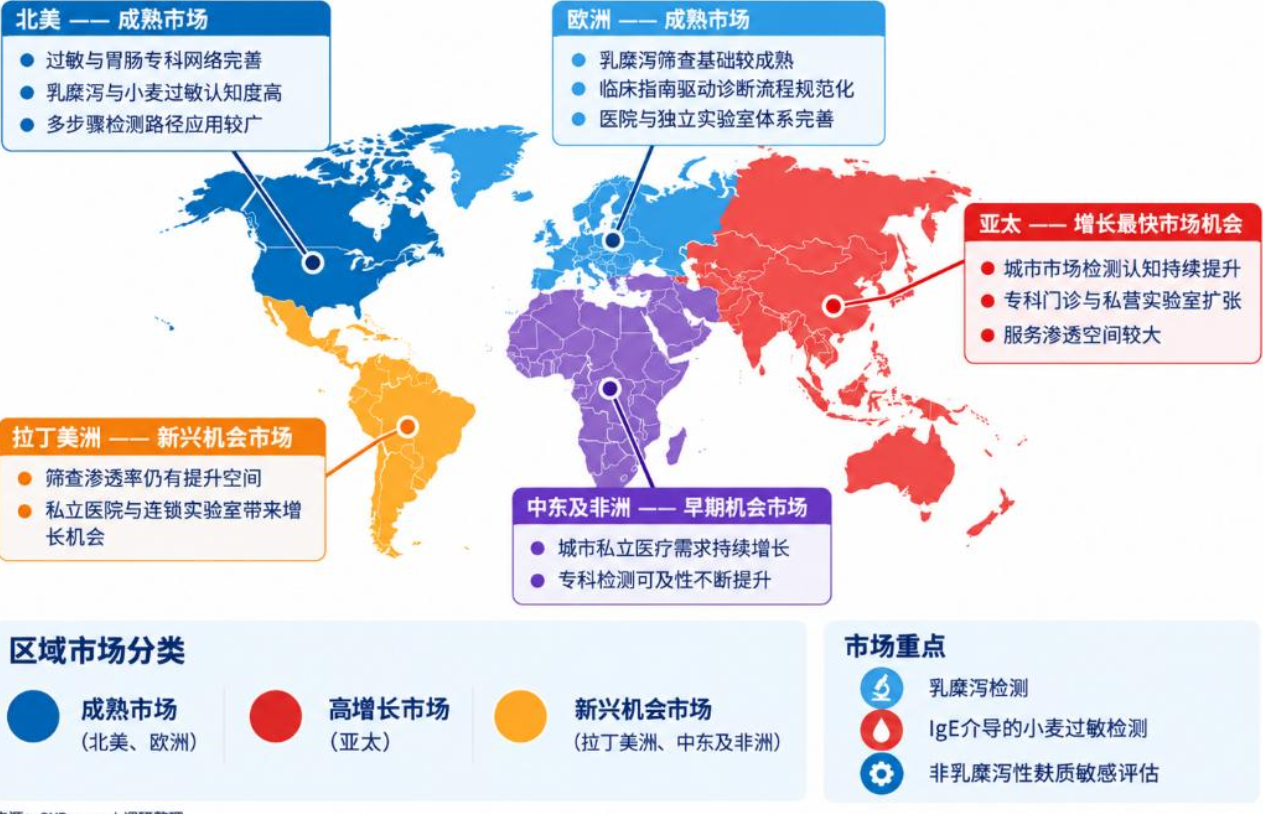
区域上,北美仍是全球最成熟的麸质过敏测试服务市场,主要受大型全国性实验室网络、较高的患者认知度、保险和自费并行支付体系,以及直接面向消费者检测渠道推动。欧洲拥有较成熟的乳糜泻诊断体系和参考实验室网络,欧盟IVDR及EUDAMED等监管要求进一步提高试剂、设备与实验室供应链的合规门槛,同时推动检测质量和可追溯性。亚太是扩张速度较快的区域,日本、韩国和澳大利亚具有成熟的医学检验体系,中国和印度则受私立连锁实验室、体检/专科检测和数字医疗渠道扩张带动
。拉丁美洲市场以大城市私立实验室和医院网络为核心,检测可及性仍不均衡;中东及非洲的需求更多集中在海湾地区、南非及高端私立医疗体系。区域增长差异主要来自转诊体系、支付能力、实验室密度、诊断意识和监管成熟度,而不是单纯的人口规模。
产业链上游包括免疫分析仪器及抗体/抗原试剂、过敏原提取物和组分试剂、HLA基因检测耗材、病理制片与染色材料、样本采集套件、冷链与物流、实验室信息系统以及质量控制/能力验证服务;这些环节决定检测灵敏度、特异性、周转时间和规模化成本。中游是价值实现核心,涵盖独立医学实验室、医院检验科、过敏/消化专科门诊以及与合规参考实验室合作的直接面向消费者和居家采样平台,服务流程通常包括开单与风险评估、采样、血清学/特异性IgE/遗传或组织学分析、结果复核、临床解释和必要的确认性检测。下游则由成人与儿童患者、家庭医生、儿科/过敏/消化专科医生、医院、保险支付方及健康管理平台构成。行业竞争正在从“单项检测能力”转向“完整诊断路径+数字化服务+质量保证”的综合能力,尤其是反射/级联检测、标准化报告和跨渠道样本物流将成为提高效率的重要环节。

 京公网安备 11010802022788号






