


 发帖

 雷达卡



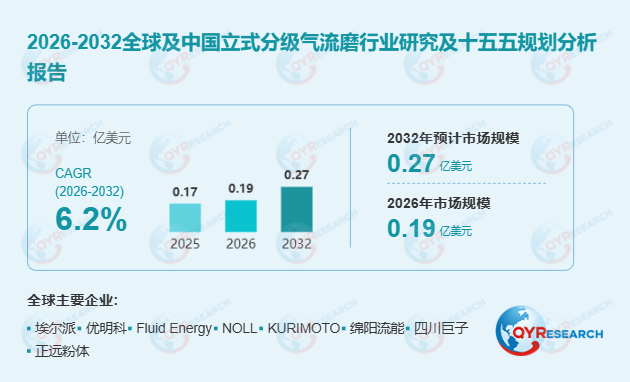
市场驱动与技术演进:从基础粉碎到精密过程控制首先,需求侧的结构性升级构成核心驱动力。电池材料、电子陶瓷、半导体相关粉体及高性能矿物产业扩张,持续提升市场对粒径控制、纯度、分散性和批次一致性的要求。在机械研磨介质可能引入杂质,或热敏、高价值材料需要受控干法加工的场景中,立式分级气流磨具有较强适用性。以锂电材料加工为例,正极材料需粉碎至微米级甚至亚微米级才能保障电池充放电效率和容量,PPB级的杂质混入可能引发电池安全性下降,粒径分布偏差则直接影响电池性能和一致性。
其次,技术路线正由满足基础超细粉碎需求,转向更窄粒径分布、更高纯度、更大连续处理能力、更低单位能耗及一体化过程控制。多分级轮结构的重要性持续上升,陶瓷内衬、优化喷嘴及低死角设计进一步改善金属污染控制和换产效率。PLC参数管理、智能传感、在线监测、远程诊断和生产数据分析正成为设备升级重点。闭路惰性气体系统将系统氧含量控制在1PPM以下,拓展了设备在活性、易氧化和可燃粉体中的应用范围。
此外,客户对自动运行、单位能耗下降、密闭输送以及从实验验证稳定转入连续工业生产的要求,正在推动存量设备更新和新增产线投资。
细分结构与区域格局:中国主导产能,多分级轮增速领先在产品维度,单分级轮立式分级气流磨2025年仍为最大产品类型,占全球销量72.32%、收入65.76%,其结构相对简单、占地较小且维护负担较低。多分级轮设备通过两个或多个分级单元协同运行,在较高物料负荷下提升处理能力并维持更窄粒径分布,预计2026-2032年收入CAGR为8.26%,高于单分级轮的5.03%,到2032年收入份额将达到39.27%。
在应用维度,电池与能源材料是2025年最大的单一明确应用板块,占市场收入34.06%,预计2032年将提升至36.63%。先进陶瓷与电子材料需要对氧化铝、氧化锆、氮化硅、碳化硅等进行低污染加工;矿物与建材客户则更重视处理量与能耗经济性。
区域分布上,中国是全球最大的立式分级气流磨市场,2025年销量72台,占全球市场收入51.12%,并贡献全球产量的86.44%。中国的领先地位源于较完整的粉体装备制造基础以及电池材料、陶瓷、矿物和精细化工需求。欧洲占2025年全球市场收入23.18%,预计2026-2032年CAGR为8.87%,是增长最快的区域市场。
竞争格局与产业链壁垒:中等集中下的技术分化全球立式分级气流磨市场呈中等集中格局,2025年前五大生产商合计占市场收入约65.3%。埃尔派以23.32%的收入份额位居首位,优明科以16.51%紧随其后,Fluid Energy占8.69%,NOLL占8.62%,KURIMOTO占8.11%。其中,埃尔派与优明科构成第一梯队,合计收入份额为39.82%;Fluid Energy、NOLL、KURIMOTO、绵阳流能和四川巨子构成第二梯队,合计占38.77%。
值得注意的是,2025年前五大生产商平均单价介于13.70万至35.31万美元/台,毛利率介于30.59%至41.21%,反映产品配置、应用组合、工程含量和服务强度存在显著差异。市场竞争并非单纯取决于设备价格,物料试验能力、精密分级性能、耐磨与污染控制、惰性气体安全设计、整线集成及存量客户服务构成核心竞争壁垒。
产业链上游涵盖不锈钢及特种钢、工程陶瓷、耐磨内衬、精密轴承、压缩机、喷嘴、分级轮及防爆装置;中游制造商将粉碎、分级、气体循环、物料收集、除尘、控制及安全子系统进行集成,价值创造集中于气流与分级结构设计、材料工程、工艺试验及系统集成;下游客户通常通过物料验证和项目制选型采购设备,直销为主要渠道,售后服务、备件、工艺优化和产线升级构成持续价值来源。
机遇与挑战:新能源材料与惰性气体系统的结构性窗口结构性机遇集中于三个方向:一是多分级轮设备,高处理量和窄粒径分布需求上升推动其收入份额持续扩大;二是高纯陶瓷内衬系统与惰性气体闭路装置,钠离子电池、硅基负极、固态电池材料及半导体粉体将带来新增需求;三是一体化解决方案,能够整合来料试验、工艺设计、设备交付、自动化和全生命周期服务的供应商,可获得高于单机销售的价值空间。
然而,行业同样面临显著挑战。压缩空气制备及工艺气体循环形成较高运行成本,制约低附加值矿物和大处理量场景的经济性;设备效果高度受物料硬度、含水率、黏性及进料粒径分布影响,标准化配置难以覆盖全部物料;材料试验、工艺验证及客户认证周期较长,可能延后资本设备采购决策。此外,下游材料配方快速变化可能缩短设备迭代周期,标准机型面临价格竞争,而项目制定制则增加工程实施和交付风险。未来,能够在更细粒径、更高处理量与能耗、设备磨损及分级稳定性之间取得平衡,并支持客户从实验验证向工业化生产放大的供应商,将在这一细分市场中获得更深的竞争护城河。

 京公网安备 11010802022788号






